Thuế doanh nghiệp 2026 có gì thay đổi so với trước?
Cuối năm 2025, Luật Thuế Thu nhập doanh nghiệp sửa đổi chính thức có hiệu lực, mang đến một số thay đổi quan trọng cho doanh nghiệp Việt Nam từ 2026. Nhưng giữa vô số văn bản pháp luật, nhiều chủ doanh nghiệp nhỏ vẫn không biết mình thuộc diện nào, đóng bao nhiêu, và làm sao để không bị phạt.
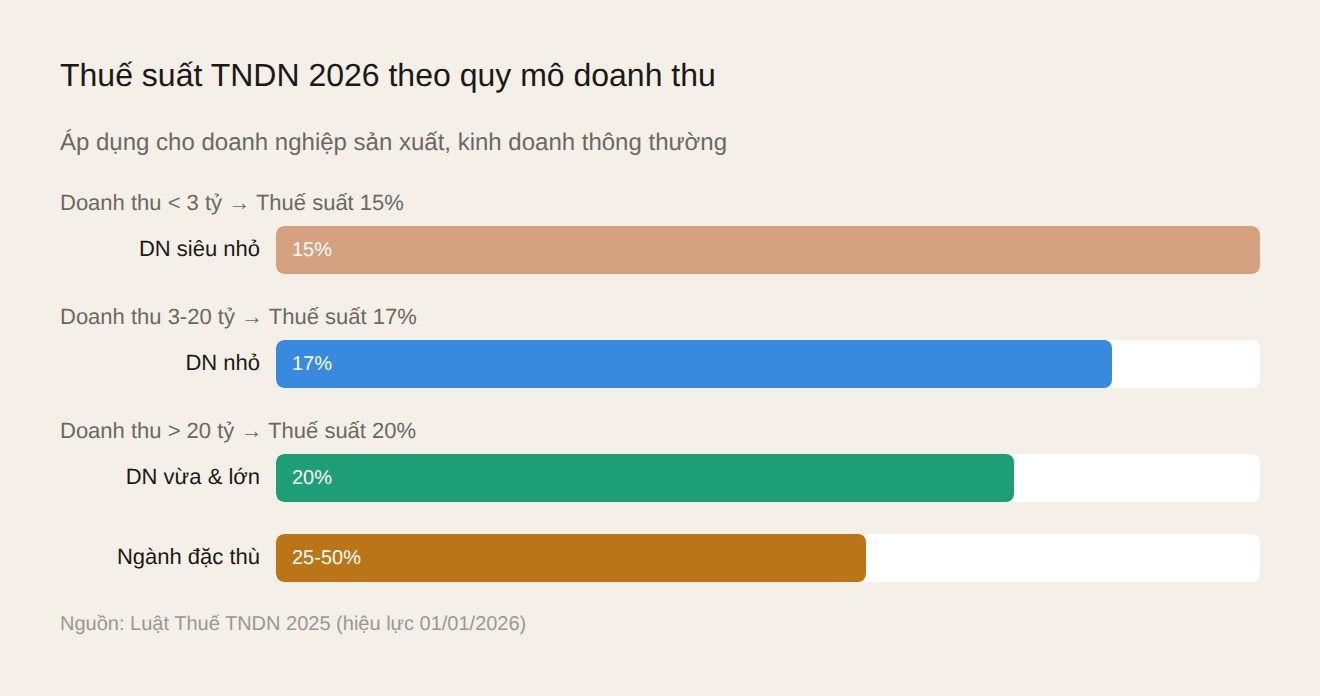
Theo Luật Thuế TNDN số 67/2025/QH15 (có hiệu lực từ 01/01/2026), thuế suất cơ bản vẫn là 20%, nhưng có 2 thay đổi lớn: thứ nhất, doanh nghiệp siêu nhỏ (doanh thu dưới 3 tỷ) được áp thuế suất 15%; thứ hai, doanh nghiệp nhỏ (doanh thu 3-20 tỷ) được áp 17% (Thư viện Pháp luật, 2026).
Bài viết này tổng hợp những điều chủ doanh nghiệp cần biết về thuế doanh nghiệp 2026, từ thuế TNDN, GTGT, đến các khoản phí bảo hiểm bắt buộc. Tôi tập trung vào thực tế áp dụng cho doanh nghiệp vừa và nhỏ (SME) — nhóm chiếm 97% tổng số doanh nghiệp Việt Nam.
Các loại thuế doanh nghiệp phải nộp năm 2026
Theo quy định hiện hành, doanh nghiệp tại Việt Nam phải nộp 5 loại thuế và phí chính:
| Loại thuế/phí | Mức hiện hành | Thay đổi 2026 |
|---|---|---|
| Thuế TNDN | 20% | 15% cho DN siêu nhỏ, 17% cho DN nhỏ |
| Thuế GTGT | 8-10% | Giảm 2% đến hết 6/2026 (hàng hóa/dịch vụ thông thường) |
| Thuế TNCN (cho lao động) | 5-35% lũy tiến | Không thay đổi |
| Lệ phí môn bài | Đã bãi bỏ | Bãi bỏ từ 1/1/2026 (NQ 198/2025/QH15) |
| BHXH, BHYT, BHTN | 21,5% (phần DN) + 10,5% (phần NLĐ) | Không thay đổi |
Tôi thấy nhiều chủ doanh nghiệp nhỏ tập trung vào thuế TNDN mà quên mất rằng tổng gánh nặng thuế-phí trên mỗi lao động có thể lên đến 30-35% tổng chi phí quản lý nhân sự cho doanh nghiệp nhỏ. Bảo hiểm bắt buộc (BHXH, BHYT, BHTN) phần doanh nghiệp đóng là 21,5% trên lương gross (gồm BHXH 17,5%, BHYT 3%, BHTN 1%), cộng với thuế môn bài và các loại phí khác — tất cả đều là chi phí vận hành thực tế.
Lưu ý: lệ phí môn bài đã được bãi bỏ hoàn toàn từ 1/1/2026 (Nghị quyết 198/2025/QH15) — doanh nghiệp không còn phải nộp khoản này, kể cả doanh nghiệp mới thành lập.
Cách tính thuế TNDN cơ bản cho SME
Công thức tính thuế TNDN khá đơn giản trên giấy tờ, nhưng thực tế áp dụng lại phức tạp vì chi phí được trừ và không được trừ.
Công thức cơ bản:
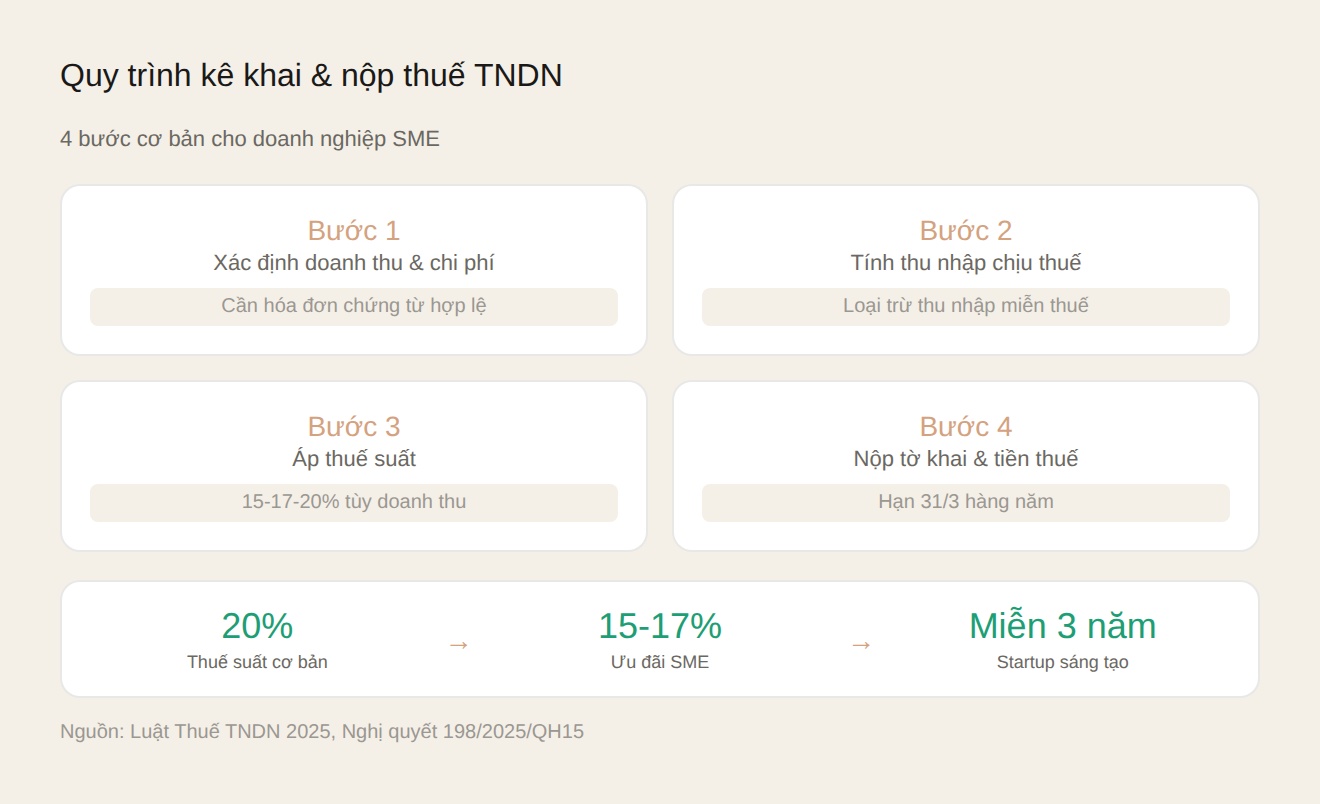
Thuế TNDN phải nộp = (Doanh thu - Chi phí được trừ + Thu nhập khác - Thu nhập miễn thuế) × Thuế suất
Ví dụ: Công ty ABC có doanh thu 5 tỷ, chi phí được trừ 4 tỷ, thu nhập khác 100 triệu. Nếu ABC là DN nhỏ (thuế suất 17%):
Thuế TNDN = (5 tỷ - 4 tỷ + 100 triệu) × 17% = 1,1 tỷ × 17% = 187 triệu
Điều quan trọng là chi phí được trừ. Theo tôi, đây là nơi nhiều doanh nghiệp SME sai nhất. Chi phí được trừ phải có hóa đơn chứng từ hợp lệ, liên quan đến hoạt động sản xuất kinh doanh. Các khoản chi không có hóa đơn, chi phí phạt vi phạm hành chính, chi phí trích trước không đúng quy định — đều không được trừ.
Một lỗi phổ biến: doanh nghiệp ghi nhận chi phí lãi vay từ cá nhân (vay nóng, vay bạn bè) không có hợp đồng vay và chứng từ thanh toán. Theo quy định, lãi vay chỉ được trừ khi có hợp đồng vay bằng văn bản và chứng từ thanh toán qua ngân hàng.
Ưu đãi thuế cho doanh nghiệp nhỏ và startup
Luật Thuế TNDN 2025 có một số ưu đãi đáng chú ý cho doanh nghiệp nhỏ và startup sáng tạo:
1. Thuế suất ưu đãi theo doanh thu:
– Doanh thu dưới 3 tỷ/năm: thuế suất 15%
– Doanh thu 3-20 tỷ/năm: thuế suất 17%
– Doanh thu trên 20 tỷ/năm: thuế suất 20%
2. Miễn giảm cho startup sáng tạo:
Theo Nghị quyết số 198/2025/QH15, doanh nghiệp khởi nghiệp sáng tạo được miễn thuế 3 năm đầu và giảm 50% thuế phải nộp trong 2 năm tiếp theo (Thư viện Pháp luật, 23/03/2026).
Theo tôi, ưu đãi cho startup sáng tạo có giá trị rất lớn nhưng điều kiện để được công nhận là “startup sáng tạo” khá chặt. Doanh nghiệp phải có sản phẩm/dịch vụ sáng tạo, được cơ quan có thẩm quyền cấp giấy chứng nhận. Không phải công ty công nghệ nào cũng tự động được hưởng. Nếu bạn đang ấp ủ ý tưởng mà chưa có nhiều vốn, hãy đọc thêm bài khởi nghiệp với vốn ít để tránh những sai lầm tài chính ngay từ đầu.
Những sai lầm phổ biến khi kê khai thuế 2026
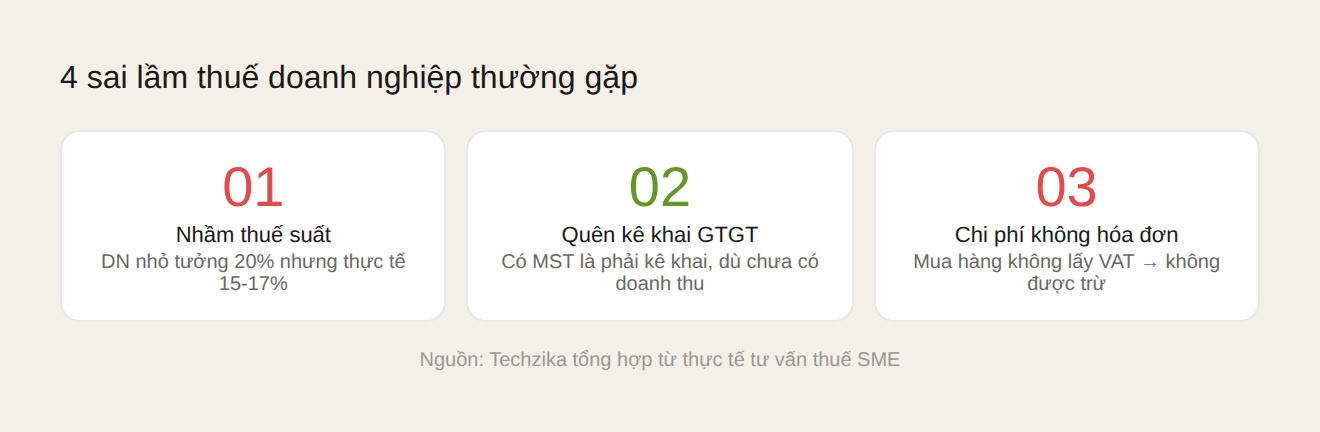
Qua trao đổi với nhiều chủ doanh nghiệp và kế toán viên, tôi tổng hợp 4 sai lầm thường gặp nhất:
Sai lầm 1 — Nhầm thuế suất ưu đãi: Nhiều doanh nghiệp nhỏ cứ nghĩ đã là “doanh nghiệp nhỏ” thì đương nhiên được ưu đãi 15-17%. Thực tế, doanh nghiệp phải đáp ứng đủ điều kiện về tổng doanh thu năm trước liền kề. Nếu doanh thu năm 2025 trên 20 tỷ — dù quy mô nhân sự nhỏ — vẫn phải chịu thuế suất 20%.
Sai lầm 2 — Quên kê khai thuế GTGT hàng tháng: Nhiều chủ shop online mới mở công ty không biết rằng đã có mã số thuế là phải kê khai thuế GTGT hàng tháng (hoặc hàng quý), dù chưa có doanh thu. Không kê khai đúng hạn có thể bị phạt từ 3-15 triệu đồng mỗi lần.
Sai lầm 3 — Không theo dõi chi phí hợp lý: Tôi gặp trường hợp chủ quán cà phê dùng tiền cá nhân mua nguyên liệu, không lấy hóa đơn. Cuối năm, doanh thu 1,2 tỷ nhưng chi phí chỉ kê được 400 triệu — thuế TNDN phải nộp cao gần gấp đôi so với thực tế lợi nhuận. Muốn tránh cảnh “lãi trên sổ, lỗ thực tế” kiểu này, bạn cần theo dõi sát quản lý dòng tiền và hóa đơn ngay từ đầu năm, không đợi đến quyết toán mới rà soát.
Sai lầm 4 — Chậm nộp tờ khai quyết toán năm: Hạn nộp tờ khai quyết toán TNDN là ngày 31/3 hàng năm. Chậm 1-5 ngày bị phạt 2-5 triệu; chậm trên 90 ngày có thể bị phạt đến 40 triệu + 0,03%/ngày tiền chậm nộp.
3 việc chủ doanh nghiệp phải làm ngay trong 2026: (1) Kiểm tra xem doanh thu năm 2025 có thuộc diện ưu đãi thuế suất 15-17% không. (2) Rà soát chi phí đã có hóa đơn chứng từ đầy đủ chưa. (3) Đăng ký nộp thuế điện tử nếu chưa làm — tất cả tỉnh thành đã hỗ trợ nộp thuế qua mạng.
Kết luận
Thuế doanh nghiệp 2026 có những thay đổi có lợi cho SME — thuế suất giảm, ưu đãi cho startup. Nhưng lợi ích chỉ đến với ai chủ động tìm hiểu và thực hiện đúng. Tôi khuyên mỗi chủ doanh nghiệp nên có một kế toán viên hoặc dùng phần mềm kế toán (Misa, Fast) để theo dõi. Chi phí vài trăm nghìn/tháng rẻ hơn nhiều so với tiền phạt vì sai sót. Kinh nghiệm của tôi khi làm việc với hàng chục SME: hầu hết tiền phạt thuế đến từ chậm hạn nộp tờ khai chứ không phải từ sai sót tính toán. Hãy đặt lịch nhắc nộp thuế từ đầu tháng, đừng đợi đến sát hạn mới cuống.
Câu hỏi thường gặp
Cá nhân kinh doanh online có phải nộp thuế TNDN không?
Cá nhân kinh doanh online nộp thuế TNCN, không phải thuế TNDN. Từ kỳ tính thuế 2026, Luật Thuế TNCN 109/2025/QH15 (thông qua 10/12/2025) bỏ thuế khoán: doanh thu đến 1 tỷ đồng/năm được miễn thuế GTGT & TNCN (Nghị định 141/2026/NĐ-CP); trên 1 tỷ nộp theo khung trên thu nhập — 15% (doanh thu 1-3 tỷ), 17% (3-50 tỷ), 20% (trên 50 tỷ). Nhóm 1-3 tỷ có thể chọn nộp theo tỷ lệ % trên doanh thu.
Doanh nghiệp mới thành lập có được miễn thuế TNDN không?
Không tự động. Chỉ doanh nghiệp thuộc lĩnh vực đặc biệt ưu đãi (công nghệ cao, giáo dục, y tế, môi trường) hoặc startup sáng tạo mới được miễn giảm. Doanh nghiệp mới thành lập thông thường vẫn chịu thuế suất 20% (hoặc 15-17% nếu đủ điều kiện SME) ngay từ năm đầu.
Làm sao biết doanh nghiệp mình thuộc diện thuế suất nào?
Căn cứ vào tổng doanh thu của kỳ tính thuế năm trước liền kề. Nếu doanh thu dưới 3 tỷ — thuế suất 15%. Nếu 3-20 tỷ — thuế suất 17%. Trên 20 tỷ — thuế suất 20%. Lưu ý: đây áp dụng cho doanh nghiệp sản xuất, kinh doanh hàng hóa, dịch vụ thông thường. Một số ngành đặc thù có mức thuế khác.
Chi phí quảng cáo, marketing có được tính vào chi phí hợp lý không?
Có, chi phí quảng cáo, marketing, khuyến mại, hoa hồng môi giới được tính vào chi phí được trừ nhưng giới hạn ở mức 10% tổng chi phí (theo Luật Thuế TNDN 2025). Ví dụ: tổng chi phí của doanh nghiệp là 5 tỷ, chi phí quảng cáo chỉ được trừ tối đa 500 triệu. Phần vượt sẽ không được trừ khi tính thu nhập chịu thuế.
Hóa đơn điện tử có bắt buộc từ 2026 không?
Có. Từ 01/07/2022, hóa đơn điện tử đã bắt buộc với tất cả doanh nghiệp. Đến 2026, đây là tiêu chuẩn bắt buộc — không còn hóa đơn giấy. Nếu doanh nghiệp chưa dùng hóa đơn điện tử, hãy đăng ký ngay với cơ quan thuế qua cổng thông tin điện tử hoặc qua các nhà cung cấp dịch vụ (VNPT, Viettel, BKAV).