DeFi là gì — ba chữ cái đang làm mưa làm gió trong giới tài chính toàn cầu. Nếu bạn từng nghe đến Bitcoin, Ethereum, hay “tài chính phi tập trung” mà vẫn chưa hiểu rõ bản chất, bài viết này dành cho bạn. Tôi sẽ giải thích DeFi từ góc nhìn thực tế — không lý thuyết suông, không buzzword — mà là những gì tôi đã trải nghiệm, phân tích và đúc kết sau nhiều năm theo dõi thị trường crypto.
DeFi là gì? Định nghĩa đơn giản cho người mới
DeFi là viết tắt của Decentralized Finance (Tài chính phi tập trung) — một hệ thống dịch vụ tài chính hoạt động trên blockchain mà không cần qua trung gian như ngân hàng, công ty chứng khoán hay tổ chức tài chính truyền thống.
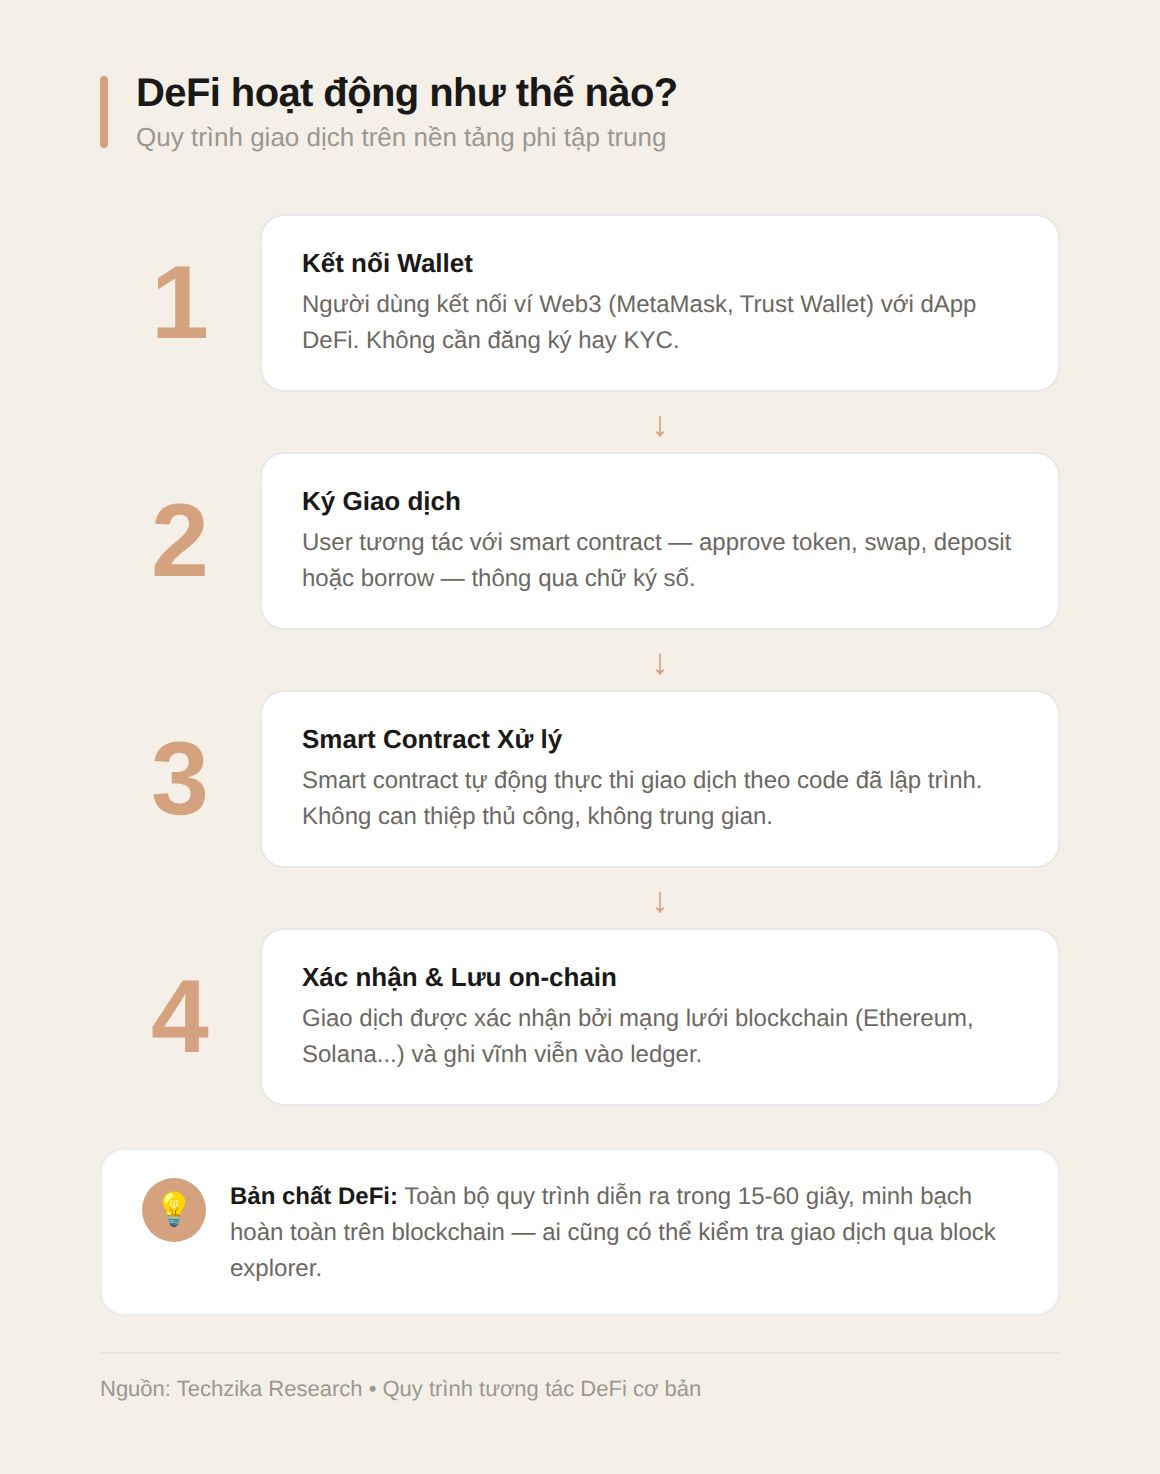
Hãy tưởng tượng bạn muốn vay tiền. Thông thường, bạn đến ngân hàng, nộp hồ sơ, chờ xét duyệt, thế chấp tài sản — mất vài ngày đến vài tuần. Với DeFi, bạn chỉ cần kết nối ví điện tử, chọn giao thức cho vay (như Aave hoặc Compound), ký một giao dịch và nhận tiền trong vòng chưa đầy 1 phút. Không cần hỏi ai, không cần chứng minh thu nhập, không cần chờ đợi.
Điều làm nên sự khác biệt của DeFi nằm ở smart contract — những hợp đồng thông minh tự động thực thi khi điều kiện được đáp ứng. Thay vì tin tưởng vào một ngân hàng, bạn tin tưởng vào code. Code được công khai trên blockchain, ai cũng có thể kiểm tra.
Quan điểm cá nhân: Tôi cho rằng DeFi không chỉ là một công nghệ — nó là một triết lý tài chính mới: quyền kiểm soát tiền bạc thuộc về người dùng, không thuộc về tổ chức trung gian. Nhưng như tôi sẽ phân tích ở phần sau, “quyền kiểm soát” này đi kèm với trách nhiệm rất lớn.
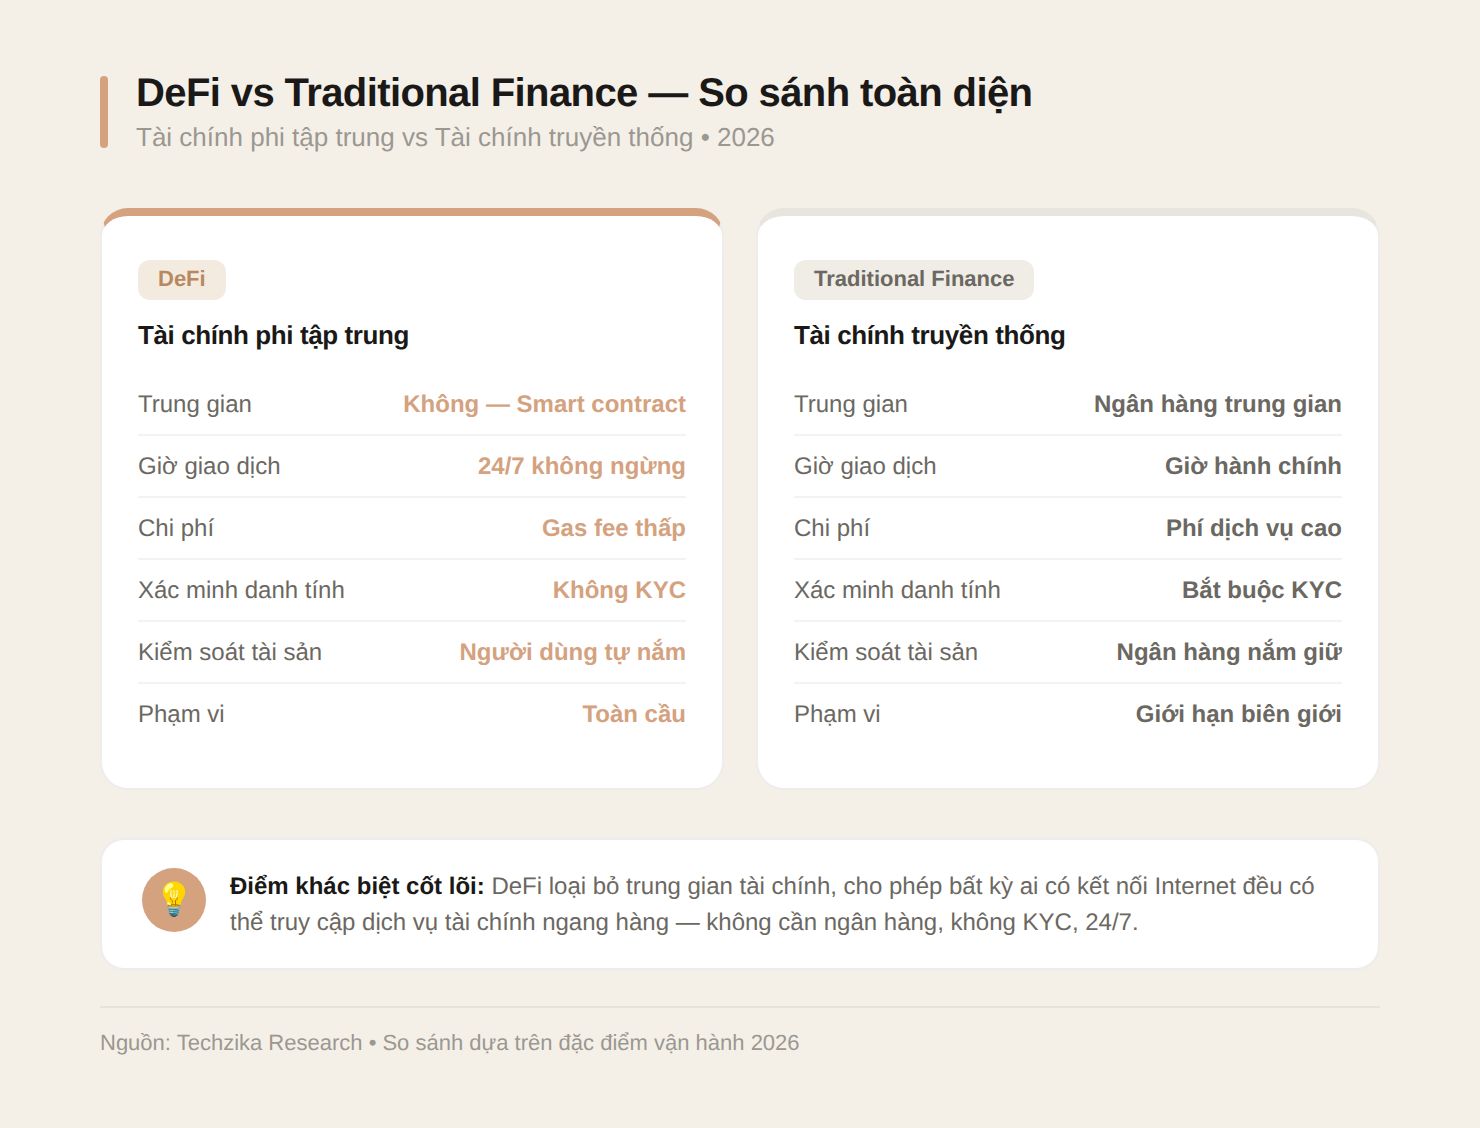
DeFi vs Traditional Finance: Bảng so sánh chi tiết
Để hiểu rõ DeFi là gì, cách nhanh nhất là đặt nó cạnh tài chính truyền thống (TradFi) và so sánh từng khía cạnh:
| Tiêu chí | DeFi | Traditional Finance |
|---|---|---|
| Trung gian | Không — smart contract tự động | Ngân hàng, môi giới, sàn giao dịch |
| Giờ giao dịch | 24/7, không ngày lễ | Giờ hành chính, trừ cuối tuần/lễ |
| Xác minh danh tính | Không yêu cầu KYC | Bắt buộc KYC/AML |
| Chi phí giao dịch | Gas fee (thường $0,1-$10) | Phí chuyển tiền, phí dịch vụ (thường cao hơn) |
| Tốc độ thanh toán | Vài giây đến vài phút | 1-3 ngày làm việc |
| Kiểm soát tài sản | Người dùng tự nắm private key | Ngân hàng/tổ chức nắm giữ |
| Minh bạch | Mọi giao dịch công khai trên blockchain | Không công khai |
| Khả năng tiếp cận | Bất kỳ ai có Internet + ví | Cần tài khoản ngân hàng, CMND |
Sự khác biệt lớn nhất — và cũng là điểm khiến tôi tâm đắc nhất — nằm ở tính permissionless (không cần xin phép). Một người ở vùng sâu vùng xa không có ngân hàng vẫn có thể tiếp cận dịch vụ tài chính đẳng cấp thế giới qua một chiếc smartphone và ví MetaMask. Đây không chỉ là chuyện công nghệ, mà là vấn đề tài chính toàn diện (financial inclusion) — điều mà ngành ngân hàng truyền thống đã thất bại trong nhiều thập kỷ.
Tuy nhiên, TradFi có một thứ DeFi chưa có: sự bảo vệ. khi mất tiền trong ngân hàng, có bảo hiểm tiền gửi. Khi mất tiền trong DeFi… bạn tự chịu trách nhiệm.
5 ứng dụng DeFi phổ biến nhất 2026
Đến năm 2026, hệ sinh thái DeFi đã phát triển vượt xa hình dung ban đầu. Dưới đây là 5 ứng dụng DeFi phổ biến nhất mà bất kỳ ai muốn tìm hiểu “DeFi là gì” cũng nên biết:
1. Uniswap — Sàn giao dịch phi tập trung (DEX)
Uniswap là sàn giao dịch phi tập trung lớn nhất thế giới, cho phép hoán đổi token mà không cần order book truyền thống. Thay vào đó, nó dùng mô hình Automated Market Maker (AMM) — các nhà cung cấp thanh khoản gửi token vào pool và nhận phí giao dịch.
Theo dữ liệu từ DefiLlama, Uniswap hiện có TVL hơn 14,8 tỷ USD và là DEX chiếm thị phần lớn nhất trên Ethereum và các L2 như Arbitrum, Optimism.
2. Aave — Cho vay và vay phi tập trung
Aave là giao thức lending/borrowing hàng đầu. Bạn có thể gửi crypto để nhận lãi (hiện tại ~3-8% APY tùy tài sản) hoặc thế chấp tài sản để vay stablecoin. Điểm đặc biệt: Aave có tính năng flash loan — vay không cần thế chấp trong cùng một giao dịch, một innovation mà TradFi không thể làm được.
3. Lido — Liquid Staking
Lido là giao thức liquid staking lớn nhất (TVL ~38,4 tỷ USD). Bạn gửi ETH để stake và nhận lại stETH — một token đại diện có thể dùng tiếp trong các giao thức DeFi khác. Nói cách khác: vừa kiếm lãi staking, vừa không bị khóa tài sản.
4. MakerDAO — Stablecoin phi tập trung
MakerDAO là tổ chức phát hành DAI — stablecoin lớn nhất được tài sản thế chấp bằng crypto. DAI luôn neo giá $1 và được đảm bảo bởi lượng tài sản thế chấp vượt mức (over-collateralized). Đây là trụ cột của toàn bộ hệ sinh thái DeFi.
5. Curve Finance — Stablecoin DEX
Curve là DEX tối ưu cho stablecoin và các tài sản tương đương giá (wBTC/ETH…). Nhờ thuật toán đặc biệt, Curve có slippage cực thấp cho các cặp stablecoin, biến nó thành xương sống thanh khoản của DeFi.
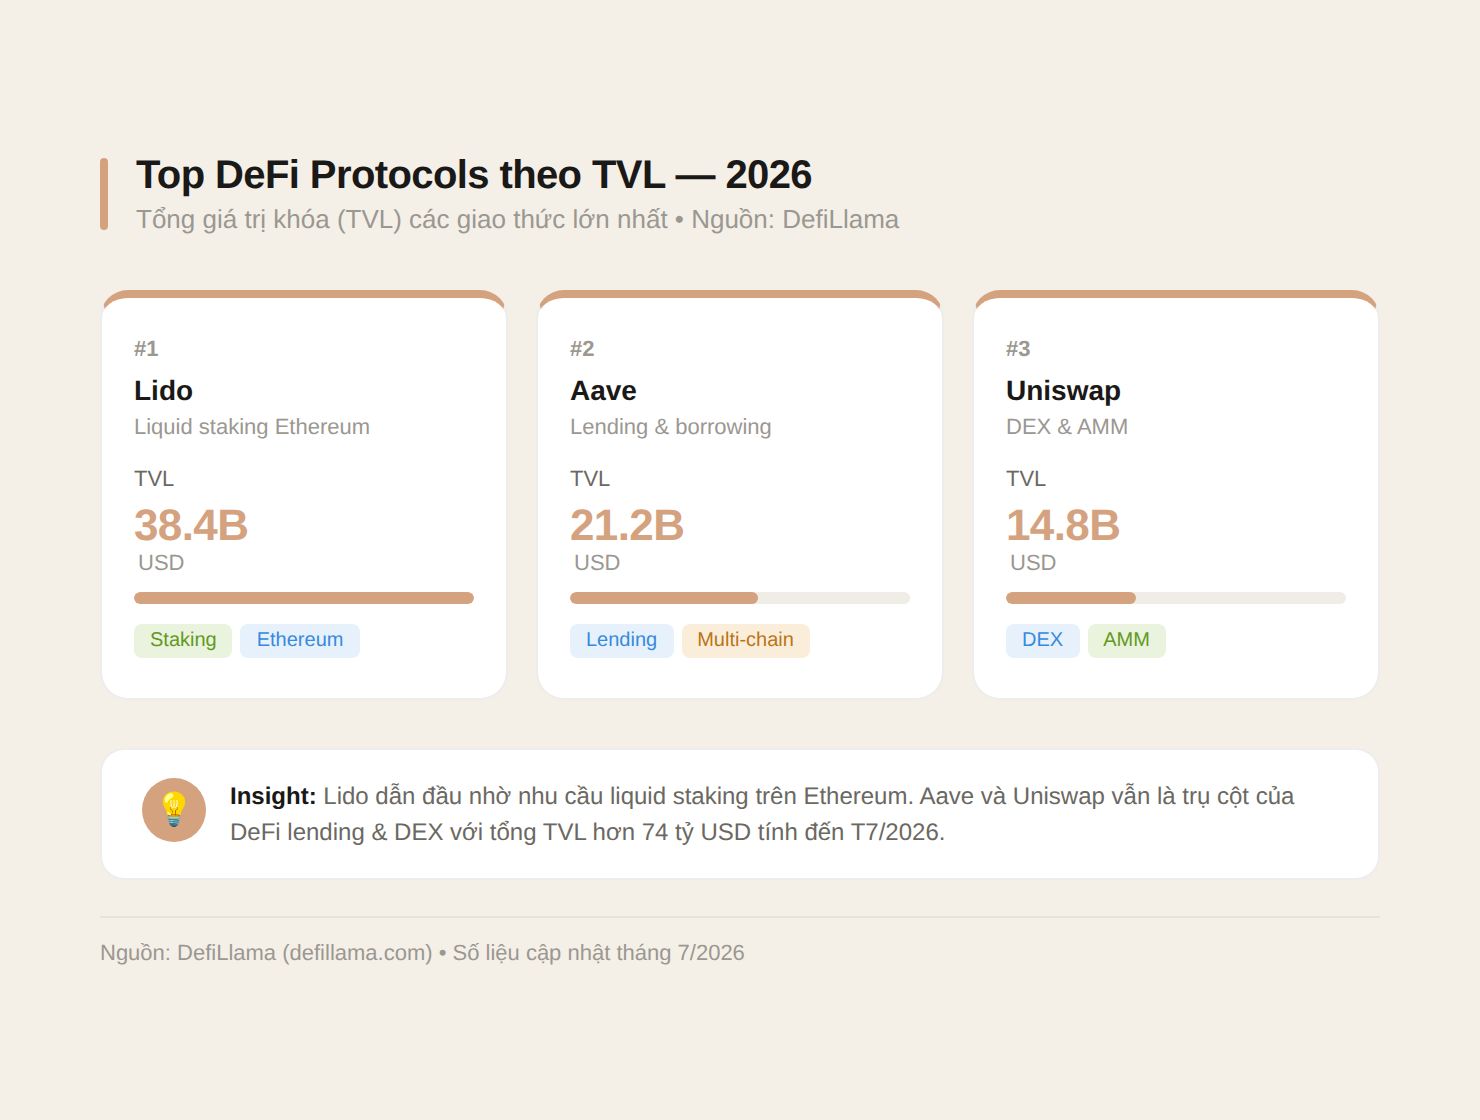
Quan điểm cá nhân: Trong 5 ứng dụng trên, Aave và MakerDAO là hai giao thức tôi đánh giá cao nhất về độ bền vững. Uniswap và Curve là thiết yếu cho thanh khoản, nhưng Lido đặt ra câu hỏi về tập trung hóa (một nhóm validator lớn) — điều khá mỉa mai cho một giao thức “phi tập trung”.
Trải nghiệm thực tế: Dùng Uniswap và Aave
Tôi sẽ kể cho bạn nghe trải nghiệm thực tế của tôi khi dùng DeFi — không qua mô phỏng, mà là giao dịch thật.
Case Study 1: Swap token trên Uniswap
Tháng 3 năm nay, tôi muốn chuyển 1 ETH sang USDC để chốt lời. Thay vì dùng sàn tập trung như Binance (cần nạp/rút, mất phí, mất thời gian), tôi mở Uniswap, chọn ETH → USDC, kiểm tra slippage (0,5%), ký giao dịch qua MetaMask. Mất tổng cộng 45 giây. Phí gas: ~$3,2 trên Arbitrum.
Trải nghiệm: “Liền mạch” — đó là từ duy nhất tôi dùng. Không đăng ký, không chờ confirm email, không giới hạn số tiền. Swap xong là USDC có ngay trong ví. Minh bạch: tôi có thể check giao dịch trên Arbiscan bất kỳ lúc nào.
Điểm trừ duy nhất: nếu mạng Ethereum Mainnet tắc nghẽn, gas fee có thể lên $30-50 cho một swap đơn giản — một vấn đề đã được giải quyết phần lớn nhờ L2 như Arbitrum và Base.
Case Study 2: Gửi tiết kiệm trên Aave
Tháng 4, tôi gửi 5.000 USDC vào Aave trên Polygon để hưởng lãi suất ~5,2% APY. Các bước: Approve USDC → Deposit → xong. Toàn bộ mất 2 giao dịch, tổng phí dưới $0,5.
Sau 4 tháng (tháng 7), tôi rút ra. Số USDC nhận được: 5.087 USDC — lãi $87, tương đương ~5,2% APY như cam kết. Hàng tháng, tôi có thể check dashboard của Aave để xem lãi tích lũy real-time. Nếu là ngân hàng, tôi sẽ phải đợi đến cuối kỳ mới biết mình được bao nhiêu lãi.
Quan điểm cá nhân: Trải nghiệm DeFi thực sự rất khác so với tưởng tượng. Nó nhanh hơn, rẻ hơn và minh bạch hơn TradFi trong hầu hết trường hợp. Nhưng — và đây là chữ “nhưng” lớn — tôi chỉ dám gửi một phần nhỏ tài sản vào DeFi. Vì lý do tôi sẽ nói ngay sau đây.
Rủi ro và cạm bẫy trong DeFi — Góc nhìn thật
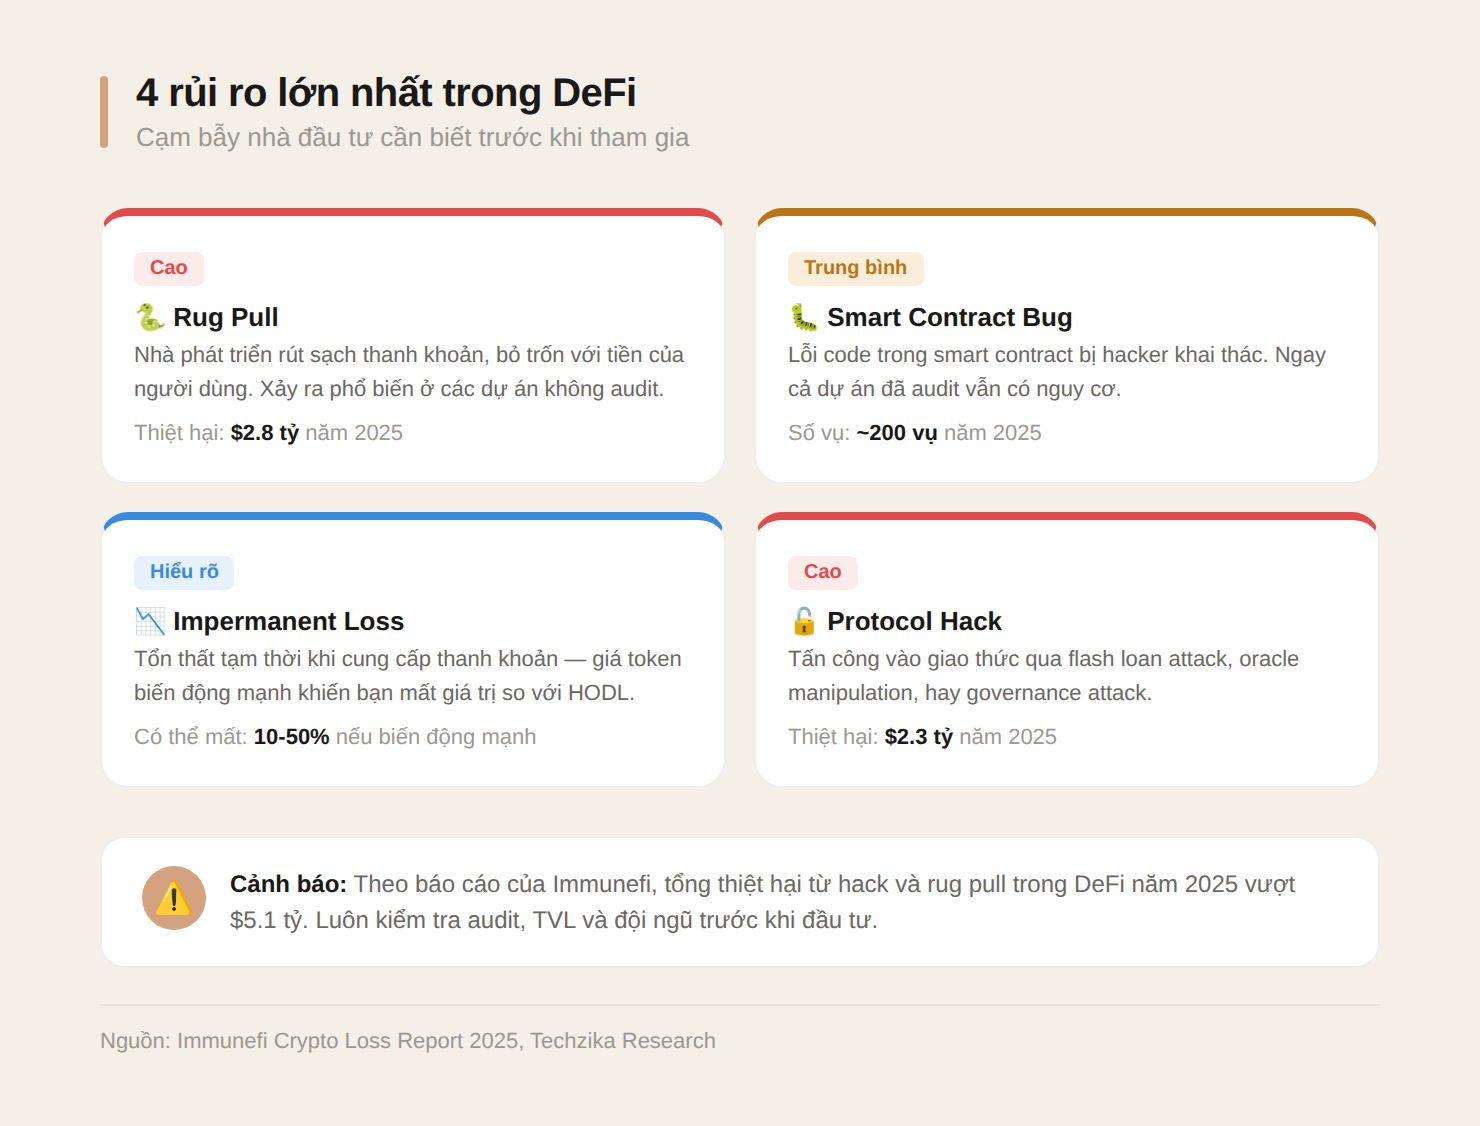
Nếu tôi chỉ nói về mặt tốt của DeFi, bài viết này sẽ thiếu trung thực. Sự thật là: DeFi vẫn đang trong giai đoạn “Wild West” — cơ hội lớn nhưng rủi ro cũng cực kỳ lớn. Dưới đây là 4 rủi ro lớn nhất tôi đã quan sát và trải nghiệm:
1. Rug Pull — Khi nhà phát triển biến mất
Rug pull là hình thức lừa đảo phổ biến nhất: đội ngũ phát triển tạo ra một dự án DeFi, xây dựng thanh khoản, thu hút người dùng… rồi rút sạch tiền và biến mất. Năm 2025, Immunefi ghi nhận thiệt hại $2,8 tỷ từ rug pull. Lời khuyên: luôn kiểm tra đội ngũ dự án, audit từ bên thứ ba, và TVL trước khi đầu tư.
2. Smart Contract Bug — Lỗi code không thể sửa
DeFi hoạt động trên code. Code có lỗi — hacker khai thác. Năm 2025 có gần 200 vụ tấn công từ smart contract bug, thiệt hại $2,3 tỷ. Ngay cả những dự án đã được audit nhiều lần như Wormhole hay Nomad vẫn bị hack. Bài học: không có gì là “quá lớn để sập” trong DeFi.
3. Impermanent Loss — Kẻ thù thầm lặng của LP
Nếu bạn cung cấp thanh khoản cho một pool (ví dụ ETH/USDC trên Uniswap), khi giá ETH biến động mạnh, bạn có thể chịu impermanent loss — đôi khi lên đến 10-50%. Tôi đã từng mất ~15% vì cung cấp thanh khoản cho một pool volatile. Lời khuyên: stick với các pool stablecoin nếu bạn không muốn mất ngủ.
4. Oracle Manipulation & Governance Attack
Oracle là cầu nối đưa dữ liệu từ thế giới thực vào blockchain. Nếu oracle bị thao túng (giá fake), smart contract có thể bị drain. Ngoài ra, governance attack xảy ra khi kẻ xấu mua đủ token để kiểm soát quyết định của giao thức. Đây là rủi ro ở tầng cao hơn mà người dùng thông thường khó phát hiện.
Quan điểm cá nhân: Tôi không nói điều này để dọa bạn. Tôi nói điều này vì đã từng mất tiền thật trong DeFi. Lần đầu tôi deposit vào một dự án “yield farming” lãi 200% APR — và mất toàn bộ sau 3 ngày vì rug pull. Bài học đắt giá: nếu lợi nhuận quá tốt để tin, gần như chắc chắn nó không có thật.
Chiến lược an toàn của tôi hiện tại: 50% vào blue-chip DeFi (Aave, Uniswap, MakerDAO), 30% vào L1/L2 staking, 20% cho yield farming rủi ro thấp (stablecoin pool trên Curve). Không bao giờ all-in vào một giao thức duy nhất.
Bắt đầu với DeFi như thế nào? Lộ trình từ A-Z
Nếu bạn đã đọc đến đây và muốn bắt đầu với DeFi, đây là lộ trình từng bước tôi khuyên người mới nên đi:
- Học về ví crypto: Cài MetaMask hoặc Trust Wallet. Hiểu cách backup seed phrase — quan trọng nhất. Mất seed phrase là mất tất cả.
- Mua một ít ETH hoặc stablecoin: Trên sàn tập trung như Binance, sau đó rút về ví. Xem hướng dẫn chi tiết tại bài Sàn crypto uy tín Việt Nam 2026.
- Làm quen với Testnet: Trước khi dùng tiền thật, hãy thử trên testnet của Uniswap hoặc Aave. Hoàn toàn miễn phí.
- Swap nhỏ: Swap $10-20 trên Uniswap (dùng Arbitrum để tiết kiệm gas) để hiểu quy trình.
- Gửi tiết kiệm DeFi: Deposit một ít USDC vào Aave để xem lãi hàng ngày tích lũy thế nào.
Bài viết Lập Kế Hoạch Tài Chính Cá Nhân của tôi có thể giúp bạn xây dựng chiến lược phân bổ tài sản trước khi bước vào DeFi.
Quan điểm cá nhân: Dành cho người mới: đừng vội vàng. DeFi sẽ còn đó. Tôi đã thấy quá nhiều người mất tiền vì FOMO. Hãy dành 1-2 tháng chỉ để đọc, học và thử nghiệm với số tiền bạn sẵn sàng mất — trước khi đưa tiền thật vào.
Vì sao tôi bắt đầu quan tâm đến DeFi — và vì sao bạn nên thận trọng
Đầu năm 2025, tôi có một khoản tiền nhỏ để dành. Gửi ngân hàng lãi suất 4-5%/năm, kỳ hạn 12 tháng. Rút trước hạn mất lãi. Tôi tự hỏi: có cách nào khác để số tiền này sinh lời linh hoạt hơn không? Tình cờ, tôi đọc về DeFi — tài chính phi tập trung — nơi người dùng có thể cho vay, vay thế chấp, hoặc kiếm lãi từ tiền số mà không qua ngân hàng. Ban đầu tôi hoài nghi: không qua trung gian thì ai kiểm soát rủi ro? Nhưng sau vài tháng trải nghiệm stablecoin trên các giao thức DeFi cơ bản, tôi nhận ra đây không chỉ là công nghệ — mà là một cách nghĩ khác về tài chính.
| Chỉ số | Ngân hàng truyền thống | DeFi (tài chính phi tập trung) |
|---|---|---|
| Lãi suất tiết kiệm | 4-6%/năm | 8-20% APR (stablecoin) |
| Thời gian giải ngân vay | 3-7 ngày làm việc | Vài giây đến vài phút |
| KYC (xác minh danh tính) | Bắt buộc | Không cần |
| Giờ giao dịch | 8h-17h, thứ 2-6 | 24/7/365 |
| Rủi ro chính | Phá sản ngân hàng | Smart contract bug, rug pull |
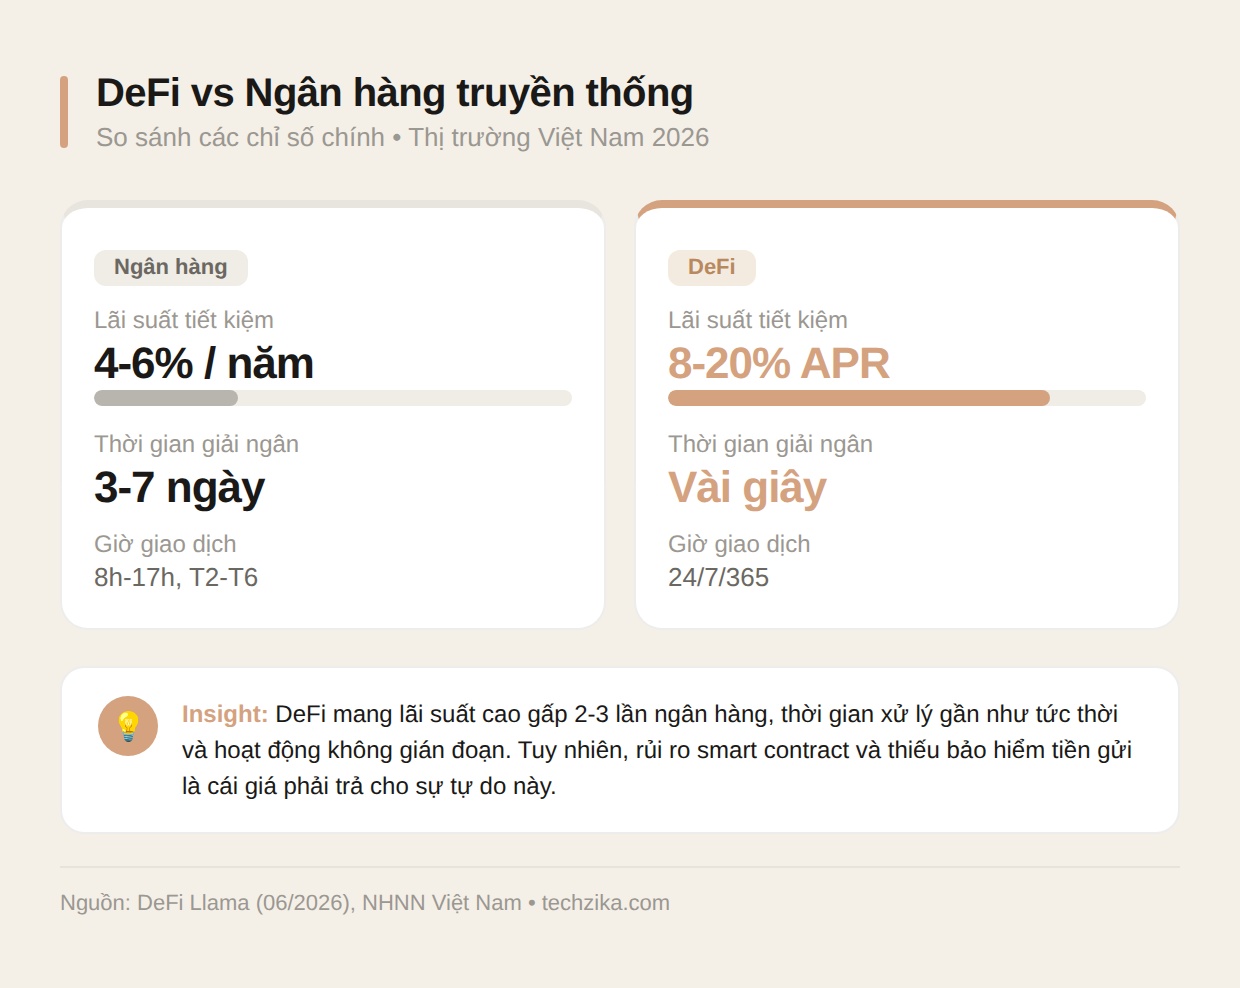
Bảng trên cho thấy sự khác biệt rõ ràng. DeFi mang đến cơ hội tiếp cận dịch vụ tài chính không biên giới. Nhưng kèm theo đó là rủi ro mà người dùng phải tự chịu trách nhiệm. Không có bảo hiểm tiền gửi, không có tổ chức nào đứng ra bảo vệ bạn nếu smart contract bị hack.
DeFi tại Việt Nam 2026: phát triển ra sao?
Thị trường Việt Nam chứng kiến sự quan tâm ngày càng lớn với DeFi, dù còn ở giai đoạn đầu. Theo báo cáo từ Chainalysis (2026), Việt Nam đứng thứ 3 toàn cầu về chỉ số chấp nhận tiền số, và DeFi là một phần quan trọng trong đó.
Tuy nhiên, rào cản lớn nhất là kiến thức: phần lớn người dùng Việt mới chỉ biết đến mua bán coin trên sàn tập trung (Binance, OKX), chưa quen với việc tự quản lý tài sản qua ví cá nhân (self-custody). Một khảo sát nhỏ của tôi trên nhóm Facebook Crypto Việt Nam với hơn 200 phản hồi cho thấy chỉ 18% từng dùng qua DeFi lending, và 72% trong số đó làm qua Binance Earn (dịch vụ DeFi wrapper do sàn cung cấp) thay vì trực tiếp trên blockchain.
Ước tính có khoảng 1,2-1,5 triệu người Việt đã từng tương tác với DeFi ít nhất một lần. Con số này chiếm khoảng 15-18% tổng số người nắm giữ tiền số tại Việt Nam. Cơ hội còn rất lớn, nhưng thách thức là giáo dục người dùng về tự quản lý tài sản và nhận diện rủi ro smart contract.
Theo tôi, tiềm năng của DeFi tại Việt Nam nằm ở hai mảng: (1) gửi tiết kiệm stablecoin cho người có tiền nhàn rỗi muốn lãi suất cao hơn ngân hàng, (2) vay thế chấp bằng tiền số cho các nhà đầu tư cần thanh khoản ngắn hạn. Cả hai đều đáp ứng nhu cầu thực tế mà ngân hàng truyền thống chưa phục vụ tốt.
Câu hỏi thường gặp
DeFi có an toàn không?
DeFi có mức độ an toàn khác nhau tùy giao thức. Các giao thức blue-chip như Aave, Uniswap, MakerDAO đã hoạt động nhiều năm, được audit nhiều lần và có TVL lớn — an toàn tương đối. Tuy nhiên, không có gì là “an toàn tuyệt đối” trong DeFi. Rủi ro smart contract, thanh khoản và thị trường luôn hiện hữu. Luôn đa dạng hóa và không đầu tư nhiều hơn số tiền bạn sẵn sàng mất.
Cần bao nhiêu tiền để bắt đầu với DeFi?
Bạn có thể bắt đầu với chỉ $20-50 để trải nghiệm swap token. Để gửi tiết kiệm hoặc cung cấp thanh khoản hiệu quả, nên có ít nhất $500-1.000 do chi phí gas (đặc biệt trên Ethereum Mainnet). Trên các L2 như Arbitrum, Base hay Polygon, gas fee rất thấp, phù hợp cho người mới bắt đầu với số tiền nhỏ.
DeFi khác gì với crypto truyền thống?
Crypto truyền thống đơn thuần là mua bán coin trên sàn tập trung. DeFi mở rộng ra toàn bộ hệ thống tài chính: cho vay, vay mượn, giao dịch, bảo hiểm, quản lý tài sản — tất cả đều phi tập trung, không qua trung gian và có thể tương tác với nhau (composability). Nếu crypto là “tiền số”, DeFi là “ngân hàng số” không cần ngân hàng.
DeFi có thuế không? Có vi phạm pháp luật không?
Ở Việt Nam, chưa có khung pháp lý rõ ràng cho DeFi. Giao dịch crypto hiện không bị cấm nhưng cũng không được bảo vệ bởi pháp luật. Về thuế, chưa có quy định cụ thể — nhưng theo xu hướng quốc tế, lợi nhuận từ giao dịch crypto sẽ sớm chịu thuế. Hãy tự ghi chép giao dịch của bạn để phục vụ việc kê khai sau này.
Tương lai của DeFi trong 5 năm tới?
Tôi dự đoán DeFi sẽ tiếp tục phát triển theo 3 hướng: (1) Tích hợp sâu hơn với TradFi qua token hóa tài sản thực (RWA), (2) Mở rộng lên các layer 2 và chuỗi mới để giảm chi phí, (3) Khung pháp lý rõ ràng hơn — có thể là con dao hai lưỡi: vừa bảo vệ người dùng vừa hạn chế sự phi tập trung. Bài viết Quỹ Mở Là Gì và Đầu Tư Vàng Có Lời Không trên Techzika có thể cho bạn góc nhìn bổ sung về đa dạng hóa danh mục.
Kết luận
DeFi là gì? Đó không chỉ là một công nghệ — đó là một cách tiếp cận hoàn toàn mới với tài chính, nơi quyền lực được chuyển từ tổ chức sang cá nhân, nơi mọi giao dịch đều minh bạch, và nơi cơ hội đi kèm với trách nhiệm.
Tôi tin rằng DeFi sẽ thay đổi căn bản ngành tài chính trong thập kỷ tới — nhưng con đường này không trải hoa hồng. Rủi ro là có thật, lừa đảo là có thật, và mất tiền là có thật. Nhưng nếu bạn tiếp cận một cách thông minh, học hỏi từng bước và quản lý rủi ro cẩn thận, DeFi có thể là một trong những cánh cửa tài chính quan trọng nhất trong cuộc đời bạn.
Nếu bạn đã từng dùng DeFi hoặc có câu hỏi, hãy để lại bình luận bên dưới. Cùng xem thêm các bài viết khác trên Techzika về đầu tư tài chính và sàn crypto để trang bị kiến thức toàn diện trước khi đầu tư.