Lãi suất vay mua nhà 2026: Từ 6% lên 14% chỉ trong 2 năm
Năm 2024, bạn tôi vay 2 tỷ mua căn hộ tại TP.HCM với lãi suất ưu đãi 7,5%/năm trong 12 tháng. Sang tháng 6/2026, lãi suất thả nổi của anh ấy là 13,8%/năm. Tiền lãi hàng tháng tăng từ 12,5 triệu lên 23 triệu — gần gấp đôi. Anh ấy đang phải tìm cách bán căn hộ để trả nợ.
Câu chuyện này không hiếm. Theo số liệu từ VTC News, lãi suất vay mua nhà tại Việt Nam đã tăng vọt từ mức 6-8% (ưu đãi) lên phổ biến 12-14%/năm, thậm chí chạm 15% tại một số ngân hàng (nguồn: VTC News, 3/2026). Nguyên nhân chính: chi phí huy động vốn tăng, kiểm soát tín dụng bất động sản chặt chẽ hơn từ Ngân hàng Nhà nước.
Theo tôi, đây không phải thời điểm tốt để vay mua nhà nếu bạn không có dòng tiền ổn định. Lãi suất đang ở đỉnh chu kỳ, nhưng cũng có thể còn tăng tiếp nếu lạm phát chưa được kiểm soát.
So sánh lãi suất vay mua nhà 5 ngân hàng lớn (tháng 7/2026)
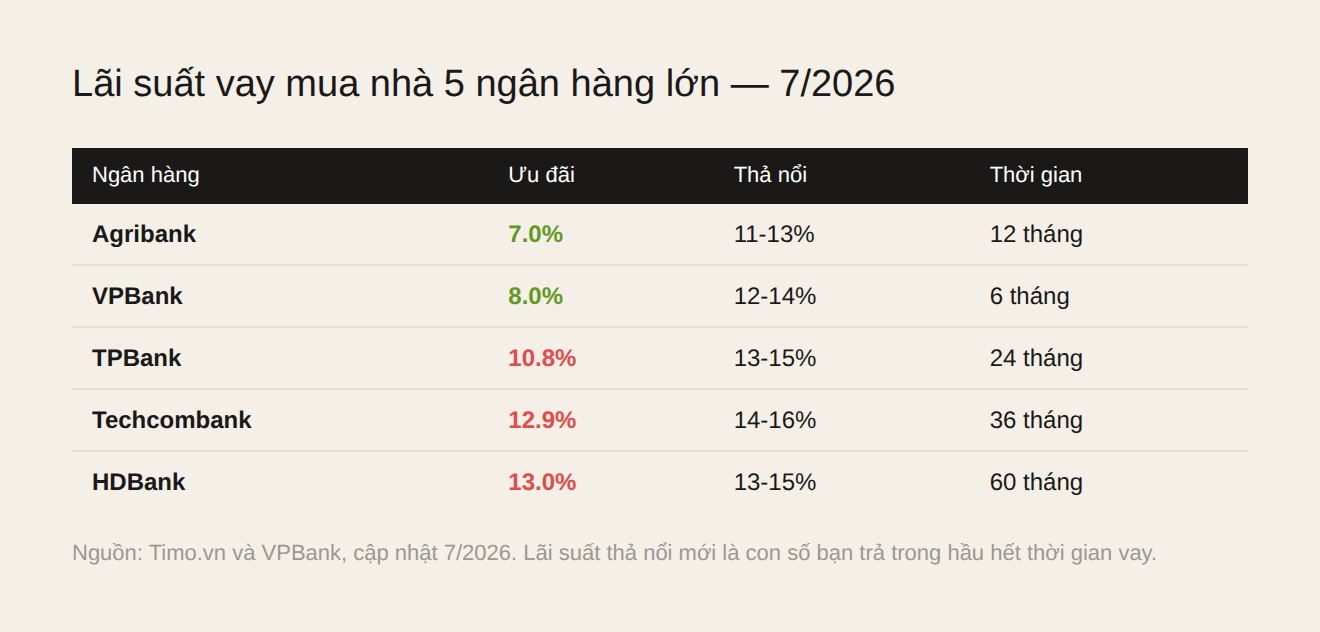
Dưới đây là bảng so sánh lãi suất vay mua nhà tại 5 ngân hàng phổ biến nhất tại VN, cập nhật tháng 7/2026 từ Timo.vn và VPBank:
| Ngân hàng | Lãi suất ưu đãi (tháng đầu) | Lãi suất thả nổi | Thời gian ưu đãi |
|---|---|---|---|
| Agribank | 7,0%/năm | ~11-13%/năm | 12 tháng |
| TPBank | 10,8%/năm | ~13-15%/năm | 24 tháng |
| Techcombank | 12,9%/năm | ~14-16%/năm | 36 tháng |
| VPBank | 8,0%/năm | ~12-14%/năm | 6 tháng |
| HDBank | 13,0%/năm | ~13-15%/năm | 60 tháng |
Nguồn: Timo.vn và VPBank, cập nhật 7/2026.
Tôi thấy nhiều người chỉ nhìn vào lãi suất ưu đãi ban đầu rồi quyết định vay. Đây là sai lầm. Lãi suất thả nổi mới là con số bạn sẽ trả trong hầu hết thời gian vay. Một ngân hàng offer ưu đãi 7% trong 6 tháng nhưng sau đó thả nổi 14% — bạn chỉ được lợi trong nửa năm đầu, còn 29,5 năm sau trả rất cao.
Chi phí thực tế khi vay mua nhà: Ẩn phí và bẫy cần tránh
Ngoài lãi suất, người vay mua nhà tại VN phải đối mặt với nhiều khoản phí “ngầm”. Theo kinh nghiệm của tôi, tổng chi phí thực tế có thể cao hơn 15-20% so với lãi suất niêm yết:
- Phí trả nợ trước hạn: 2-5% trên số tiền trả trước. Một số ngân hàng thu phí này trong 3-5 năm đầu. Nếu bạn trả 500 triệu trước hạn, mất 10-25 triệu tiền phí.
- Phí thẩm định tài sản: 2-5 triệu/lần. Một số ngân hàng “miễn phí” nhưng tính vào lãi suất.
- Bảo hiểm khoản vay: Thường 0,5-1%/năm trên dư nợ. Nếu vay 2 tỷ, mất 10-20 triệu/năm.
- Phí tất toán: 0,5-1% khi kết thúc khoản vay.
Tôi từng gặp một trường hợp: vay 1,5 tỷ tại ngân hàng A với lãi suất 8% ưu đãi. Sau 12 tháng, lãi thả nổi lên 14,5%. Khi muốn chuyển sang ngân hàng B (lãi thả nổi 12,5%), bị tính phí trả nợ trước hạn 3% — mất 45 triệu. Tính ra chẳng khá hơn là bao. Luôn đọc kỹ hợp đồng trước khi ký.
Cách tính lãi suất vay mua nhà chính xác
Có 2 cách tính lãi phổ biến tại VN mà bạn cần phân biệt:
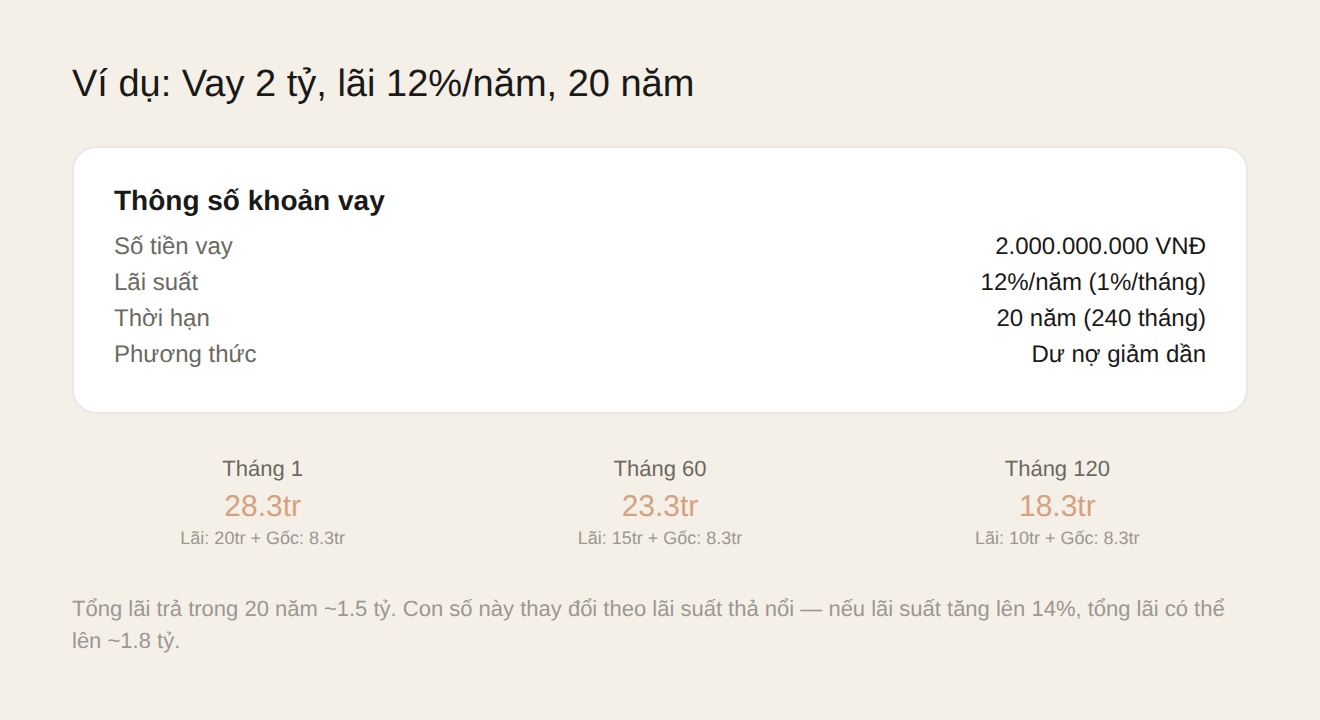
1. Dư nợ giảm dần (phổ biến nhất). Lãi tính trên số dư nợ còn lại. Tháng đầu trả lãi nhiều nhất, tháng cuối trả ít nhất. Ví dụ vay 2 tỷ, lãi 12%/năm (1%/tháng), thời hạn 20 năm:
- Tháng 1: lãi = 2 tỷ × 1% = 20 triệu + gốc ≈ 8,3 triệu = tổng 28,3 triệu
- Tháng 60: lãi = 1,5 tỷ (còn lại) × 1% = 15 triệu + gốc ≈ 8,3 triệu = tổng 23,3 triệu
- Tháng 120: lãi = 1 tỷ × 1% = 10 triệu + gốc ≈ 8,3 triệu = tổng 18,3 triệu
2. Dư nợ ban đầu (niên kim cố định). Tổng số tiền trả mỗi tháng bằng nhau trong suốt kỳ hạn vay. Phù hợp với người muốn chủ động dòng tiền. Với cùng ví dụ trên, mỗi tháng trả ~22 triệu cố định — nhưng lãi suất thường cao hơn 0,5-1% so với dư nợ giảm dần.
Chiến lược vay mua nhà thông minh trong bối cảnh lãi suất cao
Nếu bạn vẫn quyết định vay mua nhà trong năm 2026, đây là 4 chiến lược tôi đã đúc kết từ kinh nghiệm tư vấn cho hơn 10 người vay. Tham khảo thêm bài vay mua nhà 2026: kinh nghiệm thực tế và cạm bẫy để biết các tình huống oái ăm thường gặp.
1. Vay tối đa 50% giá trị tài sản. Khi lãi suất 12-14%, vay 70-80% giá trị nhà là quá rủi ro. Tiền lãi + gốc hàng tháng có thể chiếm 60-70% thu nhập — không bền vững. Chỉ vay 50%, bạn còn dư địa tài chính để xoay sở.
2. Chọn kỳ hạn vay dài nhất (20-25 năm). Dù tổng lãi trả nhiều hơn, nhưng dòng tiền hàng tháng thấp hơn, giúp bạn linh hoạt. Bạn luôn có thể trả nợ trước hạn sau 3-5 năm khi tài chính tốt hơn.
3. Cố định lãi suất càng lâu càng tốt. Một số ngân hàng cho phép cố định lãi suất 3-5 năm. Trong bối cảnh lãi suất biến động, ưu tiên gói vay có thời gian cố định dài — dù lãi suất ban đầu có cao hơn 0,5-1%.
4. Đàm phán phí trả nợ trước hạn. Trước khi ký, yêu cầu ngân hàng giảm phí trả nợ trước hạn từ 3-5% xuống 1-2% hoặc miễn phí sau 3 năm. Điều này cho bạn quyền chọn refinance khi lãi suất giảm. Tôi cho rằng điều khoản này quan trọng hơn lãi suất ưu đãi 1-2%.
Năm 2027-2028, nhiều chuyên gia dự báo lãi suất có thể hạ nhiệt khi Ngân hàng Nhà nước nới lỏng chính sách tiền tệ. Nếu bạn vay hôm nay, hãy đảm bảo có thể trả được ở mức lãi 14-15% trong ít nhất 12 tháng đầu — sau đó refinance khi lãi suất giảm.
Câu hỏi thường gặp
Vay mua nhà lãi suất thả nổi 14%, tôi có nên bán nhà trả nợ?
Chỉ bán nếu bạn không thể trả nợ trong 12 tháng tới. Trước khi bán, hãy thử: (1) Đàm phán với ngân hàng giãn nợ hoặc giảm lãi. (2) Refinance sang ngân hàng khác có lãi thấp hơn. (3) Cho thuê nhà để có dòng tiền bù lãi. Nếu tất cả không khả thi, bán là phương án cuối — nhưng đừng đợi đến khi ngân hàng phát mãi.
Dấu hiệu nào cho thấy tôi đang vay sai cách?
3 dấu hiệu: (1) Tiền trả nợ hàng tháng >50% thu nhập. (2) Không có tiết kiệm khẩn cấp (tối thiểu 6 tháng chi phí). (3) Phải vay thêm để trả nợ cũ. Nếu có bất kỳ dấu hiệu nào, bạn cần tái cấu trúc khoản vay ngay. Gặp chuyên gia tài chính hoặc ngân hàng để được tư vấn phương án giãn nợ.
Vay mua nhà online có an toàn không?
Có, nếu đó là app chính thức của ngân hàng (VPBank NEO, TPBank eBank, Techcombank…). Các app fintech như FE Credit, Home Credit thường có lãi suất cao hơn 5-10% so với ngân hàng truyền thống. Không vay qua các app không có giấy phép hoặc qua môi giới không rõ danh tính. Luôn kiểm tra giấy phép của tổ chức tín dụng trên website Ngân hàng Nhà nước.
Sau khi mua nhà xong, tôi nên theo dõi chỉ số nào?
3 chỉ số quan trọng: (1) Lãi suất tham chiếu (VND interbank rate, lãi suất điều hành của NHNN) — biết khi nào lãi suất thả nổi của bạn thay đổi. (2) CPI — lạm phát cao thường kéo lãi suất tăng. (3) Giá bất động sản cùng khu vực — biết tài sản của bạn còn giá trị không, phòng trường hợp phải bán. Theo dõi hàng tháng qua các trang tài chính uy tín.
Khi nào không nên vay mua nhà dù lãi suất thấp?
Khi: (1) Công việc không ổn định (hợp đồng ngắn hạn, thu nhập biến động). (2) Chưa có quỹ khẩn cấp tối thiểu 6 tháng chi phí. (3) Định mua để đầu cơ (lướt sóng) — thị trường BĐS 2026 đang điều chỉnh, mua lướt sóng rủi ro cao. (4) Khoản vay >70% giá trị tài sản với lãi suất thả nổi. Nhà là để ở — đừng biến nó thành gánh nặng tài chính.
Kết luận
Lãi suất vay mua nhà 2026 đang ở mức cao nhất trong 3 năm trở lại đây. Nếu bạn bắt buộc phải vay, hãy chuẩn bị tài chính thật kỹ: vay không quá 50% giá trị tài sản, chọn kỳ hạn dài, và luôn có quỹ dự phòng cho kịch bản lãi suất tăng thêm 2-3%. Ngoài ra, đừng quên theo dõi giá vàng hôm nay và các kênh đầu tư khác để đa dạng hóa danh mục — không nên dồn toàn bộ tài sản vào một căn nhà. Tôi cho rằng mua nhà năm 2026 là quyết định tài chính quan trọng nhất của nhiều người — hãy coi nó như một dự án, không phải cảm xúc nhất thời.