Unit Economics là gì? Đây là cách doanh nghiệp đo doanh thu và chi phí gắn với một đơn vị kinh tế cụ thể—chẳng hạn một đơn hàng, một khách hàng, một tài khoản SaaS hoặc một hợp đồng. Mục tiêu không phải là làm dashboard có thật nhiều số, mà là trả lời ba câu hỏi: bán thêm một unit có tạo ra đóng góp không, khách hàng có ở lại đủ lâu để hoàn CAC không, và tổng đóng góp có đủ bù chi phí cố định cùng áp lực dòng tiền không?
Unit Economics dương không đồng nghĩa doanh nghiệp có lợi nhuận ròng. Hãy khóa bốn thứ trước khi tính: unit, kỳ đo, phạm vi chi phí và cohort. Với ecommerce, bắt đầu từ contribution margin trên mỗi đơn; với SaaS, nối gross/contribution profit của một tài khoản với retention, LTV, CAC và CAC payback.
Unit Economics là gì và vì sao founder cần quan tâm?
Unit Economics là phương pháp phân tích hiệu quả kinh tế ở cấp độ một đơn vị thay vì chỉ nhìn doanh thu tổng hoặc lợi nhuận cuối kỳ. “Unit” không giống nhau ở mọi mô hình:
| Mô hình | Unit nên bắt đầu | Câu hỏi chính |
|---|---|---|
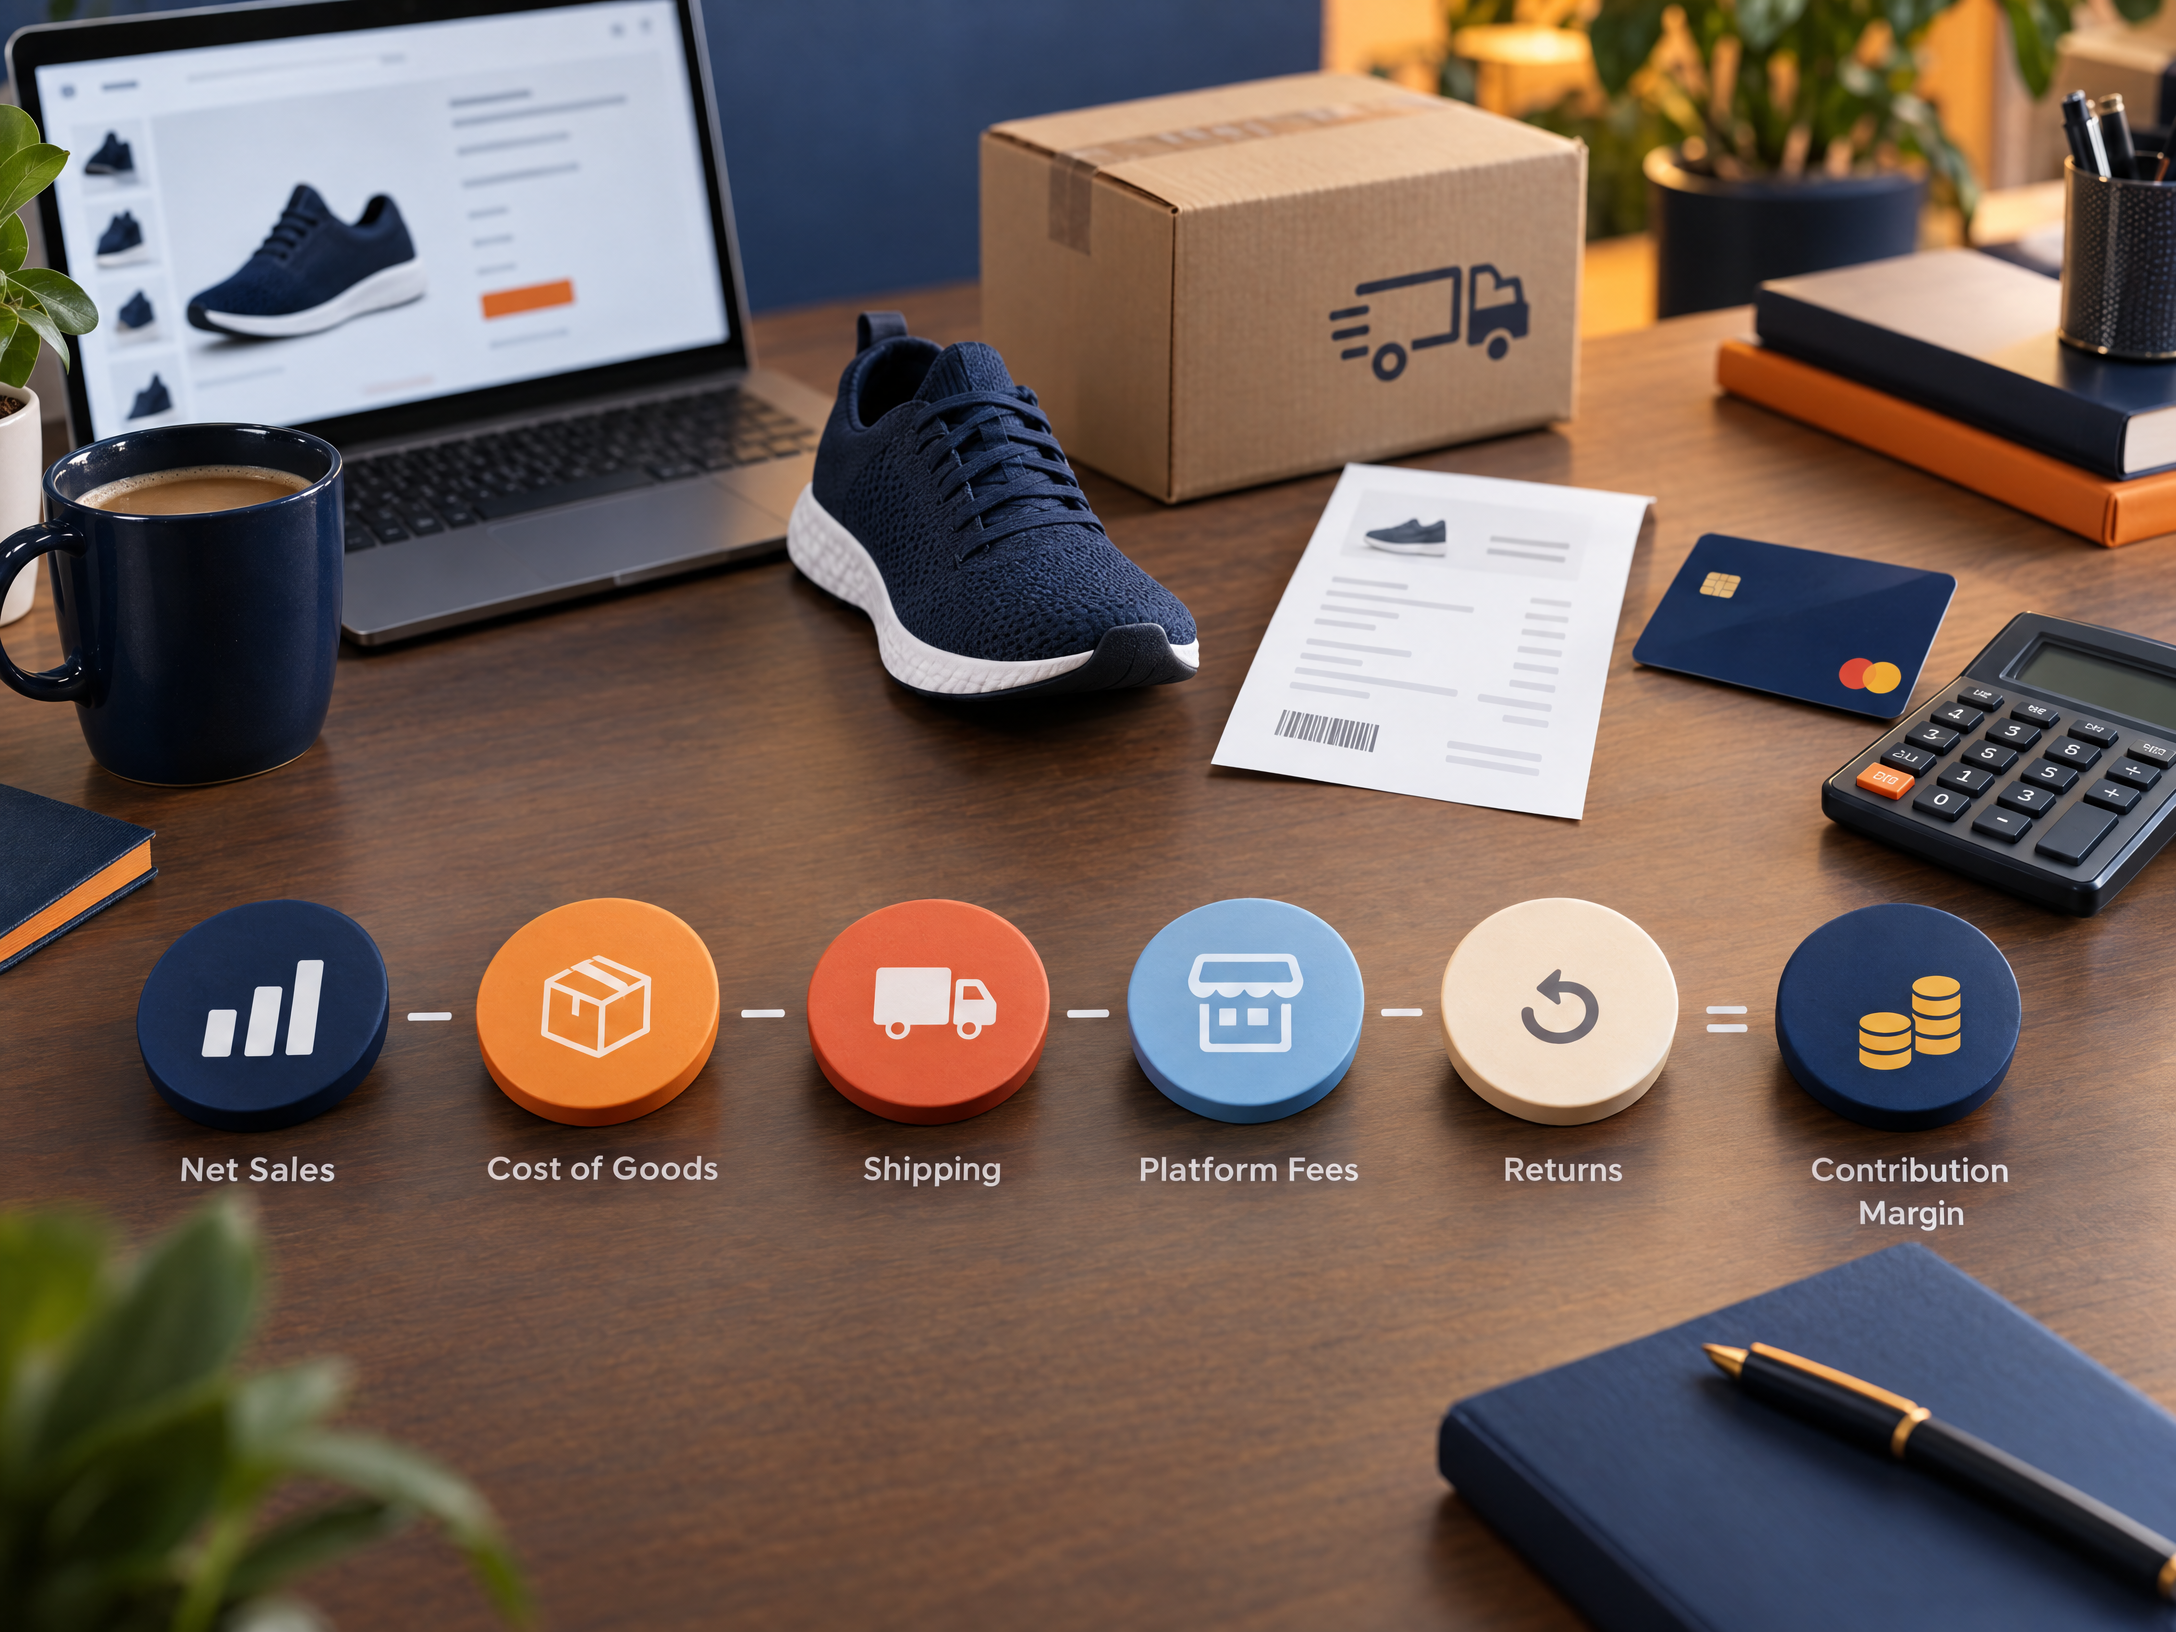
| Thương mại điện tử | Một đơn hàng, sau đó nối lên một khách hàng/cohort | Sau giá vốn, phí sàn, giao hàng, thanh toán và hoàn trả, mỗi đơn còn bao nhiêu? |
| SaaS thuê bao | Một tài khoản trả phí theo tháng hoặc năm | Khách tạo bao nhiêu gross/contribution profit trước khi churn và mất bao lâu để hoàn CAC? |
| Dịch vụ dự án | Một hợp đồng, dự án hoặc giờ billable | Phí thu được có đủ bù nhân công trực tiếp, chi phí giao hàng và thời gian sales không? |
| Marketplace | Một giao dịch hoặc một người mua hoạt động | Take rate và chi phí phục vụ mỗi giao dịch có tạo contribution dương không? |
Không có một công thức duy nhất đúng cho mọi công ty. Mercury phân biệt hai hướng phổ biến: đo theo món hàng bán ra bằng contribution margin, hoặc đo theo khách hàng bằng LTV, CAC và payback. Điểm quan trọng là không trộn các cấp độ: doanh thu của đơn hàng không thể so trực tiếp với CAC của khách hàng nếu chưa nối đơn hàng đó vào hành vi mua lặp lại.
Sáu chỉ số cốt lõi trong Unit Economics
Sáu chỉ số dưới đây không nên được đọc như sáu ô độc lập. Chúng tạo thành một chuỗi: biên đóng góp → chi phí thu hút → giữ chân → giá trị vòng đời → tốc độ hoàn vốn → khả năng hòa vốn.
1. Contribution margin: bán thêm một unit còn lại bao nhiêu?
Contribution margin, hay biên đóng góp, là phần doanh thu còn lại sau các chi phí biến đổi gắn trực tiếp với unit. Với một đơn vị:
CM/unit = Doanh thu thuần/unit − Chi phí biến đổi/unit
CM% = CM/unit ÷ Doanh thu thuần/unit
Doanh thu thuần nên tính sau giảm giá, hoàn tiền và các điều chỉnh phù hợp. Chi phí biến đổi là khoản tăng theo số đơn, số khách hoặc mức sử dụng. Với shop online, đó có thể là giá vốn, phí sàn, phí thanh toán, bao bì, pick-pack, giao hàng trợ giá, hoa hồng, COD thất bại và dự phòng hoàn trả. Với SaaS, cần xem cloud, API, phí thanh toán, hạ tầng dữ liệu và phần hỗ trợ trực tiếp có tăng theo khách hàng hay mức sử dụng hay không.
CM dương cho biết mỗi unit còn phần đóng góp để trả chi phí cố định. CM âm là tín hiệu phải xem lại giá, giá vốn hoặc biến phí trước khi mua thêm traffic. CM vẫn không phải lợi nhuận ròng; tiền thuê, lương cố định, khấu hao, lãi vay, thuế và chi phí quản lý có thể chưa nằm trong phép tính.
2. Gross margin: đừng nhầm với contribution margin
Gross margin thường đo phần còn lại sau COGS:
Gross profit = Doanh thu thuần − COGS
Gross margin = Gross profit ÷ Doanh thu thuần
Contribution margin có thể trừ thêm các biến phí ngoài COGS, vì vậy hai tỷ lệ này trả lời hai câu hỏi khác nhau. Gross margin giúp đọc hiệu quả sản phẩm và giá vốn; contribution margin hữu ích hơn khi quyết định có nên đẩy thêm một đơn hàng, khách hàng hoặc giao dịch hay không.
Ví dụ, đơn hàng 400.000 đồng có COGS 180.000 đồng sẽ có gross margin 55%. Nếu thêm 12.000 đồng phí thanh toán, 25.000 đồng trợ giá giao hàng, 18.000 đồng pick-pack, 7.000 đồng bao bì và 8.000 đồng dự phòng hoàn trả, CM/order chỉ còn 150.000 đồng, tương đương 37,5%. Cả 55% và 37,5% đều có thể đúng—nhưng không được dùng thay thế cho nhau.
3. CAC: có một khách hàng trả tiền mới tốn bao nhiêu?
Customer Acquisition Cost (CAC) là chi phí trung bình để có một khách hàng mới trả tiền:
CAC = Tổng chi phí sales và marketing phục vụ acquisition trong kỳ ÷ Số khách hàng mới trả tiền liên quan
Tử số có thể gồm quảng cáo, lương và hoa hồng sales/marketing, agency, công cụ tạo lead, nội dung, sự kiện và chi phí onboarding trước khi khách được kích hoạt. Nếu chỉ lấy tiền quảng cáo chia cho số lead, đó là cost per lead, chưa phải CAC.
Nên tách blended CAC của toàn công ty khỏi channel CAC của từng kênh. Blended CAC thuận tiện để xem tổng thể, nhưng có thể che một kênh đang lỗ nhờ khách tự nhiên hoặc khách cũ. Channel CAC giúp phân bổ ngân sách, nhưng cần thống nhất cách attribution và xử lý độ trễ từ lần chạm đầu tiên đến lúc thanh toán.
4. Retention và churn: khách ở lại bao lâu?
Với thuê bao, churn đơn giản là tỷ lệ khách rời đi trong một kỳ:
Customer churn = Số khách mất trong kỳ ÷ Số khách đầu kỳ × 100%
Hãy ghi rõ đó là logo churn hay revenue churn. Mất một khách nhỏ và một khách enterprise đều là một logo churn, nhưng ảnh hưởng đến doanh thu định kỳ rất khác. Cũng nên tách churn tự nguyện khỏi churn do thanh toán thất bại.
Với ecommerce không có thuê bao, không nên ép công thức churn của SaaS vào dữ liệu mua lặp lại. Thay vào đó, hãy đo repeat purchase rate và retention theo cohort: nhóm mua lần đầu trong tháng A có bao nhiêu phần trăm mua lần hai trong cửa sổ 30, 90 hoặc 180 ngày? Theo Stripe, mẫu số, kỳ đo và cách phân khúc quyết định độ tin cậy của churn.
5. LTV/CLV: phân biệt doanh thu vòng đời với giá trị tạo lợi nhuận
Lifetime Value (LTV hoặc CLV) ước tính giá trị một khách hàng tạo ra trong toàn bộ thời gian quan hệ. Công thức lịch sử đơn giản thường dùng là:
LTV doanh thu = Giá trị giao dịch bình quân × Số giao dịch bình quân × Thời gian quan hệ
Nhưng nếu LTV được dùng để so với CAC, nên tính trên gross profit hoặc contribution profit thay vì doanh thu thô:
LTV gross-profit ≈ ARPU tháng × Gross margin ÷ Monthly churn
Công thức chia cho churn là một mô hình xấp xỉ, chỉ nên dùng khi ARPU, biên và churn tương đối ổn định. Nó không tự xử lý tăng giá, expansion, downgrade, annual prepay, failed payment, sự khác biệt giữa cohort hoặc giới hạn thời gian dự báo. Stripe gợi ý xem thêm CLV lịch sử, cohort, predictive CLV, retention-based CLV và RFM khi dữ liệu cho phép.
Đừng gọi revenue LTV là “lợi nhuận vòng đời”. Nếu biên gộp thấp, so CAC với doanh thu vòng đời có thể làm tỷ lệ LTV:CAC đẹp giả. Một bảng tính tốt luôn có cột ghi rõ: revenue LTV, gross-profit LTV hay contribution LTV.
6. LTV:CAC và CAC payback: giá trị có bù chi phí, và bao lâu mới thu hồi?
LTV:CAC = LTV ÷ CAC cho biết giá trị dự kiến của một khách hàng so với chi phí thu hút. Mốc 3:1 thường được nhắc trong tài liệu ngành, nhưng nghiên cứu của Harvard Business School cho thấy đây không phải mức tối ưu phổ quát. Mức phù hợp còn phụ thuộc biên lợi nhuận, tốc độ tăng trưởng, lợi suất giảm dần của marketing và khả năng tài trợ dòng tiền.
CAC payback đo thời gian thu hồi chi phí acquisition. Với SaaS:
CAC payback (tháng) = CAC ÷ Contribution profit mỗi khách mỗi tháng
Nếu chưa tính được contribution profit, có thể dùng gross profit như một phiên bản trung gian, nhưng phải ghi rõ. Dùng MRR thô sẽ tạo ra payback theo doanh thu, không phải payback sau chi phí phục vụ. Với ecommerce, có thể tính:
Số đơn hoàn CAC = CAC ÷ CM/order trước CAC
Payback liên quan trực tiếp đến áp lực vốn: LTV cao trên giấy nhưng payback quá dài vẫn có thể khiến startup thiếu tiền trước khi nhận được giá trị dự kiến. Stripe cũng phân biệt payback—tốc độ thu hồi—với LTV:CAC—hiệu quả dài hạn.
Cách tính Unit Economics trong 7 bước
Founder không cần bắt đầu bằng một hệ thống dữ liệu phức tạp. Một bảng tính có cấu trúc tốt đã đủ để tìm ra lỗi lớn đầu tiên.
- Chọn unit: ghi rõ đang đo đơn hàng, khách hàng, tài khoản trả phí, giao dịch hay hợp đồng.
- Chốt kỳ đo: tuần, tháng, quý hoặc cửa sổ 90/180 ngày; không trộn kỳ giữa tử số và mẫu số.
- Chuẩn hóa doanh thu thuần: trừ giảm giá, hoàn tiền, hủy đơn và điều chỉnh liên quan.
- Lập danh mục biến phí: tách COGS, fulfillment, payment, platform fee, cloud, API, support và các khoản tăng theo volume.
- Tính contribution margin: đây là cổng đầu tiên trước khi mở rộng traffic hoặc giảm giá.
- Nối acquisition với retention: tính CAC theo khách trả tiền, sau đó xem cohort nào ở lại và tạo contribution tốt hơn.
- Đối chiếu với dòng tiền và fixed costs: kiểm tra tồn kho, công nợ, thời điểm tiền về, chi phí cố định và điểm hòa vốn.
Với mỗi dòng metric, nên thêm bốn cột quản trị: định nghĩa, nguồn dữ liệu, kỳ đo và người chịu trách nhiệm. Đây là cách tránh việc marketing và finance dùng cùng một tên nhưng khác công thức.
Case 1: tính Unit Economics cho SaaS thu phí tháng
Đây là ví dụ giả định bằng VND, chỉ để minh họa cách tính; không phải benchmark hay số liệu của Techzika. Unit là một tài khoản trả phí, kỳ đo là tháng.
| Biến | Giả định | Đơn vị |
|---|---|---|
| ARPU | 600.000 | VND/khách/tháng |
| Khách trả phí đầu tháng | 300 | tài khoản |
| Khách mới trả phí | 40 | tài khoản |
| Khách churn | 10 | tài khoản |
| Doanh thu tháng | 180.000.000 | VND |
| COGS trực tiếp | 54.000.000 | VND/tháng |
| Sales & marketing | 80.000.000 | VND/tháng |
| Chi phí cố định ngoài COGS và acquisition | 100.000.000 | VND/tháng |
Từ các giả định:
- Gross margin = (180.000.000 − 54.000.000) ÷ 180.000.000 = 70%.
- CAC = 80.000.000 ÷ 40 = 2.000.000 VND/khách mới.
- Monthly churn = 10 ÷ 300 = 3,33%.
- Tuổi thọ xấp xỉ = 1 ÷ 3,33% = 30 tháng.
- LTV gross-profit = 600.000 × 70% × 30 = 12.600.000 VND/khách.
- LTV:CAC = 12.600.000 ÷ 2.000.000 = 6,3 lần.
- CAC payback = 2.000.000 ÷ (600.000 × 70%) = 4,76 tháng.
- Khách hoạt động để bù chi phí cố định = 100.000.000 ÷ 420.000 = khoảng 239 khách, nếu 420.000 đồng là gross profit/khách/tháng.
Cách đọc đúng không phải là “SaaS này chắc chắn khỏe vì LTV:CAC 6,3”. Kết luận thận trọng hơn là: trong bộ giả định này, gross-profit LTV dự kiến cao hơn CAC và payback dưới năm tháng; tuy nhiên cần kiểm tra cohort mới, chi phí support, expansion, failed payment, annual prepay và tiền thực thu trước khi scale.
Case 2: tính Unit Economics cho ecommerce DTC
Với ecommerce, unit đầu tiên là một đơn hàng. Sau khi biết CM/order, hãy nối lên khách hàng mới và cohort 12 tháng.
| Thành phần | Giả định | Đơn vị |
|---|---|---|
| Doanh thu sản phẩm sau giảm giá | 400.000 | VND/đơn |
| COGS | 180.000 | VND/đơn |
| Phí thanh toán | 12.000 | VND/đơn |
| Trợ giá giao hàng | 25.000 | VND/đơn |
| Pick-pack | 18.000 | VND/đơn |
| Bao bì | 7.000 | VND/đơn |
| Dự phòng refund/return | 8.000 | VND/đơn |
| CAC khách mới | 90.000 | VND/khách |
| Số đơn trung bình trong 12 tháng | 2,4 | đơn/khách |
Tổng biến phí mỗi đơn là 250.000 đồng. Vì vậy:
- CM/order trước CAC = 400.000 − 250.000 = 150.000 đồng.
- CM% = 150.000 ÷ 400.000 = 37,5%.
- Gross margin nếu chỉ xem COGS là 180.000 đồng = 55%.
- Contribution LTV 12 tháng = 2,4 × 150.000 = 360.000 đồng/khách.
- LTV:CAC = 360.000 ÷ 90.000 = 4 lần.
- Số đơn hoàn CAC = 90.000 ÷ 150.000 = 0,6 đơn.
Điểm cần nhớ: gross margin 55% không có nghĩa shop còn 55% doanh thu để trả lương, mặt bằng và chi phí quản lý. Nếu phí sàn hoặc trợ giá giao hàng làm CM/order giảm còn 50.000 đồng, số đơn hoàn CAC tăng lên 1,8 đơn. Tại cùng tần suất mua, payback sẽ dài hơn đáng kể.
Đọc cohort, payback và break-even trước khi quyết định scale
Một chỉ số trung bình toàn công ty có thể che cohort mới đang xấu đi. Hãy nhóm khách theo tháng hoặc quý mua lần đầu, sau đó theo dõi revenue hoặc contribution tích lũy ở tháng 0, 1, 2, 3… Cách này giúp trả lời:
- Cohort tháng này có giữ chân tốt hơn cohort tháng trước không?
- Kênh quảng cáo nào có CAC thấp nhưng khách rời nhanh?
- Gói giá nào tạo contribution LTV cao hơn sau chi phí phục vụ?
- Payback thực tế có ngắn dần khi funnel và onboarding được cải thiện không?
Đừng dùng LTV dự phóng vô hạn để che một đường retention đang rơi. Khi dữ liệu còn ngắn, hãy công bố cửa sổ dự báo—chẳng hạn contribution LTV 90 ngày, 180 ngày hoặc 12 tháng—thay vì gọi một con số chưa quan sát đủ là “giá trị vòng đời”.
Break-even khác CAC payback như thế nào?
CAC payback hỏi: mất bao lâu để thu hồi chi phí thu hút một khách hàng? Break-even hỏi: cần bao nhiêu unit hoặc doanh thu để tổng contribution bù toàn bộ chi phí cố định? Theo công thức của U.S. Small Business Administration:
Break-even units = Fixed costs ÷ (Giá bán/unit − Biến phí/unit)
Break-even sales = Fixed costs ÷ Contribution margin ratio
Ví dụ, nếu chi phí cố định tháng là 100 triệu và contribution margin/unit là 150.000 đồng, doanh nghiệp cần khoảng 667 unit để hòa vốn ở cấp độ contribution. Con số này chưa thay thế báo cáo kế toán: cần xem thêm thuế, tồn kho, công nợ, vốn đầu tư, lãi vay và thời điểm tiền về.
Ngưỡng ra quyết định: khi nào nên scale, sửa mô hình hay dừng?
| Tín hiệu | Diễn giải | Hành động ưu tiên |
|---|---|---|
| CM âm | Bán thêm có thể làm lỗ biến đổi tăng | Dừng scale; kiểm tra giá, COGS và biến phí |
| CM dương nhưng payback dài | Unit có đóng góp nhưng vốn bị khóa lâu | Giảm CAC, tăng activation, tăng tần suất mua hoặc điều chỉnh giá |
| LTV:CAC đẹp nhưng cohort mới xấu | Trung bình cũ đang che chất lượng acquisition hiện tại | Phân tích theo cohort, kênh và gói giá; không scale theo blended metric |
| Payback ngắn, retention ổn định | Có cơ sở tốt hơn để tăng ngân sách có kiểm soát | Scale từng bước, đặt guardrail cho CM và cash balance |
Không có benchmark 3:1 hay 12 tháng nào thay thế được câu hỏi: doanh nghiệp có đủ tiền để đi đến thời điểm hoàn vốn không? Một mô hình có LTV:CAC thấp nhưng payback rất nhanh đôi khi phù hợp với chiến lược tăng trưởng thận trọng hơn một mô hình tỷ lệ cao nhưng dựa quá nhiều vào dự báo dài hạn.
Sáu bẫy khiến Unit Economics đẹp giả
1. Chọn sai unit hoặc trộn các cấp độ
Đơn hàng, khách hàng, tài khoản trả phí và user miễn phí là những đơn vị khác nhau. Hãy ghi unit ngay trên đầu bảng tính.
2. Tính CAC lệch kỳ
Chi phí sales hôm nay có thể tạo hợp đồng sau nhiều tháng. Nếu chu kỳ bán hàng dài, cần gắn chi phí với cohort hoặc cửa sổ chuyển đổi phù hợp.
3. Bỏ sót biến phí
Cloud, API, support, payment, hoàn trả, giao hàng trợ giá và phí nền tảng thường bị bỏ quên vì không nằm trong hóa đơn giá vốn.
4. Gọi revenue LTV là lợi nhuận
LTV chỉ có ý nghĩa khi biết nó đang đo doanh thu, gross profit hay contribution profit. LTV càng xa chi phí phục vụ thì càng cần thận trọng.
5. Biến benchmark thành luật
3:1 và 12 tháng là mốc tham khảo trong một số tài liệu, không phải chuẩn cứng cho mọi ngành, giai đoạn, cohort hay thị trường Việt Nam.
6. Để blended metric che cohort xấu
Luôn kiểm tra theo kênh, thời điểm mua, gói giá và phân khúc khi dữ liệu cho phép. Trung bình toàn công ty chỉ là điểm bắt đầu.
Mẫu dashboard Unit Economics tối thiểu
Để bắt đầu bằng Google Sheets hoặc Excel, hãy tạo các cột sau:
| Nhóm | Cột cần có | Mục đích |
|---|---|---|
| Doanh thu | Ngày mua, cohort, doanh thu thuần, hoàn tiền | Không dùng doanh thu gộp khi tính biên |
| Biến phí | COGS, payment, fulfillment, platform, cloud/API, support | Tính CM/unit hoặc contribution profit |
| Acquisition | Kênh, campaign, chi phí sales/marketing, khách trả tiền mới | Tính blended và channel CAC |
| Retention | Ngày kích hoạt, ngày churn, mua lặp lại, gói giá | Đọc retention và cohort |
| Quyết định | CM%, LTV, LTV:CAC, payback, cash collected, fixed costs | Chọn scale, sửa hay dừng |
Mỗi tháng nên lưu một bản snapshot thay vì chỉ ghi đè số cũ. Khi một công thức thay đổi, bạn vẫn truy lại được vì sao CAC, LTV hoặc margin của tháng trước khác với dashboard hiện tại.
Câu hỏi thường gặp
Unit Economics có phải là lợi nhuận ròng không?
Không. Unit Economics đo hiệu quả của một unit. Contribution dương chỉ nói rằng unit còn phần tiền để trả chi phí cố định; doanh nghiệp vẫn có thể lỗ ròng hoặc thiếu tiền do tồn kho, công nợ, thuế, lãi vay, đầu tư sản phẩm và chi phí mở rộng.
LTV:CAC bao nhiêu là tốt?
Không có một ngưỡng dùng chung. Mốc 3:1 là quy ước thường được nhắc, nhưng cần xem cách định nghĩa LTV, phạm vi CAC, gross/contribution margin, cohort, payback và khả năng tài trợ dòng tiền trước khi kết luận.
Shop ecommerce có nên dùng công thức churn của SaaS không?
Không nên dùng máy móc. Nếu không có thuê bao, hãy đo repeat purchase và retention theo cohort mua lần đầu, rồi nối số đơn và contribution margin vào một cửa sổ thời gian cụ thể.
Gross margin và contribution margin khác nhau thế nào?
Gross margin thường trừ COGS. Contribution margin có thể trừ thêm các biến phí gắn với việc bán hoặc phục vụ unit như payment, giao hàng, bao bì, phí nền tảng và support. Vì vậy contribution margin có thể thấp hơn gross margin.
CAC payback có phải là thời điểm công ty hòa vốn không?
Không. CAC payback là thời gian thu hồi chi phí thu hút một khách hàng; break-even của công ty còn phụ thuộc tổng contribution, fixed costs, giá, volume, tồn kho, công nợ và các nghĩa vụ tiền mặt khác.
Doanh nghiệp nhỏ chưa có nhiều dữ liệu có nên tính Unit Economics không?
Có. Hãy bắt đầu bằng một bảng tính đơn giản và công bố rõ giả định. Khi dữ liệu tăng, thay công thức dự phóng bằng cohort thực tế; đừng chờ có hệ thống dữ liệu hoàn hảo mới kiểm tra một đơn hàng đang lời hay lỗ.
Kết luận
Unit Economics là chiếc cầu nối giữa marketing, sản phẩm, vận hành và tài chính. Cách làm đáng tin cậy không bắt đầu từ việc săn một benchmark đẹp, mà từ việc khóa đúng unit, doanh thu thuần, biến phí, cohort và kỳ đo. Sau đó, hãy đi theo chuỗi: contribution margin → CAC → retention → LTV → payback → break-even.
Nếu mô hình đang CM âm, đừng mua thêm traffic. Nếu CM dương nhưng payback quá dài, hãy ưu tiên giảm vốn bị khóa. Nếu LTV:CAC đẹp nhờ một cohort cũ, hãy kiểm tra lại acquisition hiện tại. Và nếu các chỉ số đều tốt, vẫn cần đối chiếu với lợi nhuận ròng và dòng tiền trước khi scale.
Để đặt Unit Economics vào bối cảnh rộng hơn, bạn có thể đọc thêm bài mô hình SaaS, Lean Startup, kinh doanh thương mại điện tử và CRO trên Techzika.
Tham khảo
- Mercury — Understanding unit economics & why it matters.
- Harvard Business School — On CUE: The Quest for Optimal Customer Unit Economics.
- Stripe — How to calculate churn rates.
- Stripe — Customer lifetime value (CLV).
- Stripe — What is the CAC payback period?.
- Shopify — Contribution Margin vs. Gross Margin.
- U.S. Small Business Administration — Calculate startup costs and break-even.
Tuyên bố phạm vi: Các con số trong hai case là giả định minh họa bằng VND, không phải benchmark, dự báo hay số liệu của Techzika. Nội dung mang tính giáo dục và phân tích, không phải tư vấn tài chính, kế toán, thuế, pháp lý hoặc đầu tư cá nhân hóa.