App quản lý chi tiêu có thực sự cần thiết?
Hồi đầu năm 2025, tôi từng mở 3 app quản lý chi tiêu trong cùng một tháng, dùng mỗi cái được 2 tuần rồi bỏ. Lý do? App nào cũng bắt nhập tay từng khoản, mà tôi thì quên ngay sau khi trả tiền. Kết quả là sau 3 tháng, tôi không biết tiền đi đâu hết — chỉ biết là hết.
Câu chuyện của tôi không hiếm. Nhiều người tải app quản lý chi tiêu với kỳ vọng “cài vào là tự động kiểm soát”. Thực tế, app chỉ là công cụ — hiệu quả phụ thuộc vào thói quen của bạn. Nhưng nếu chọn đúng app, công cụ này có thể thay đổi cách bạn nhìn về tiền bạc.
Theo tôi, một app quản lý chi tiêu tốt không chỉ giúp bạn biết “tiền đi đâu” — mà còn giúp bạn trả lời “tháng sau cần cắt gì”. Dưới đây là 7 app tôi đã test thực tế trong 6 tháng qua.
App quản lý chi tiêu nào đáng dùng nhất? So sánh 7 ứng dụng
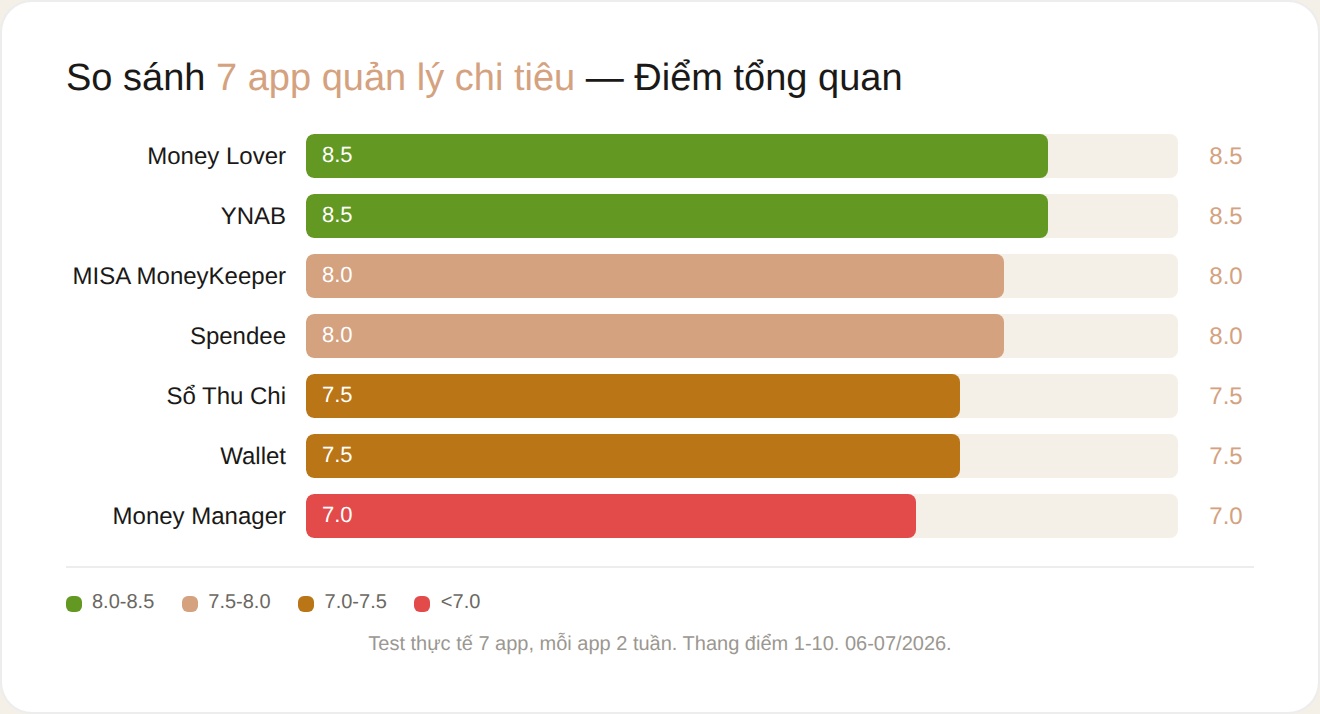
Tôi test 7 app quản lý chi tiêu phổ biến tại Việt Nam trong ít nhất 2 tuần mỗi app. Tiêu chí chấm điểm: dễ dùng, tự động đồng bộ, báo cáo chi tiêu, hỗ trợ tiếng Việt, và giá. Dưới đây là kết quả:
| App | Nền tảng | Điểm TB | Giá | Điểm mạnh |
|---|---|---|---|---|
| Money Lover | iOS/Android | 8,5 | Free / Premium ~199k/năm | Giao diện VN, đồng bộ NH |
| MISA MoneyKeeper | iOS/Android | 8,0 | Free | Báo cáo chi tiết, AI nhập liệu |
| Sổ Thu Chi | Android | 7,5 | Free | Đơn giản, nhẹ, tiếng Việt |
| Spendee | iOS/Android | 8,0 | Free / Plus $1,99/th, Premium $5,99/th | UI đẹp, AI quét hóa đơn |
| YNAB | iOS/Android/Web | 8,5 | $14,99/th hoặc $109/năm | Zero-based budget, Family Share 6 người |
| Wallet by BudgetBakers | iOS/Android | 7,5 | Free / Premium | Đồng bộ NH tự động |
| Money Manager | Android | 7,0 | Free | Offline, bảo mật |
Money Lover và YNAB cùng điểm 8,5, nhưng phục vụ 2 nhu cầu khác nhau. Money Lover phù hợp người Việt muốn theo dõi chi tiêu hàng ngày. YNAB dành cho người nghiêm túc về ngân sách và sẵn sàng trả phí.
Money Lover — App quản lý chi tiêu số 1 tại Việt Nam
Money Lover là app tôi dùng lâu nhất — 4 tháng liên tục. Lý do chính: giao diện tiếng Việt, đồng bộ được với tài khoản ngân hàng (dù chỉ một số ngân hàng lớn), và có sẵn tính năng lập ngân sách theo danh mục.
Tôi thích tính năng “ví” của Money Lover: bạn có thể tạo nhiều ví (tiền mặt, tài khoản, tiết kiệm) và chuyển tiền giữa chúng. Khi đi ăn với bạn bè, tôi dùng tính năng chia bill — nhập số tiền, chọn người, app tự tính phần mỗi người.
Điểm yếu theo tôi: bản free giới hạn 1 ví, muốn nhiều hơn phải mua Premium (khoảng 199k/năm). Ngoài ra, đồng bộ ngân hàng đôi khi chậm 1-2 ngày.
YNAB — App cho người muốn kiểm soát ngân sách triệt để
YNAB (You Need A Budget) không phải app quản lý chi tiêu thông thường. Nó dạy bạn phương pháp zero-based budgeting: mỗi đồng thu nhập đều được giao một nhiệm vụ. Tôi dùng YNAB 2 tháng và học được cách không còn lo lắng về tiền bạc.
Điểm khác biệt: YNAB không quan tâm bạn đã tiêu gì — nó quan tâm bạn định tiêu gì. Bạn lập kế hoạch cho từng danh mục đầu tháng, và chỉ tiêu trong giới hạn đó. Nếu vượt, bạn phải “mượn” từ danh mục khác.
Điểm yếu: giá thuộc nhóm đắt nhất thị trường — $14,99/tháng nếu trả theo tháng, hoặc $109/năm (tương đương khoảng $9,08/tháng) nếu trả năm, theo cập nhật giá 2026. Điểm tích cực: có bản dùng thử 34 ngày không cần thẻ tín dụng, một tài khoản dùng chung được cho tối đa 6 người trong gia đình (Family Share), và sinh viên được dùng miễn phí 12 tháng. Giao diện tiếng Anh, không hỗ trợ đồng bộ ngân hàng Việt Nam trực tiếp. Nhưng nếu bạn đọc tiếng Anh tốt và nghiêm túc về tài chính, đây là app xứng đáng.
Spendee — App đồng bộ ngân hàng có giá mềm nhất 2026
Spendee là app tôi test lại mới nhất (tháng 8/2026) sau khi họ công bố lại bảng giá. Điểm hấp dẫn nhất của Spendee năm 2026 là chi phí rất hợp lý so với tính năng: gói Plus giá $1,99/tháng hoặc $14,99/năm cho ví chia sẻ và ngân sách không giới hạn; gói Premium giá $5,99/tháng hoặc $35,99/năm bao gồm đồng bộ ngân hàng tự động, AI quét hóa đơn và phân loại chi tiêu tự động, theo trang giá chính thức.
Theo tôi, với người muốn đồng bộ ngân hàng nhưng không muốn trả phí cao như YNAB, Spendee Premium ($35,99/năm) là lựa chọn cân bằng nhất hiện tại. Tôi dùng thử gói Premium 2 tuần và thấy tính năng AI quét hóa đơn tiết kiệm kha khá thời gian nhập liệu — chỉ cần chụp ảnh hóa đơn là app tự phân loại. Điểm trừ: dữ liệu ngân hàng Việt Nam vẫn chưa được hỗ trợ đồng bộ trực tiếp như Money Lover, nên bạn vẫn phải nhập tay hoặc import file sao kê.
Làm sao để chọn app quản lý chi tiêu phù hợp?
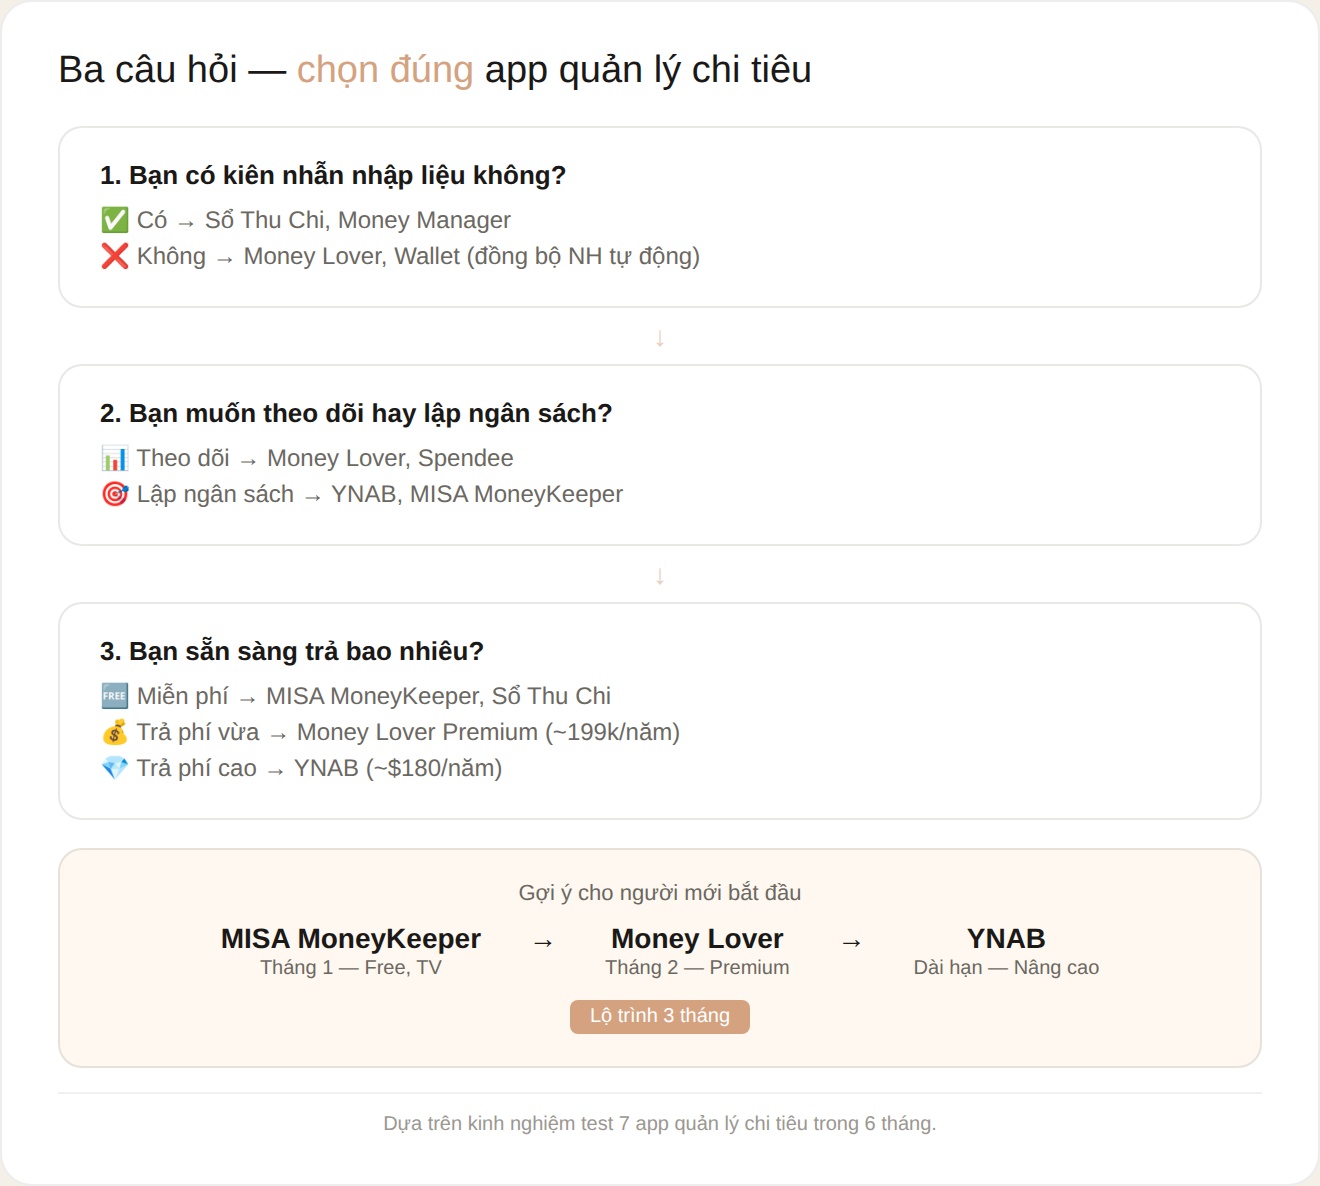
Kinh nghiệm của tôi sau khi test 7 app: không có app nào “tốt nhất” — chỉ có app phù hợp với thói quen của bạn. Ba câu hỏi tự vấn trước khi chọn:
1. Bạn có kiên nhẫn nhập liệu không? Nếu không, hãy chọn app có đồng bộ ngân hàng tự động (Money Lover, Wallet). Nếu bạn chịu nhập tay mỗi ngày 5 phút, Sổ Thu Chi hoặc Money Manager là đủ.
2. Bạn muốn theo dõi hay lập ngân sách? Nếu chỉ muốn biết tiền đi đâu, Money Lover hoặc Spendee là đủ. Nếu muốn kiểm soát từng đồng, hãy đầu tư thời gian học YNAB.
3. Bạn sẵn sàng trả bao nhiêu? Miễn phí: MISA MoneyKeeper, Sổ Thu Chi. Trả phí vừa: Money Lover Premium (~199k/năm), Spendee Premium ($35,99/năm). Trả phí cao: YNAB ($109/năm, tương đương ~$9,08/tháng).
Tôi khuyên người mới bắt đầu: dùng MISA MoneyKeeper (free, tiếng Việt) trong 1 tháng. Bản cập nhật 2026 của MISA đã thêm AI nhập liệu siêu tốc, ghi chép bằng giọng nói và theo dõi vay nợ, phù hợp với người ngại gõ tay. Nếu thấy có kỷ luật nhập liệu, nâng lên Money Lover Premium. Nếu muốn kiểm soát sâu hơn, chuyển sang YNAB.
App quản lý chi tiêu có giúp tiết kiệm tiền không?
Câu trả lời ngắn: có, nếu bạn dùng đúng cách. Theo một khảo sát của McKinsey, người dùng app quản lý tài chính cá nhân tiết kiệm trung bình 15-20% nhiều hơn so với người không dùng. Nhưng con số này chỉ đúng khi họ dùng app ít nhất 3 tháng liên tục.
Tôi thấy hiệu quả rõ nhất sau tháng thứ 2 dùng Money Lover. Tháng đầu chỉ là “sốc” khi thấy mình tiêu bao nhiêu cho cà phê và grab. Tháng thứ 2, tôi bắt đầu cắt giảm tự nhiên — không phải vì app bắt ép, mà vì tôi tự ý thức. Tôi giảm được khoảng 2 triệu/tháng sau 3 tháng dùng app.
Tôi cho rằng app quản lý chi tiêu giống như cân sức khỏe: nó không tự giảm cân cho bạn, nhưng nó cho bạn số liệu để hành động. Quan trọng nhất là bạn có muốn nhìn vào sự thật tài chính của mình hay không.
Kết luận
App quản lý chi tiêu không phải giải pháp thần kỳ — nhưng là công cụ đắc lực nếu bạn chọn đúng và dùng đủ lâu. Với người Việt, tôi khuyên bắt đầu với Money Lover (dễ dùng, có đồng bộ NH) hoặc MISA MoneyKeeper (free, đầy đủ tính năng). Nếu bạn nghiêm túc về tài chính và sẵn sàng đầu tư, YNAB là lựa chọn dài hạn tốt nhất.
Hãy nhớ: app không thay đổi thói quen của bạn — bạn mới là người làm điều đó. App chỉ là tấm gương phản chiếu số tiền bạn đang tiêu. Nếu bạn không sẵn sàng nhìn vào gương, thì app nào cũng vô dụng.
Câu hỏi thường gặp
App quản lý chi tiêu miễn phí nào tốt nhất?
MISA MoneyKeeper là app quản lý chi tiêu miễn phí tốt nhất cho người Việt. Giao diện tiếng Việt, đầy đủ tính năng: theo dõi thu chi, lập ngân sách, báo cáo biểu đồ. Sổ Thu Chi cũng là lựa chọn tốt cho Android, nhẹ và đơn giản.
Dùng app quản lý chi tiêu có an toàn không?
Với các app uy tín (Money Lover, YNAB, Spendee), dữ liệu được mã hóa và lưu trên cloud. Rủi ro chính không phải bị hack — mà là bạn quên nhập liệu. Nếu lo ngại bảo mật, hãy dùng Money Manager (offline, không cần tài khoản) hoặc Sổ Thu Chi.
App quản lý chi tiêu có đồng bộ được với ngân hàng Việt Nam không?
Money Lover hỗ trợ đồng bộ với một số ngân hàng lớn (Vietcombank, Techcombank, BIDV, MB Bank). Wallet by BudgetBakers cũng có tính năng này. Tuy nhiên, đồng bộ thường chậm 1-2 ngày và không hoàn toàn tự động — bạn vẫn cần kiểm tra và điều chỉnh.
Làm sao để duy trì thói quen dùng app quản lý chi tiêu?
3 mẹo từ kinh nghiệm của tôi: (1) Nhập liệu ngay sau khi tiêu — đừng đợi cuối ngày. (2) Dành 5 phút mỗi tối chốt số. (3) Xem báo cáo cuối tuần để thấy tiến độ. Nếu bỏ 3 ngày liên tục, khả năng cao bạn sẽ bỏ hẳn. Hãy tha thứ cho bản thân và bắt đầu lại.
Có app quản lý chi tiêu nào dùng chung cho gia đình không?
MISA MoneyKeeper hỗ trợ đa người dùng — cả nhà cùng theo dõi một sổ chi tiêu. Money Lover Premium cũng có tính năng chia sẻ ví. Spendee cho phép tạo ví chung và mời thành viên. YNAB thì mỗi người cần tài khoản riêng nhưng có thể chia sẻ ngân sách qua tính năng “shared budget”.