Cập nhật: 09/2026
Tôi đã gặp không ít người bạn hỏi cùng một câu trong những tháng đầu năm 2026: “Giờ nên bỏ tiền vào đâu?” Họ đọc báo thấy VN-Index tăng 40% năm ngoái. Thấy vàng lập đỉnh. Thấy người người đổ xô mua đất nền ven đô. Và họ sợ bỏ lỡ.
Nhưng hỏi “đầu tư vào đâu” mà không hỏi “tôi nên phân bổ thế nào với số tiền, mục tiêu và khả năng chịu rủi ro của tôi” thì cũng giống như hỏi “mặc áo size nào” mà không đo người. Câu trả lời sẽ luôn sai với chính bạn.
Bài viết này không phải danh sách những kênh đầu tư “hot nhất 2026”. Đây là một framework để bạn tự xây dựng chiến lược tài chính của mình – với số vốn thực tế, mục tiêu thực tế và khả năng chịu đựng biến động thực tế. Tôi gọi nó là framework L.I.N.H.
Không có chiến lược đầu tư “tốt nhất” cho tất cả mọi người. Chỉ có chiến lược phù hợp nhất với tình hình tài chính, mục tiêu và tâm lý của bạn. Framework L.I.N.H trong bài sẽ giúp bạn tự thiết kế chiến lược đó.
Bức Tranh Kinh Tế Vĩ Mô 2026: Lãi Suất Tăng, Dòng Tiền Dịch Chuyển
Trước khi nói về chiến lược, cần hiểu sân chơi năm nay khác năm ngoái ở điểm nào. Tôi đã khảo sát các báo cáo vĩ mô đầu năm và nhận thấy 4 yếu tố sẽ định hình toàn bộ cuộc chơi đầu tư 2026.
Thứ nhất: Lãi suất đang tăng trở lại. Sau giai đoạn duy trì mặt bằng thấp để hỗ trợ phục hồi kinh tế, năm 2026 chứng kiến áp lực tăng lãi suất rõ rệt. MBS dự báo lãi suất huy động 12 tháng có thể tăng thêm 0,5 điểm % trong năm (dự báo của tổ chức, không phải con số chính thức) (Hiệp hội Ngân hàng Việt Nam). VPBankS thậm chí dự báo Ngân hàng Nhà nước sẽ có 2 đợt nâng trần lãi suất huy động trong quý 2 và quý 3/2026 (VnEconomy). Điều này có nghĩa: tiền gửi tiết kiệm sẽ hấp dẫn trở lại sau thời gian dài bị bỏ quên, nhưng đồng thời chi phí vốn của doanh nghiệp tăng lên, ảnh hưởng đến lợi nhuận và giá cổ phiếu.
Thứ hai: Tăng trưởng tín dụng được Ngân hàng Nhà nước định hướng khoảng 15% năm 2026. Với mục tiêu GDP phấn đấu từ 10% trở lên theo Nghị quyết Quốc hội ngày 13/11/2025 (Chính phủ cập nhật kịch bản 6 tháng cuối 2026 là 11,9% tại Nghị quyết 168/NQ-CP ngày 27/6/2026), room tín dụng được nới rộng đáng kể (sbv.gov.vn). Nhiều tiền hơn trong nền kinh tế đồng nghĩa với lạm phát có thể nhích lên, và các kênh trú ẩn như vàng, bất động sản sẽ tiếp tục thu hút dòng tiền.
Thứ ba: FTSE nâng hạng thị trường Việt Nam lên Emerging Market. Sự kiện diễn ra cuối năm 2025, kéo theo kỳ vọng dòng vốn ngoại sẽ đổ vào mạnh hơn trong 2026. GTJASVN ước tính dòng vốn ngoại có thể đạt 1,5-2 tỷ USD trong năm nay (GTJASVN Research). Nhưng đừng vội mừng – dòng vốn ngoại thường tập trung vào các bluechip và midcap chất lượng cao, không phải cứ có tiền là tất cả cùng tăng.
Thứ tư: Hệ thống KRX vận hành từ tháng 5/2025. Điều này mở ra khả năng có sản phẩm mới như bán khống, T+0 và các công cụ phái sinh phức tạp hơn. Tốt cho thanh khoản, nhưng cũng tăng độ biến động – đặc biệt với nhà đầu tư cá nhân chưa quen.
Tóm gọn: 2026 là năm của cơ hội đan xen rủi ro. Lãi suất tăng làm giảm sức hấp dẫn của cổ phiếu tăng trưởng. Tín dụng nới làm tăng thanh khoản bất động sản. Vàng vẫn là tài sản trú ẩn khi bất ổn địa chính trị chưa hạ nhiệt. Và crypto tiếp tục hành trình trở thành tài sản chính thống.
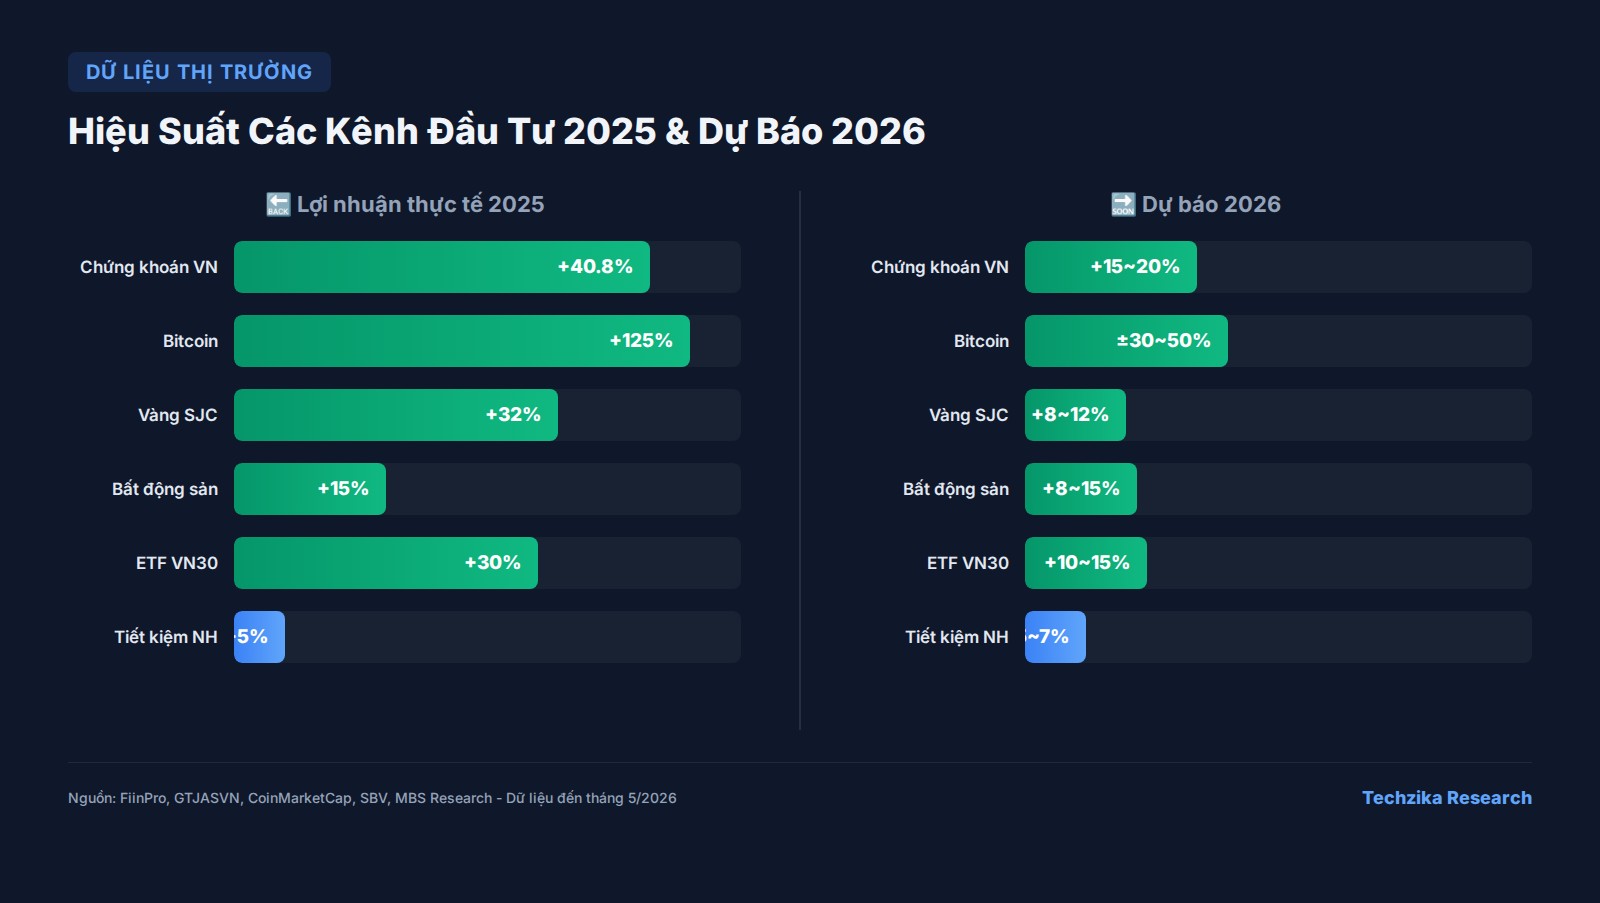
6 Kênh Đầu Tư Chính Năm 2026: So Sánh Rủi Ro Và Lợi Nhuận Thực Tế
Tôi sẽ phân tích từng kênh dựa trên 3 tiêu chí: lợi nhuận kỳ vọng 2026, mức độ rủi ro và tính thanh khoản. Không phải để bạn chọn 1 kênh – mà để biết mỗi kênh nên chiếm bao nhiêu % trong danh mục của bạn.
1. Chứng Khoán – Kỳ Vọng Cao Nhưng Chọn Lọc
VN-Index đóng cửa 2025 ở mức 1.784 điểm, tăng 40,87% so với đầu năm. Vốn hóa toàn thị trường đạt 354,8 tỷ USD, tương đương 74,5% GDP (GTJASVN). Đây là năm bùng nổ nhất kể từ 2021.
Tuy nhiên, sau một năm tăng 40%, việc kỳ vọng mức tăng tương tự trong 2026 là phi thực tế. Các công ty chứng khoán lớn như Mirae Asset, MBS, VPBankS đưa ra kịch bản VN-Index dao động 1.850-2.100 điểm, tương ứng mức tăng 15-20% trong kịch bản tích cực (kịch bản dự báo của tổ chức, không phải con số chính thức). Nhóm ngành được khuyến nghị: ngân hàng, chứng khoán, đầu tư công, bất động sản khu công nghiệp và công nghệ.
Với mặt bằng lãi suất tăng, cổ phiếu ngân hàng có thể hưởng lợi (NIM cải thiện), nhưng doanh nghiệp vay nợ cao sẽ chịu áp lực chi phí tài chính. Chọn lọc cổ phiếu sẽ quan trọng hơn việc “ôm cả rổ”.
2. Bất Động Sản – “Đãi Cát Tìm Vàng”
Theo ông Bùi Văn Huy – Giám đốc Khối nghiên cứu đầu tư FIDT, bất động sản 2026 là năm không dễ dàng với nhà đầu tư cá nhân (Tuổi Trẻ). Lý do: 3 bộ luật mới (Đất đai 31/2024/QH15, Nhà ở 27/2023/QH15, Kinh doanh BĐS 29/2023/QH15) có hiệu lực đồng loạt từ ngày 01/8/2024 khiến chi phí pháp lý và giá đất tăng lên. Phân khúc đất nền ven đô vẫn có dư địa tăng, nhưng đòi hỏi vốn lớn và thanh khoản không cao.
Cá nhân tôi cho rằng với vốn dưới 2 tỷ đồng, thay vì lao vào mua đất nền, nhà đầu tư cá nhân nên cân nhắc tiếp cận bất động sản qua kênh cổ phiếu doanh nghiệp BĐS đầu ngành hoặc các quỹ ETF ngành bất động sản. Rủi ro thấp hơn, thanh khoản cao hơn và vẫn hưởng lợi từ chu kỳ tăng trưởng của ngành.
3. Vàng – Kênh Trú Ẩn Vẫn Sáng
Giá vàng thế giới năm 2025 lập đỉnh lịch sử quanh mốc 3.000 USD/oz và đến đầu 2026 vẫn duy trì trên 2.800 USD/oz. Tại Việt Nam, vàng SJC có thời điểm chạm 92 triệu đồng/lượng. Các yếu tố hỗ trợ: căng thẳng địa chính trị, lạm phát toàn cầu chưa được kiểm soát hoàn toàn và xu hướng phi đô-la hóa của các ngân hàng trung ương.
Nhưng tôi muốn nhấn mạnh một điểm quan trọng: vàng không tạo ra dòng tiền. Nó không trả cổ tức, không trả lãi. Mua vàng là đặt cược vào sự mất giá của tiền tệ, không phải vào sự tăng trưởng của nền kinh tế. Trong danh mục của tôi, vàng chiếm 5-10% như một lớp bảo vệ, không phải động cơ tăng trưởng chính.
4. Tiết Kiệm Ngân Hàng – Kênh “Ngủ Đông” Hấp Dẫn Trở Lại
Với lãi suất huy động 6 tháng dự báo quanh 5% và 12 tháng có thể chạm 6-7% trong nửa cuối 2026, tiết kiệm đang từ kênh “chán nhất” trở thành kênh “an toàn có lãi” đáng để mắt tới. 29/35 ngân hàng thương mại đã niêm yết lãi suất từ 4%/năm trở lên cho kỳ hạn dưới 6 tháng (VietnamNet).
Theo tôi, đây là kênh phù hợp cho phần “quỹ khẩn cấp” và “tiền chờ cơ hội” – những khoản bạn không muốn mạo hiểm nhưng cũng không muốn nằm im mất giá.
5. Crypto – Tài Sản Số Trong Danh Mục Hiện Đại
Bitcoin vượt 100.000 USD cuối năm 2025 và đầu 2026 dao động quanh 95.000-110.000 USD. Các quỹ ETF Bitcoin spot được SEC phê duyệt đã thu hút hàng chục tỷ USD dòng tiền tổ chức. Tại Việt Nam, từ 1/1/2026 tài sản số đã được công nhận hợp pháp theo Luật Công nghiệp Công nghệ số 2025 — xem chi tiết trong cẩm nang tài sản số. Khung thuế và quản lý sàn vẫn đang trong giai đoạn thí điểm (Nghị quyết 05/2025).
Quan điểm của tôi: nếu bạn dưới 35 tuổi, có thu nhập ổn định và hiểu công nghệ blockchain, phân bổ 3-5% danh mục vào Bitcoin và Ethereum qua các sàn P2P hoặc sàn quốc tế có thể là một canh bạc có tính toán. Nhưng nếu bạn trên 45 tuổi và không rành công nghệ – hãy bỏ qua kênh này. Không ai giàu lên nhờ đầu tư vào thứ họ không hiểu.
6. ETF Và Quỹ Mở – Vũ Khí Bí Mật Của Người Bận Rộn
Đây là kênh tôi ưa thích nhất cho nhà đầu tư cá nhân không có thời gian nghiên cứu từng mã cổ phiếu. ETF mô phỏng VN30, VN100, hoặc các chỉ số quốc tế như S&P 500 mang lại sự đa dạng hóa tự động với chi phí quản lý cực thấp (0,3-0,7%/năm, biểu phí 2026). Dữ liệu lịch sử cho thấy S&P 500 mang lại lợi suất trung bình 10%/năm trong dài hạn (Dân Trí).
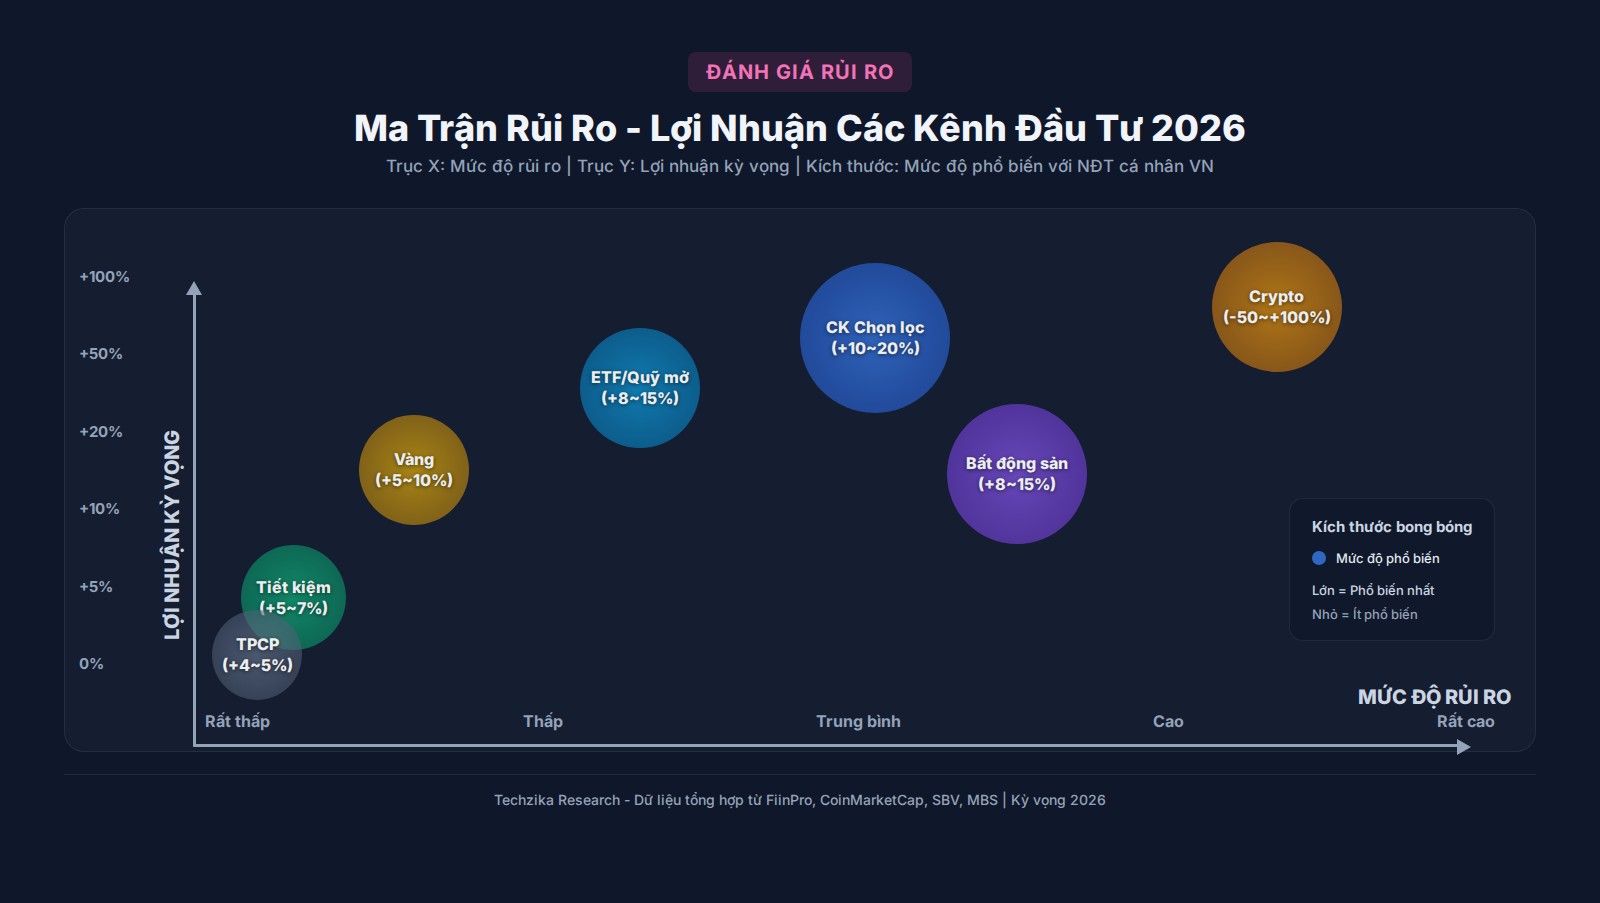
| Kênh đầu tư | Lợi nhuận kỳ vọng 2026 | Rủi ro | Thanh khoản | Vốn tối thiểu | Phù hợp với |
|---|---|---|---|---|---|
| Chứng khoán | 10-20% (chọn lọc) | Cao | Cao (T+2) | 5-10 triệu | Người có thời gian nghiên cứu |
| Bất động sản | 8-15% | Trung bình – Cao | Thấp | 1-2 tỷ | Vốn lớn, đầu tư dài hạn |
| Vàng | 5-10% | Trung bình | Cao | 1-2 triệu | Phòng thủ, bảo toàn vốn |
| Tiết kiệm | 5-7% | Rất thấp | Cao | 1 triệu | Quỹ khẩn cấp, người ngại rủi ro |
| Crypto | -50% đến +100% | Rất cao | Cao | 1-5 triệu | Người trẻ, chấp nhận rủi ro cao |
| ETF/Quỹ mở | 8-15% | Trung bình | Cao | 1-5 triệu | Người bận rộn, đầu tư thụ động |
Framework L.I.N.H: Cách Xây Dựng Chiến Lược Đầu Tư Cá Nhân Hóa
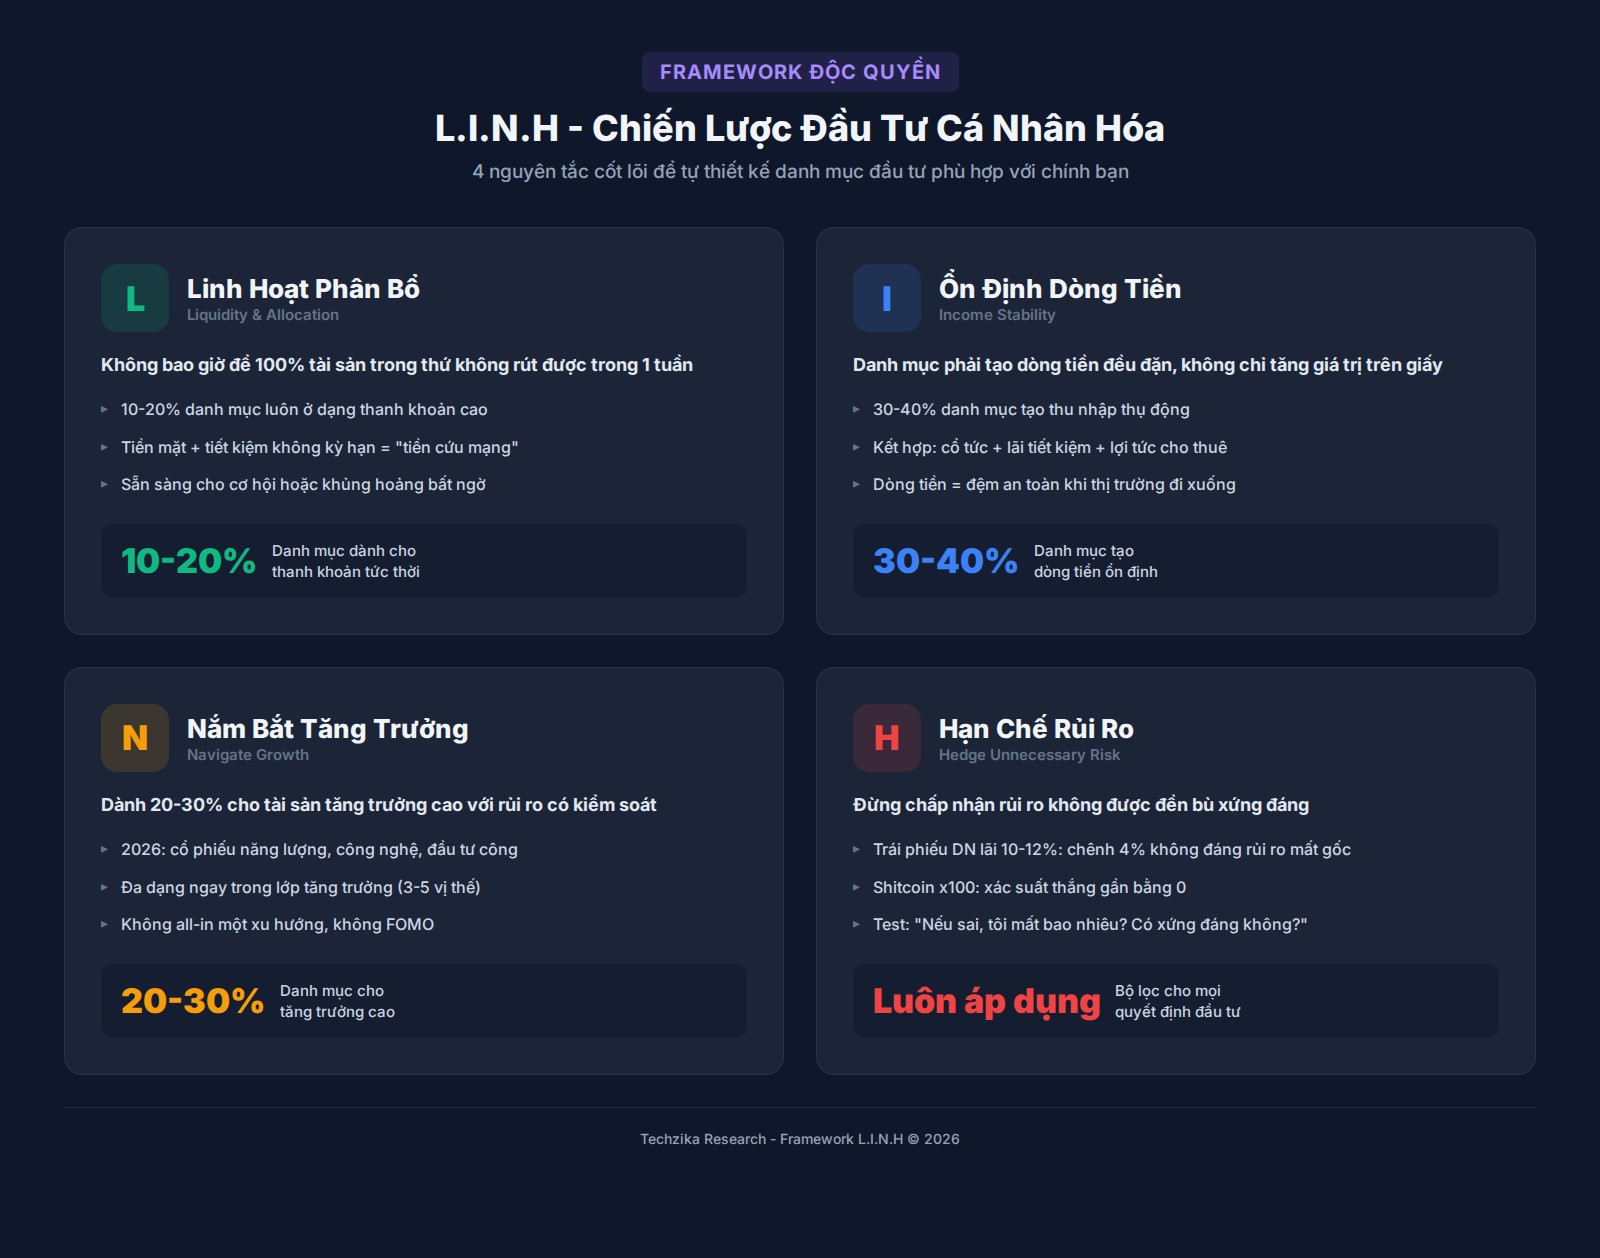
Sau nhiều năm theo dõi thị trường Việt Nam và tự mình thử nghiệm các chiến lược khác nhau, tôi đúc kết ra một framework đơn giản gồm 4 nguyên tắc. Tôi gọi nó là L.I.N.H – không phải vì nó “linh hoạt” theo nghĩa thông thường, mà là viết tắt của 4 yếu tố cốt lõi để xây dựng chiến lược đầu tư cá nhân.
L – Linh Hoạt Phân Bổ (Liquidity & Allocation)
Nguyên tắc đầu tiên: không bao giờ để 100% tài sản của bạn nằm trong những thứ bạn không thể rút ra trong vòng 1 tuần.
Tôi từng chứng kiến một người bạn dồn toàn bộ 800 triệu tiết kiệm vào một lô đất nền ở Long Thành năm 2022. Khi ba anh ấy nhập viện cần tiền gấp, mảnh đất rao bán 3 tháng không ai hỏi. Cuối cùng phải bán lỗ 15% để có tiền chữa bệnh.
Quy tắc của tôi: ít nhất 10-20% danh mục luôn ở dạng có thể thanh khoản trong 7 ngày (tiết kiệm không kỳ hạn, chứng khoán, hoặc tiền mặt). Đây không phải “tiền chết” mà là “tiền cứu mạng” khi cơ hội hoặc rủi ro bất ngờ ập đến.
I – Ổn Định Hóa Dòng Tiền (Income Stability)
Nguyên tắc thứ hai: danh mục của bạn phải tạo ra dòng tiền đều đặn, không chỉ tăng giá trị trên giấy.
Đây là bài học tôi học được từ các quỹ đầu tư chuyên nghiệp. Họ không chỉ mua tài sản rồi chờ tăng giá. Họ xây dựng danh mục có cổ tức (3-5%/năm), có lãi tiết kiệm (5-7%/năm), có lợi tức cho thuê nếu có bất động sản. Khoản thu nhập thụ động này tạo ra “đệm an toàn” khi thị trường đi xuống và tái đầu tư khi thị trường đi lên.
Với nhà đầu tư cá nhân Việt Nam, cách đơn giản nhất là kết hợp: tiết kiệm kỳ hạn 6-12 tháng (5-7%) + cổ phiếu trả cổ tức đều (VNM, FPT, ACB) + ETF tích lũy. Mục tiêu: 30-40% danh mục tạo ra dòng tiền ổn định.
N – Nắm Bắt Xu Hướng Tăng Trưởng (Navigate Growth)
Nguyên tắc thứ ba: dành 20-30% danh mục cho các tài sản tăng trưởng cao – nhưng phải hiểu rõ rủi ro.
Năm 2025, những nhà đầu tư dám phân bổ một phần vào cổ phiếu công nghệ và chứng khoán Việt Nam đã có mức sinh lời 40-80%. Năm 2026, tôi thấy xu hướng tăng trưởng nằm ở: (1) cổ phiếu ngành điện và năng lượng tái tạo khi Việt Nam thiếu điện trầm trọng, (2) cổ phiếu công nghệ hưởng lợi từ làn sóng AI, và (3) các doanh nghiệp đầu tư công khi Chính phủ đẩy mạnh giải ngân hạ tầng.
Nhưng đừng đặt cược tất cả vào một xu hướng. Phân bổ nhỏ và đa dạng trong chính lớp tăng trưởng này.
H – Hạn Chế Rủi Ro Không Cần Thiết (Hedge Unnecessary Risk)
Nguyên tắc cuối cùng và có lẽ quan trọng nhất: đừng chấp nhận rủi ro mà bạn không được trả công xứng đáng.
Ví dụ cụ thể: mua trái phiếu doanh nghiệp với lãi suất 10-12%/năm nghe có vẻ hấp dẫn hơn tiết kiệm 6%. Nhưng rủi ro vỡ nợ trái phiếu doanh nghiệp tại Việt Nam là có thật. Chênh lệch 4-6% không đủ để bù đắp cho rủi ro mất toàn bộ gốc. Tương tự, đầu tư vào coin rác (shitcoin) với hy vọng x100 cũng là loại rủi ro không được đền bù vì xác suất thắng gần bằng 0.
Trước mỗi quyết định đầu tư, tôi tự hỏi: “Nếu sai, tôi mất bao nhiêu? Và phần thưởng có xứng đáng với rủi ro đó không?” Nếu câu trả lời là không – tôi bỏ qua, dù người khác có đang kiếm tiền từ nó.
Tôi áp dụng framework này cho chính danh mục của mình từ 2024 đến nay. Kết quả: năm 2025 đạt lợi nhuận tổng danh mục 32%, trong đó 60% đến từ lớp N (cổ phiếu tăng trưởng), 25% từ lớp I (cổ tức + lãi tiết kiệm), và 15% từ lớp L (tiền mặt cơ hội mua đáy tháng 4/2025). Không có gì phức tạp – chỉ là kỷ luật phân bổ và không tham lam.
3 Mô Hình Phân Bổ Tài Sản Cho 3 Kiểu Nhà Đầu Tư
Dựa trên framework L.I.N.H, tôi thiết kế 3 mô hình phân bổ tài sản cụ thể. Bạn không cần sao chép chính xác, nhưng có thể dùng làm điểm khởi đầu.
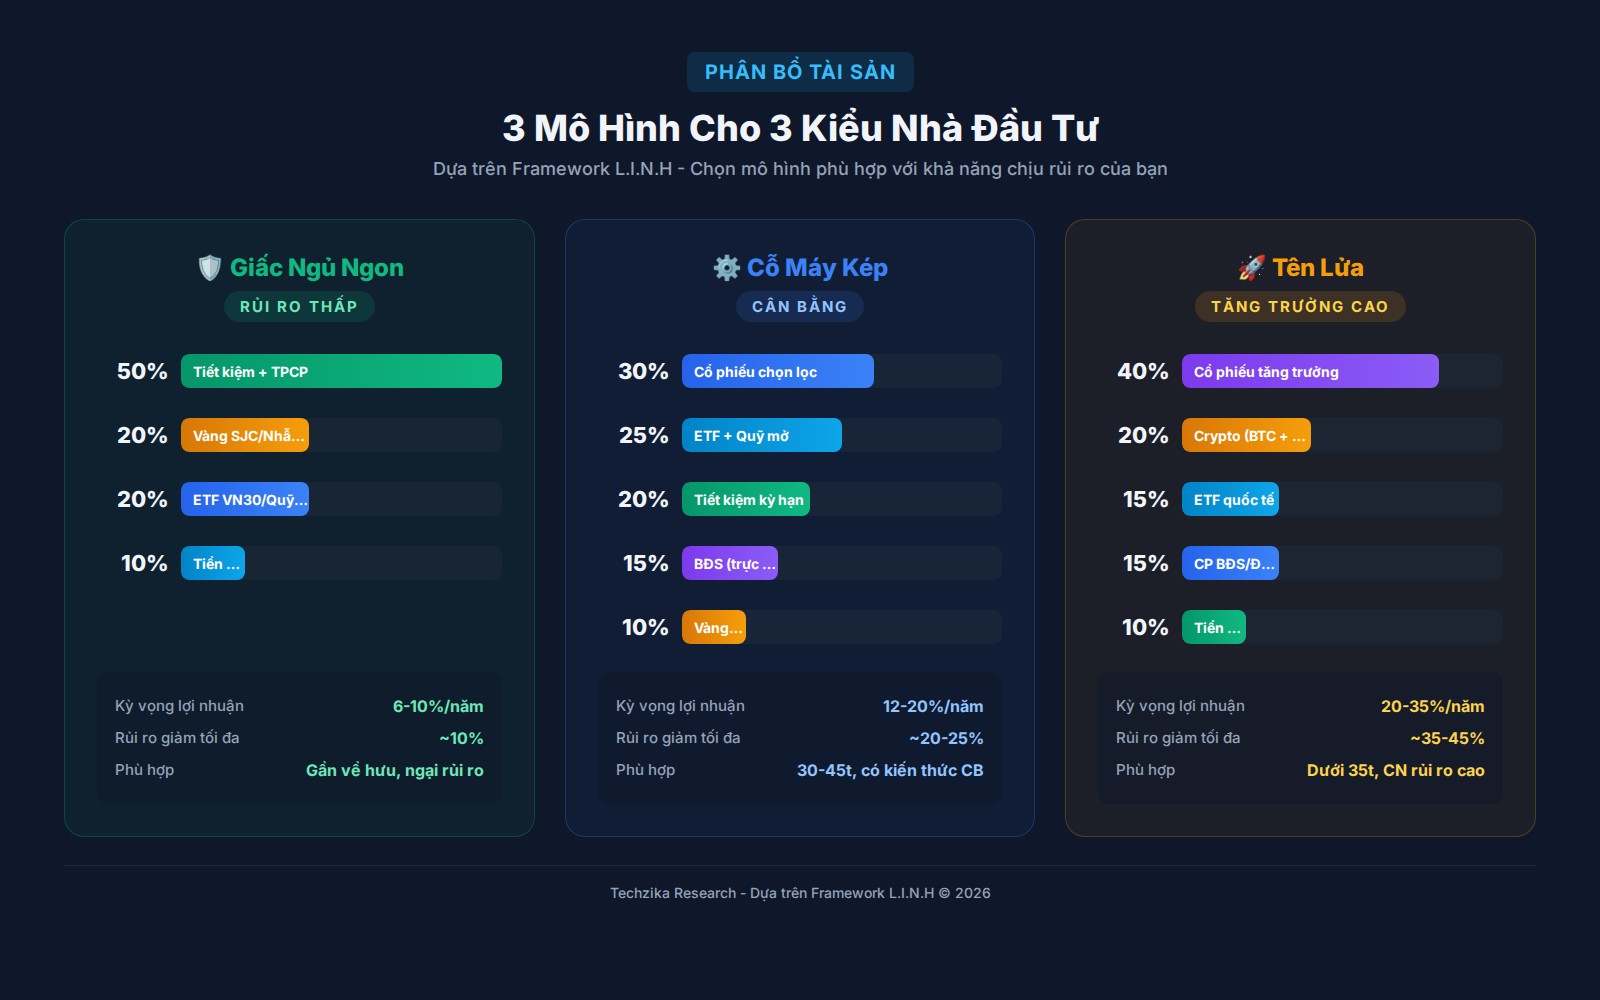
Mô Hình 1: “Giấc Ngủ Ngon” (Rủi Ro Thấp)
Dành cho: Người gần về hưu, thu nhập ổn định nhưng không cao, không muốn mất ngủ vì biến động thị trường.
- 50% Tiết kiệm + trái phiếu chính phủ: Lãi suất 5-7%, an toàn tuyệt đối
- 20% Vàng SJC/nhẫn trơn: Chống lạm phát, không đầu cơ
- 20% ETF VN30 hoặc quỹ mở: Tiếp cận chứng khoán qua quỹ, giảm rủi ro đơn lẻ
- 10% Tiền mặt: Linh hoạt cho cơ hội hoặc khẩn cấp
Kỳ vọng lợi nhuận: 6-10%/năm. Rủi ro giảm giá danh mục tối đa: ~10% trong kịch bản xấu.
Mô Hình 2: “Cỗ Máy Kép” (Cân Bằng)
Dành cho: Người 30-45 tuổi, có thu nhập tốt, có kiến thức đầu tư cơ bản, chấp nhận biến động vừa phải.
- 30% Cổ phiếu chọn lọc (bluechip + midcap): Tập trung ngân hàng, công nghệ, đầu tư công
- 25% ETF + quỹ mở: ETF VN30 hoặc quỹ mở cổ phiếu
- 20% Tiết kiệm kỳ hạn 6-12 tháng: Đệm an toàn, sẵn sàng giải ngân khi có cơ hội
- 15% Bất động sản (trực tiếp hoặc qua cổ phiếu BĐS): Dài hạn, chống lạm phát
- 10% Vàng hoặc Crypto (tùy khẩu vị): Phòng thủ địa chính trị hoặc đặt cược tăng trưởng cao
Kỳ vọng lợi nhuận: 12-20%/năm. Rủi ro giảm giá danh mục tối đa: ~20-25% trong kịch bản xấu.
Mô Hình 3: “Tên Lửa” (Tăng Trưởng Cao)
Dành cho: Người dưới 35 tuổi, thu nhập cao và ổn định, chấp nhận rủi ro mất 30-40% trong ngắn hạn để đổi lấy tiềm năng tăng trưởng vượt trội.
- 40% Cổ phiếu tăng trưởng (công nghệ, năng lượng, chứng khoán): Tập trung vào doanh nghiệp có EPS tăng >20%/năm
- 20% Crypto (Bitcoin + top altcoin): Đặt cược dài hạn vào tài sản số
- 15% ETF quốc tế (S&P 500, Nasdaq): Đa dạng hóa địa lý
- 15% Cổ phiếu doanh nghiệp BĐS hoặc đất nền: Đòn bẩy từ chu kỳ BĐS
- 10% Tiền mặt + tiết kiệm: Đệm mỏng, chủ yếu để chờ cơ hội
Kỳ vọng lợi nhuận: 20-35%/năm (có năm lỗ -20%). Rủi ro giảm giá danh mục tối đa: ~35-45% trong kịch bản xấu.
Mô hình “Tên Lửa” không dành cho người mới bắt đầu. Tôi từng thử phiên bản tương tự năm 2022 và lỗ 28% danh mục trong 6 tháng đầu năm. Nếu bạn chưa từng trải qua một chu kỳ giảm sâu của thị trường, hãy bắt đầu với mô hình “Cỗ Máy Kép” trước.
Sai Lầm Số 1 Của Nhà Đầu Tư Cá Nhân: Đa Dạng Hóa Quá Mức
Nghe có vẻ ngược đời. Mọi sách vở đều dạy “không bỏ trứng vào một giỏ”. Nhưng sau khi quan sát danh mục của hơn 20 người bạn và đồng nghiệp, tôi nhận ra vấn đề phổ biến nhất không phải là thiếu đa dạng hóa – mà là đa dạng hóa quá mức đến mức làm loãng lợi nhuận.
Câu chuyện thật: Một đồng nghiệp cũ của tôi, với danh mục 300 triệu đồng, nắm giữ 22 mã cổ phiếu khác nhau. Mỗi mã chỉ vài triệu. Khi VN-Index tăng 40% năm 2025, danh mục của anh ấy tăng… 11%. Tại sao? Vì trong 22 mã đó, 8 mã giảm, 5 mã đi ngang và chỉ 9 mã tăng mạnh. Những mã tăng mạnh nhất (FPT tăng 80%) chỉ chiếm 3% danh mục nên gần như không ảnh hưởng đến tổng thể.
Đây là điều tôi gọi là “nghịch lý đa dạng hóa”: bạn đa dạng hóa để giảm rủi ro, nhưng đa dạng hóa quá mức khiến lợi nhuận của bạn tiệm cận mức trung bình thị trường (hoặc thấp hơn sau phí giao dịch).
Quy tắc của tôi: Với danh mục dưới 500 triệu, không nên nắm quá 8-10 vị thế (bao gồm cả cổ phiếu, ETF, crypto). Mỗi vị thế nên chiếm ít nhất 5% danh mục để khi nó tăng mạnh, bạn thực sự cảm nhận được tác động. Và quan trọng nhất: top 3 vị thế nên chiếm 40-50% danh mục – đó là những con bài chủ lực bạn đã nghiên cứu kỹ nhất.
Công Cụ Và Nền Tảng Cho Nhà Đầu Tư Cá Nhân Việt Nam 2026
Để thực hiện chiến lược L.I.N.H, bạn cần đúng công cụ. Dưới đây là những nền tảng tôi đã dùng và thấy thực sự hữu ích cho nhà đầu tư cá nhân Việt Nam.
Theo dõi thị trường:
- FireAnt, TCBS, Entrade: Ứng dụng giao dịch chứng khoán với giao diện thân thiện, có phân tích cơ bản tích hợp
- Vietstock, CafeF: Tin tức thị trường cập nhật theo phút
- FiinPro, TradingView: Phân tích kỹ thuật và dữ liệu tài chính chuyên sâu (có phí)
Đầu tư ETF và quỹ mở:
- Finhay, Tikop: Nền tảng đầu tư vi mô, phù hợp người mới với vốn nhỏ từ 50.000 đồng
- Dragon Capital, VinaCapital: Quỹ mở chuyên nghiệp, NAV minh bạch
- SSI ETF, DCVFM VN30 ETF: ETF nội địa dễ tiếp cận qua tài khoản chứng khoán
Crypto:
- Binance, OKX: Sàn quốc tế phổ biến nhất với người Việt
- Remitano, ONUS: Nền tảng P2P nội địa, dễ mua bán bằng VND
Quản lý danh mục:
- Google Sheets hoặc Excel: Công cụ đơn giản nhất để theo dõi phân bổ tài sản và tính lợi nhuận tổng thể. Tôi dùng một sheet cập nhật hàng tháng để biết chính xác mỗi kênh đang chiếm bao nhiêu % và có cần tái cân bằng không
Mỗi tháng 1 lần, hãy cập nhật giá trị từng vị thế vào một file Excel/Sheet và kiểm tra xem phân bổ hiện tại có còn khớp với mô hình bạn đã chọn không. Nếu lệch quá 10% – hãy tái cân bằng. Đây là thói quen đơn giản nhưng phần lớn nhà đầu tư cá nhân không làm.
Kết Luận: Chiến Lược Của Bạn, Không Phải Của Ai Khác
Đầu tư cá nhân năm 2026 không thiếu cơ hội. Từ chứng khoán hưởng lợi nâng hạng, bất động sản phục hồi theo chu kỳ, vàng giữ giá trong bất ổn, đến crypto mở ra lớp tài sản mới. Nhưng cơ hội chỉ biến thành lợi nhuận khi bạn có một chiến lược đúng với chính mình.
Framework L.I.N.H không phải công thức thần kỳ. Nó là một bộ nguyên tắc giúp bạn tự trả lời 4 câu hỏi: Tiền của tôi có thanh khoản không? Nó có tạo ra dòng tiền ổn định không? Tôi có đang nắm bắt xu hướng tăng trưởng không? Và tôi có đang chấp nhận rủi ro không cần thiết không?
Năm 2026 sẽ là năm của những nhà đầu tư có kỷ luật. Không phải người thông minh nhất, không phải người nhiều vốn nhất – mà là người có kế hoạch và bám sát nó.
Câu Hỏi Thường Gặp
Tôi có 100 triệu, nên phân bổ thế nào trong năm 2026?
Với 100 triệu, tôi khuyến nghị mô hình “Giấc Ngủ Ngon” điều chỉnh: 40% tiết kiệm kỳ hạn 6 tháng (40 triệu, lãi ~5-6%), 30% ETF VN30 hoặc quỹ mở (30 triệu, mua định kỳ mỗi tháng 5-10 triệu để giảm rủi ro thời điểm), 20% vàng nhẫn trơn (20 triệu), và 10% tiền mặt dự phòng. Không nên mua cổ phiếu riêng lẻ với vốn này vì phí giao dịch sẽ ăn mòn lợi nhuận.
Có nên vay tiền đầu tư trong năm 2026 không?
Tôi nói thẳng: không, trừ khi bạn là nhà đầu tư chuyên nghiệp. Với mặt bằng lãi suất cho vay margin 10-14%/năm hiện tại (2026), bạn cần lợi nhuận ít nhất 15-20% chỉ để hòa vốn sau phí. Trong môi trường lãi suất đang tăng, rủi ro cuộc gọi ký quỹ (margin call) là rất thật. Đầu tư bằng tiền nhàn rỗi, không phải tiền đi vay.
Tôi nên mua vàng vật chất hay vàng ETF?
Tại Việt Nam, vàng vật chất (SJC hoặc nhẫn trơn) vẫn là lựa chọn thực tế nhất cho nhà đầu tư cá nhân vì vàng ETF chưa phổ biến và chênh lệch giá vàng nội địa – quốc tế còn lớn. Nhưng lưu ý: chỉ mua tại các điểm uy tín (SJC, PNJ, DOJI), giữ hóa đơn và không mua vàng “lướt sóng” ngắn hạn vì chênh lệch mua-bán có thể lên đến 2-3 triệu/lượng.
Làm sao biết khi nào cần tái cân bằng danh mục?
Có 2 cách: (1) Theo lịch: mỗi 6 tháng 1 lần, bán bớt kênh đã tăng vượt tỷ trọng và mua thêm kênh giảm dưới tỷ trọng. (2) Theo ngưỡng: khi bất kỳ kênh nào lệch quá 10% so với mục tiêu (ví dụ cổ phiếu từ 30% lên 42%), tái cân bằng ngay. Cách 1 đơn giản hơn, cách 2 hiệu quả hơn nhưng đòi hỏi theo dõi thường xuyên.
Nếu tôi chỉ có thể chọn 2 kênh đầu tư trong 2026, nên chọn kênh nào?
Với hầu hết nhà đầu tư cá nhân: ETF VN30 (hoặc quỹ mở cổ phiếu) và tiết kiệm kỳ hạn. ETF cho bạn tiếp cận tăng trưởng của 30 doanh nghiệp hàng đầu Việt Nam với rủi ro thấp hơn mua lẻ. Tiết kiệm cho bạn sự an toàn và sẵn sàng giải ngân khi thị trường giảm sâu. Đây là combo tối giản nhưng hiệu quả đáng ngạc nhiên trong dài hạn.
Phương Thảo — Ban biên tập Techzika. Nội dung về đầu tư, tài chính và thuế được tổng hợp và đối chiếu với văn bản pháp luật hiện hành, dữ liệu từ nguồn chính (SSC/UBCK, NHNN, GDT, SJC/DOJI, HOSE/HNX) trước khi đăng. Mọi số liệu đều ghi mốc thời gian cập nhật.
Nội dung mang tính tham khảo, không phải lời khuyên đầu tư hay tư vấn thuế — pháp lý, và không phải khuyến nghị mua/bán bất kỳ tài sản nào. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.