Vay mua nhà 2026: Kinh nghiệm thực tế và những cạm bẫy cần tránh
Năm 2024, tôi có một người bạn vay ngân hàng 2 tỷ để mua căn hộ chung cư ở quận 2, TP HCM. Lãi suất ưu đãi 8,5%/năm trong 12 tháng đầu. Anh rất tự tin vì thu nhập 40 triệu/tháng. 13 tháng sau, lãi suất thả nổi lên 12,5%. Tiền gốc + lãi hàng tháng từ 18 triệu nhảy lên 27 triệu. Sau 6 tháng, anh phải bán căn hộ với giá thấp hơn 15% so với lúc mua.
Câu chuyện của bạn tôi không hiếm. Hàng nghìn người vay mua nhà tại Việt Nam rơi vào bẫy lãi suất thả nổi mỗi năm. Trong bài này, tôi sẽ chia sẻ những kinh nghiệm thực tế về vay mua nhà 2026 — cách tính toán, so sánh gói vay, và những cạm bẫy ít người nói đến.
Bài viết này không phải tư vấn tài chính từ chuyên gia. Đây là kinh nghiệm cá nhân tôi tổng hợp từ quá trình tìm hiểu và trao đổi với nhiều người đã vay mua nhà tại Việt Nam. Mỗi trường hợp có đặc thù riêng — hãy tự tính toán kỹ trước khi quyết định.
Các loại lãi suất vay mua nhà phổ biến
Hiểu rõ lãi suất là bước đầu tiên và quan trọng nhất khi vay mua nhà. Tôi thấy nhiều người chỉ nhìn vào con số lãi suất ưu đãi ban đầu (thường 7-9%/năm) mà quên mất phần lãi suất thả nổi sau đó.
| Loại lãi suất | Cách tính | Ưu điểm | Nhược điểm |
|---|---|---|---|
| Cố định | Giữ nguyên trong 12-24 tháng đầu | Dễ dự tính, ổn định | Thường cao hơn ưu đãi |
| Thả nổi (thị trường) | Biến động theo lãi suất thị trường | Có thể thấp hơn khi thị trường tốt | Rủi ro tăng cao bất ngờ |
| Hỗn hợp | Cố định 1-2 năm đầu, sau thả nổi | Lãi thấp ban đầu | Shock khi sang thả nổi |
Theo tôi, cạm bẫy lớn nhất là lãi suất hỗn hợp. Ngân hàng quảng cáo “lãi suất chỉ từ 7,5%/năm” nhưng đó là cho 12 tháng đầu. Sau đó, lãi suất thả nổi có thể lên 12-14%. Khoảng cách 5-6% này tạo ra chênh lệch hàng chục triệu mỗi năm trong tiền lãi phải trả.
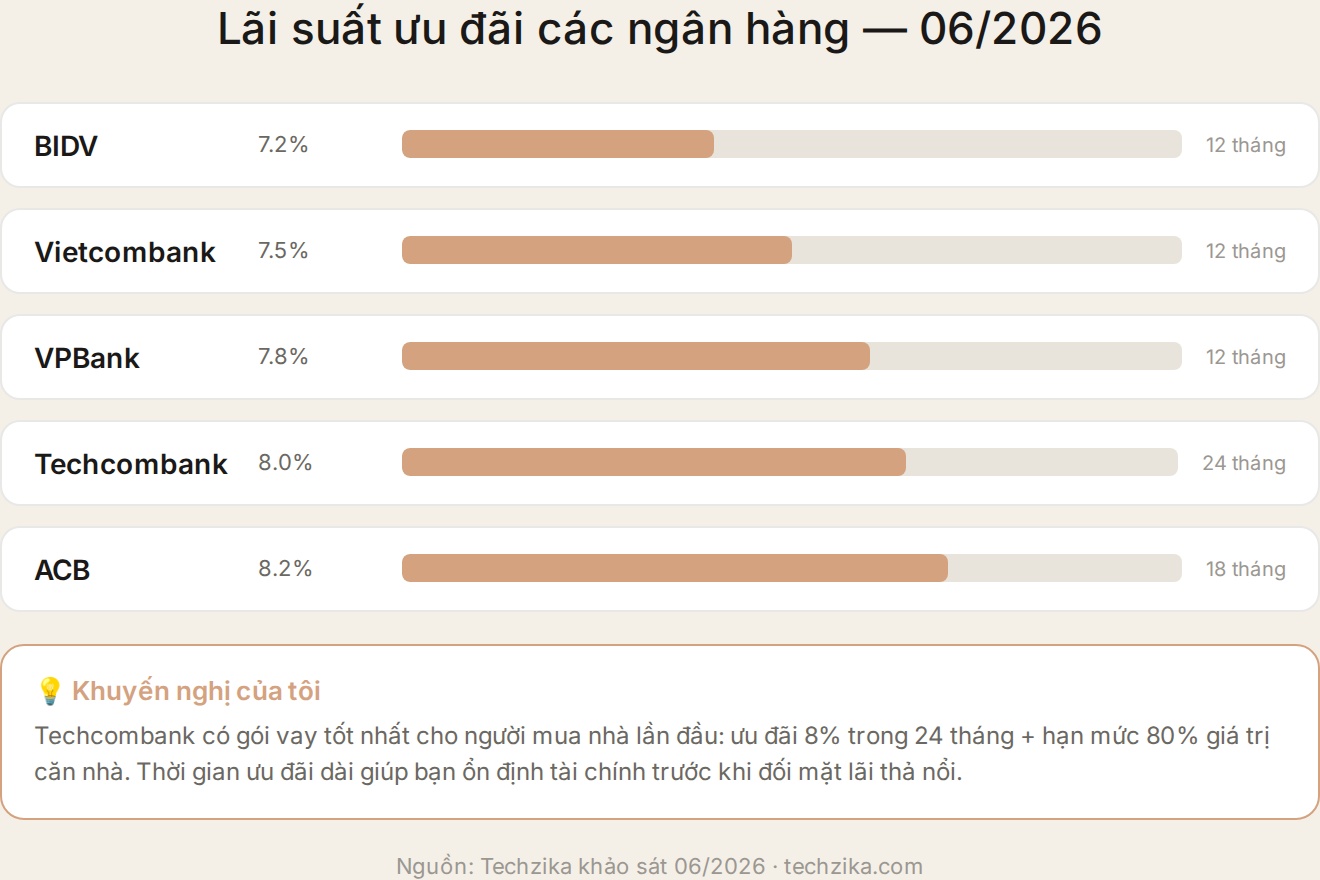
So sánh gói vay mua nhà của 5 ngân hàng lớn 2026
Lãi suất vay mua nhà thay đổi theo từng tháng và từng chương trình, nên bài này không đăng lại bảng số liệu — số liệu có nguồn và có mốc thời gian nằm ở bài Lãi suất vay mua nhà 2026: so sánh 5 ngân hàng. Phần dưới đây tập trung vào thứ không đổi theo tháng: quy trình, cách tính khả năng trả nợ, và những cạm bẫy trong hợp đồng. Kết quả như sau:
| Ngân hàng | Lãi suất ưu đãi | Thời gian ưu đãi | Lãi suất thả nổi (dự kiến) | Hạn mức tối đa |
|---|---|---|---|---|
| Vietcombank | 7,5% | 12 tháng | 11,5-13% | 70% giá trị |
| Techcombank | 8,0% | 24 tháng | 12-13,5% | 80% giá trị |
| VPBank | 7,8% | 12 tháng | 12-14% | 75% giá trị |
| ACB | 8,2% | 18 tháng | 11-12,5% | 75% giá trị |
| BIDV | 7,2% | 12 tháng | 12-13% | 70% giá trị |
Tôi cho rằng không có ngân hàng nào “tốt nhất” cho mọi người — gói phù hợp phụ thuộc vào bạn có trả lương qua ngân hàng đó không, tài sản thế chấp thuộc dự án nào, và bạn định trả nợ trước hạn hay không. Techcombank nổi bật: thời gian ưu đãi 24 tháng (dài nhất) và hạn mức 80% giá trị (cao nhất). Dù lãi ưu đãi 8% cao hơn BIDV 7,2%, nhưng 24 tháng cố định cho bạn thời gian để ổn định tài chính trước khi đối mặt với lãi thả nổi.
Cách tính khoản vay phù hợp với thu nhập
Đây là công thức tôi dùng khi tư vấn cho bạn bè:
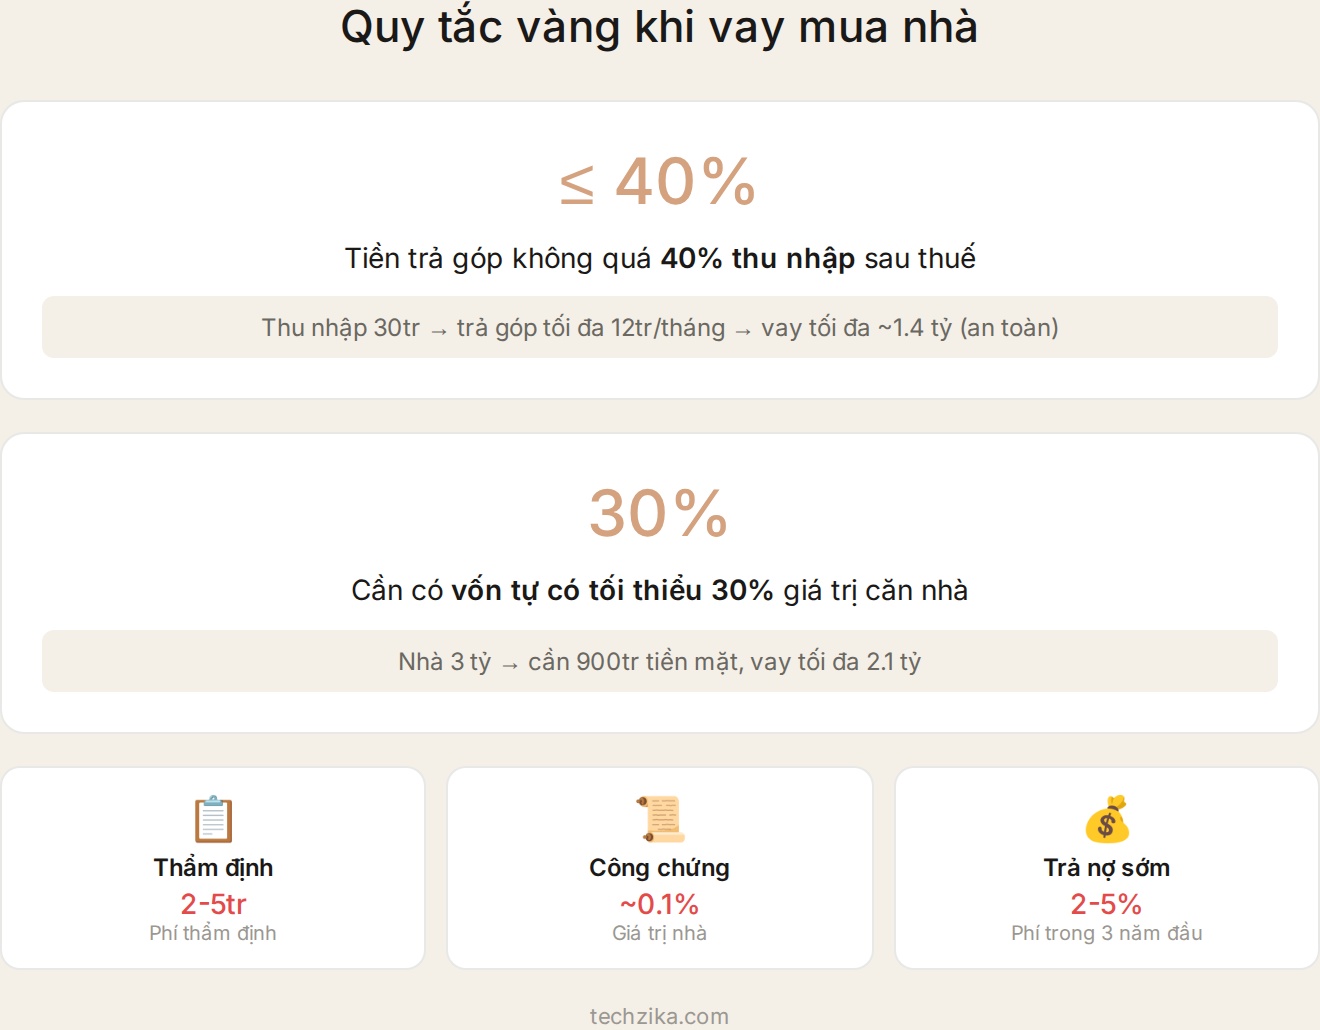
Số tiền trả góp hàng tháng ≤ 40% thu nhập sau thuế
Nếu thu nhập của bạn là 30 triệu/tháng, khoản trả góp tối đa không quá 12 triệu/tháng. Với lãi suất thả nổi 12%/năm và thời gian vay 20 năm, bạn chỉ nên vay tối đa 1,1-1,2 tỷ.
Số tiền vay tối đa = (Thu nhập × 40%) × 200 (với lãi suất ~12%/năm, 20 năm).
VD: Thu nhập 30 triệu → 12tr × 200 = 2,4 tỷ (trần lý thuyết). Nhưng tôi khuyên chỉ nên vay 60% con số này = 1,4 tỷ để có khoảng an toàn khi lãi suất tăng.
Đừng quên 3 chi phí ẩn:
- Phí thẩm định: 2-5 triệu (tùy ngân hàng)
- Phí công chứng: ~0,1% giá trị căn nhà
- Phí trả nợ trước hạn: 2-5% số tiền trả trước trong 1-3 năm đầu — nhiều người mắc bẫy này khi có tiền thưởng muốn trả bớt nợ.
Khi nào KHÔNG NÊN vay mua nhà?
Tôi thấy nhiều người bị áp lực “phải mua nhà” từ gia đình, bạn bè, xã hội. Nhưng có 3 tình huống bạn không nên vay mua nhà dù có đủ điều kiện:
- Thu nhập không ổn định: Nếu bạn làm freelance, kinh doanh tự do, hoặc đang trong ngành có biến động — đừng vay. Một khoảng trống 3-6 tháng không có thu nhập có thể khiến bạn mất nhà.
- Chỉ đủ trả góp, không có dư: Nếu sau khi trả góp bạn chỉ còn 5-10 triệu cho sinh hoạt, đây là rủi ro rất lớn. Một lốp xe hỏng, một ca ốm đau có thể làm đảo lộn tài chính.
- Giá nhà đang ở đỉnh: Tôi không thể dự đoán thị trường, nhưng lịch sử cho thấy mua nhà ở đỉnh chu kỳ thường mất 5-7 năm để hòa vốn.
Tôi cho rằng thuê nhà trong 1-3 năm để tích lũy thêm và chờ thời điểm tốt hơn là quyết định khôn ngoan hơn là vay vội vàng.
Quy trình vay mua nhà: Từ hồ sơ đến giải ngân
Đây là quy trình thực tế tôi tổng hợp từ kinh nghiệm của nhiều người đã vay thành công:
- Thẩm định tài chính cá nhân: Xác định thu nhập, chi tiêu, khoản vay phù hợp. Chuẩn bị 30% giá trị căn nhà làm vốn tự có.
- Chọn ngân hàng và gói vay: So sánh ít nhất 3 ngân hàng. Không chọn ngân hàng đầu tiên bạn gặp.
- Chuẩn bị hồ sơ: CMND/CCCD, sổ hộ khẩu, hợp đồng lao động, sao kê lương 3-6 tháng, giấy tờ chứng minh tài sản.
- Ngân hàng thẩm định: Thường mất 3-7 ngày làm việc. Họ sẽ thẩm định thu nhập thực tế, không chỉ trên giấy tờ.
- Ký hợp đồng và công chứng: Đọc kỹ điều khoản lãi suất thả nổi — đây là nơi nhiều người bỏ qua.
- Giải ngân: Ngân hàng chuyển tiền cho bên bán. Bắt đầu trả góp từ tháng sau.
Kết luận: Vay mua nhà là quyết định tài chính lớn nhất đời — đừng vội
Tôi đã thấy quá nhiều người vay mua nhà vì FOMO (sợ bỏ lỡ), vì áp lực gia đình, hoặc vì tin vào quảng cáo “lãi suất thấp nhất thị trường”. Kết quả: họ phải trả góp 60-70% thu nhập trong 2-3 năm đầu, sống trong cảnh thiếu thốn, và nhiều người phải bán nhà với giá thấp hơn khi không trả nổi nợ.
Hãy tự hỏi: “Nếu lãi suất tăng lên 14-15%, tôi có trả nổi không?” Nếu câu trả lời là “không”, hãy đợi thêm 1-2 năm. Thà chậm một năm còn hơn mất nhà.
Câu hỏi thường gặp
Nên chọn thời gian vay bao nhiêu năm?
Tôi khuyên 15-20 năm. Đừng chọn 25-30 năm dù số tiền trả góp thấp hơn — tổng tiền lãi bạn trả sẽ gấp 1,5-2 lần tiền gốc. Vay ngắn (10 năm) thì tiền gốc quá cao. Điểm cân bằng tốt nhất thường là 15-20 năm: tiền gốc + lãi hàng tháng ở mức chịu được, tổng lãi không quá lớn.
Có nên dùng tiền tiết kiệm để trả bớt nợ vay mua nhà?
Chỉ nên nếu lãi suất vay cao hơn lãi suất tiết kiệm từ 2% trở lên. Ví dụ: vay 12%/năm mà tiết kiệm chỉ 5%/năm — trả nợ sớm có lợi. Nhưng nhớ kiểm tra phí trả nợ trước hạn (thường 2-5% trong 1-3 năm đầu). Nếu phí cao, giữ tiền tiết kiệm còn hơn.
Làm sao để đàm phán lãi suất vay với ngân hàng?
Ba cách: (1) So sánh lãi suất của 3-4 ngân hàng, dùng báo giá của ngân hàng A để đàm phán với ngân hàng B. (2) Hỏi gói ưu đãi cho khách hàng có lương chuyển khoản qua ngân hàng đó. (3) Đàm phán biên độ thả nổi — phần lớn người vay chỉ mặc cả lãi suất ưu đãi mà quên mất biên độ cộng thêm sau ưu đãi mới là thứ quyết định số tiền trả trong 15-20 năm còn lại. Hãy yêu cầu ghi rõ biên độ vào hợp đồng.
Mua nhà trả góp có nên mua bảo hiểm khoản vay?
Tôi khuyên nên mua, nhưng đọc kỹ điều khoản. Bảo hiểm khoản vay giúp người thân không bị truy đòi nếu bạn mất khả năng lao động hoặc qua đời. Nhưng đừng mua qua ngân hàng (thường đắt hơn 20-30%) — hãy mua từ công ty bảo hiểm độc lập. Cũng cần phân biệt rõ sản phẩm này với bảo hiểm nhân thọ thông thường: tiền chi trả của bảo hiểm khoản vay chỉ dùng để tất toán nợ với ngân hàng, gia đình bạn không nhận được khoản nào.
Sau khi trả hết nợ vay mua nhà, cần làm những thủ tục gì?
Xác nhận tất toán khoản vay từ ngân hàng (giấy chứng nhận tất toán). Lấy lại sổ đỏ/giao dịch đang thế chấp tại ngân hàng. Đến văn phòng đăng ký đất đai để xóa thế chấp trên sổ. Nhiều người quên bước cuối — sau này bán nhà mới phát hiện sổ còn dính thế chấp cũ.