Có một câu hỏi tôi từng tự hỏi mình mỗi cuối tháng: “Nếu ngày mai mình nghỉ việc, mình sống được bao lâu?”
📅 Cập nhật: Tháng 5/2026
Câu trả lời đầu tiên: 2 tháng. Rồi 4 tháng. Rồi vài năm sau: 18 tháng. Không phải vì tôi giàu lên nhanh. Mà vì tôi hiểu ra một điều: tự do tài chính không phải là có thật nhiều tiền. Nó là có đủ tiền để không phải làm việc vì tiền.
Tự do tài chính. Hay FIRE (Financial Independence, Retire Early). Là khái niệm đã có từ năm 1992 qua cuốn Your Money or Your Life. Nhưng ở Việt Nam, nó thường bị hiểu sai: hoặc là “phải có chục tỷ mới tự do”, hoặc là “nghỉ hưu sớm tức là lười biếng”. Cả hai đều sai.
Bài này giải thích tự do tài chính thực sự là gì, cách tính con số của bạn bằng quy tắc 4%, và lộ trình đạt được với mặt bằng thu nhập. Chi phí tại Việt Nam.
Tự do tài chính = thu nhập thụ động ≥ chi phí sống. Bạn không cần giàu. Bạn cần một khoản đầu tư đủ lớn để tạo ra dòng tiền đều đặn thay thế lương. Và số tiền đó nhỏ hơn bạn nghĩ.
Tự do tài chính là gì? Không phải như bạn nghĩ
Tự do tài chính là trạng thái bạn có đủ tài sản sinh lời để trang trải toàn bộ chi phí sống. Mà không cần làm việc. Điểm mấu chốt: nó đo bằng dòng tiền, không đo bằng tổng tài sản.
Theo tôi, đây là điểm mà hầu hết người Việt hiểu sai về tự do tài chính. Họ nghĩ cần phải có vài chục tỷ mới nghĩ đến chuyện này, nhưng thực ra nếu bạn kiểm soát được chi tiêu, con số cần đạt thấp hơn nhiều so với tưởng tượng.
Một người có 10 tỷ trong ngân hàng nhưng mỗi tháng tiêu 500 triệu. Sau 20 tháng hết tiền. Một người khác có 3 tỷ đầu tư sinh lời 15%/năm, mỗi tháng sống với 30 triệu. Không bao giờ hết tiền. Người thứ hai mới là tự do tài chính.
FIRE (Financial Independence, Retire Early) là phong trào theo đuổi trạng thái này càng sớm càng tốt. Cốt lõi của FIRE gồm 3 nguyên tắc:
1. Tiết kiệm cực đoan: 50-70% thu nhập, không phải 15-20% như lời khuyên thông thường.
2. Đầu tư đều đặn: Toàn bộ tiền tiết kiệm đi vào các kênh sinh lời. Chủ yếu là quỹ chỉ số (ETF) với lợi nhuận kỳ vọng 7-12%/năm.
3. Sống tối giản: Cắt giảm chi tiêu không cần thiết, tập trung vào những gì thực sự quan trọng.
Nghỉ hưu trong FIRE không có nghĩa là ngừng làm việc. Nó có nghĩa là làm việc vì bạn muốn. Không phải vì bạn phải. Nhiều người FIRE vẫn làm việc, nhưng là công việc họ yêu thích, với giờ giấc linh hoạt, không bị áp lực tài chính.
Quy tắc 4%. Cách tính con số tự do tài chính
Quy tắc 4% (còn gọi là Trinity Study) là công thức đơn giản nhất để tính bạn cần bao nhiêu tiền để tự do tài chính:
Con số tự do tài chính = Chi phí sống hàng năm × 25
Logic: nếu bạn rút 4% từ danh mục đầu tư mỗi năm, với lợi nhuận trung bình 7-10%/năm (đã trừ lạm phát), tiền của bạn sẽ không cạn kiệt trong ít nhất 30 năm. Và trong hầu hết kịch bản lịch sử, nó còn tăng lên.
Tôi thấy nhiều người áp dụng quy tắc 4% một cách máy móc mà không điều chỉnh cho phù hợp với Việt Nam. Theo kinh nghiệm của tôi, lạm phát ở Việt Nam thường cao hơn Mỹ, vì vậy tôi khuyên nên tính an toàn với tỷ lệ rút 3% thay vì 4%, nhất là trong những năm đầu nghỉ hưu.
Áp vào thực tế Việt Nam:
| Mức sống | Chi phí/tháng | Chi phí/năm | Con số FIRE |
|---|---|---|---|
| Tối giản (ở tỉnh, một mình) | 10 triệu | 120 triệu | 3 tỷ |
| Trung bình (TP lớn, một mình) | 18 triệu | 216 triệu | 5,4 tỷ |
| Thoải mái (gia đình, TP lớn) | 35 triệu | 420 triệu | 10,5 tỷ |
| Cao cấp | 70 triệu | 840 triệu | 21 tỷ |
Một người độc thân sống tối giản ở tỉnh. Con số FIRE chỉ là 3 tỷ đồng. Không phải chục tỷ như nhiều người nghĩ. Và nếu bạn tiết kiệm 70% thu nhập, với mức lương 15 triệu/tháng, thời gian để đạt 3 tỷ không dài như bạn tưởng.
Quy tắc này dựa trên dữ liệu thị trường Mỹ. Ở Việt Nam, lạm phát cao hơn (3-4%/năm) và lợi suất đầu tư cũng khác. Để an toàn, tôi khuyên dùng tỷ lệ rút 3-3,5%/năm thay vì 4%. Điều đó có nghĩa con số FIRE = chi phí năm × 30 (thay vì 25).
Lộ trình đạt tự do tài chính cho người Việt
Dưới đây là các bước cụ thể tôi đã áp dụng:
Bước 1: Tính con số FIRE của bạn
Lấy chi phí sống trung bình 3-6 tháng gần nhất, nhân lên thành năm, rồi nhân với 30 (cho an toàn). Ví dụ: bạn tiêu 15 triệu/tháng → 180 triệu/năm × 30 = 5,4 tỷ.
Đây là đích đến. Mọi quyết định tài chính từ giờ sẽ xoay quanh con số này.
Bước 2: Tăng tỷ lệ tiết kiệm
Đây là yếu tố quyết định tốc độ. Mối quan hệ giữa tỷ lệ tiết kiệm và thời gian đạt FIRE rất rõ ràng:
| Tỷ lệ tiết kiệm | Thời gian đạt FIRE (từ số 0) | Ví dụ với lương 15 triệu |
|---|---|---|
| 10% | ~45 năm | Tiết kiệm 1,5 triệu/tháng |
| 30% | ~25 năm | Tiết kiệm 4,5 triệu/tháng |
| 50% | ~15 năm | Tiết kiệm 7,5 triệu/tháng |
| 70% | ~8 năm | Tiết kiệm 10,5 triệu/tháng |
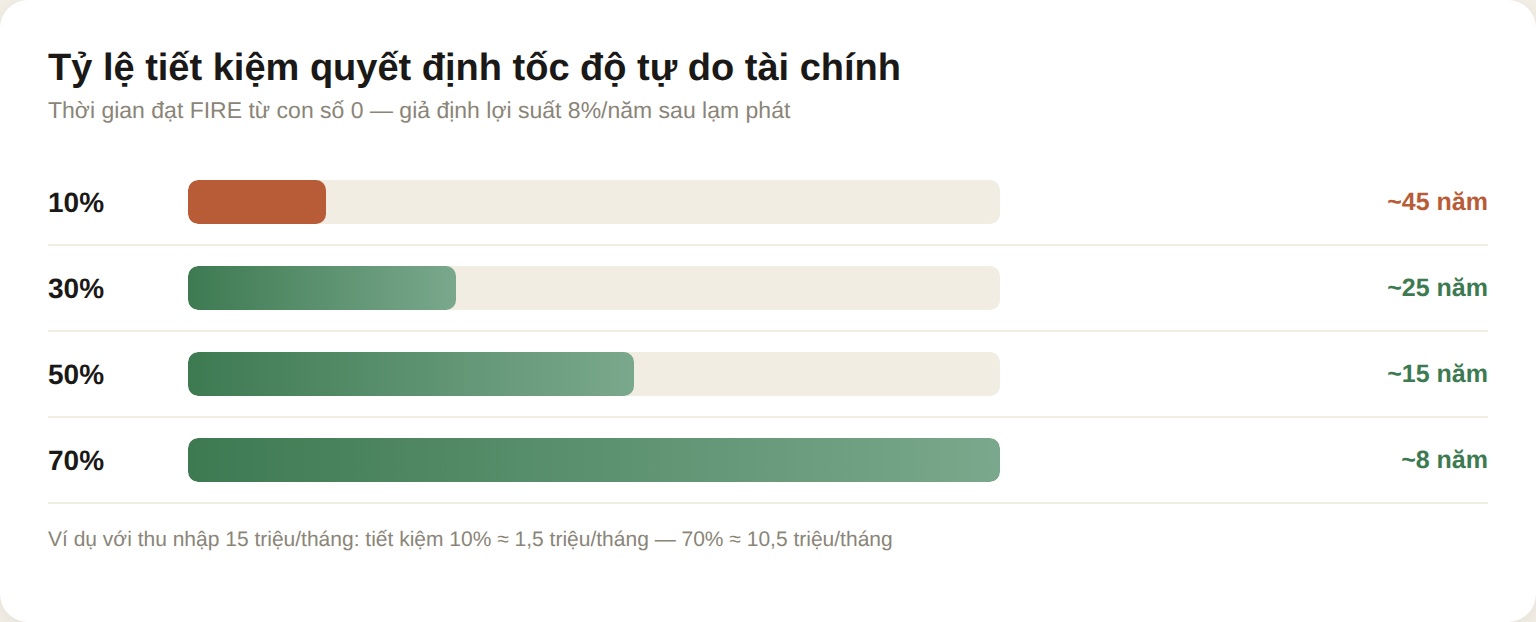
Bảng này giả định lợi suất đầu tư 8%/năm sau lạm phát. Con số thực tế có thể khác, nhưng quy luật không đổi: tăng tỷ lệ tiết kiệm từ 10% lên 50% không chỉ tiết kiệm nhiều hơn 5 lần. Mà còn rút ngắn thời gian FIRE tới 30 năm.
Bước 3: Đầu tư vào tài sản sinh lời
Tiền tiết kiệm phải được đầu tư. Để yên trong tài khoản thanh toán hay gửi tiết kiệm lãi thấp là đang đốt thời gian. Với người Việt, các kênh phù hợp cho FIRE:
ETF chỉ số: Nền tảng chính của danh mục FIRE. DCVFMVN30 (E1VFVN30) là lựa chọn hàng đầu. Đa dạng hóa tự động, phí thấp, thanh khoản cao. Mua định kỳ mỗi tháng qua tài khoản SSI, VNDirect hoặc TCBS. Xem thêm: quỹ ETF là gì.
Vàng tích lũy: Phòng thủ trước lạm phát và bất ổn. Không phải kênh làm giàu, nhưng là lá chắn quan trọng trong danh mục FIRE. Phân bổ 10-20% danh mục vào vàng là hợp lý.
Bất động sản cho thuê: Tạo dòng tiền thụ động hàng tháng. Lý tưởng cho FIRE. Nhưng đòi hỏi vốn lớn và quản lý phức tạp. Phù hợp với giai đoạn sau, khi bạn đã có quỹ ETF đáng kể.
Bước 4: Tạo thêm nguồn thu nhập
Không phải ai cũng có thể tiết kiệm 70% từ lương 15 triệu. Vì vậy, thay vì chỉ cắt chi, hãy tăng thu. Một công việc tay trái tạo thêm 5 triệu/tháng. Nếu dùng toàn bộ để đầu tư. Có thể rút ngắn thời gian FIRE 5-10 năm.
Theo tôi, đây là bước bị bỏ qua nhiều nhất. Mọi người tập trung vào tiết kiệm mà quên rằng tăng thu nhập có leverage cao hơn cắt giảm chi tiêu rất nhiều. Cắt 2 triệu tiền cà phê thì cùng lắm tiết kiệm được 2 triệu. Nhưng học thêm một kỹ năng để tăng lương 5 triệu. Đó là 5 triệu mỗi tháng, mãi mãi.
3 biến thể FIRE. Chọn phiên bản phù hợp
Không phải ai cũng theo đuổi FIRE giống nhau. Có 3 phiên bản phổ biến:
| Loại | Mô tả | Phù hợp với |
|---|---|---|
| Lean FIRE | Nghỉ hưu với mức sống tối giản. Con số FIRE thấp (3-5 tỷ ở VN). Đánh đổi: tiết kiệm cực đoan, ít chi tiêu cá nhân. | Người độc thân, thích sống đơn giản, không áp lực gia đình |
| Regular FIRE | Duy trì mức sống hiện tại sau khi nghỉ. Con số FIRE trung bình (5-12 tỷ ở VN). Tiết kiệm 40-60% thu nhập. | Người có gia đình, muốn an toàn, không muốn thay đổi lối sống nhiều |
| Coast FIRE | Không nghỉ hẳn. Chỉ giảm giờ làm hoặc làm việc nhẹ nhàng. Đầu tư đủ sớm để tiền tự tăng trưởng, không cần tiết kiệm thêm. | Người yêu công việc, muốn tự do thời gian hơn là nghỉ hoàn toàn |
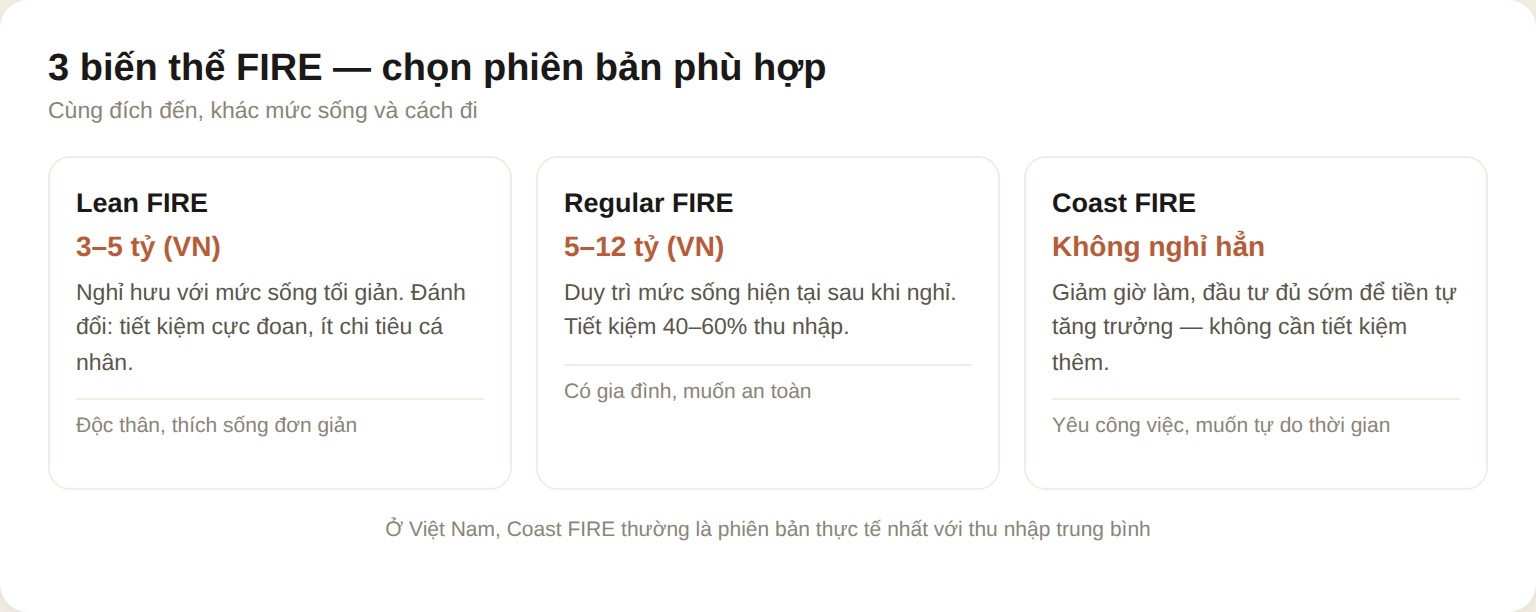
Ở Việt Nam, Coast FIRE có lẽ là phiên bản thực tế nhất. Với thu nhập trung bình 12-18 triệu/tháng, việc tiết kiệm 70% là rất khó. Nhưng tiết kiệm 30-40%, đầu tư đều đặn trong 15-20 năm, rồi giảm giờ làm xuống còn 3-4 ngày/tuần. Điều này nằm trong tầm tay.
Những sai lầm khi theo đuổi tự do tài chính
Sai lầm 1: Nghĩ FIRE là dành cho người giàu. Con số 5-10 tỷ nghe lớn, nhưng với lãi kép và đầu tư định kỳ, một người 25 tuổi tiết kiệm 5 triệu/tháng với lợi suất 10%/năm sẽ có khoảng 5,7 tỷ ở tuổi 45. Không cần trúng số.
Sai lầm 2: Chỉ tập trung tiết kiệm, quên mất đầu tư. Tiết kiệm 70% nhưng gửi ngân hàng lãi 5%. Sau 15 năm bạn vẫn chưa đạt FIRE vì lạm phát ăn mòn. Tiết kiệm + đầu tư là bộ đôi không thể tách rời.
Sai lầm 3: Quên mất cuộc sống hiện tại. Có những người theo FIRE cực đoan đến mức không dám đi cà phê với bạn bè, không dám đi du lịch. 15-20 năm sống khổ sở để “sau này tận hưởng”. Đó không phải là tự do. Đó là đánh đổi tuổi trẻ lấy tuổi già.
FIRE là hành trình, không phải đích đến. Mỗi 5% tỷ lệ tiết kiệm tăng lên là một bước tiến. Đừng so sánh với người đã đạt FIRE ở tuổi 35. Hãy so sánh với chính bạn của 1 năm trước. Miễn là bạn đang đi đúng hướng, tốc độ không quan trọng.
Bài viết này thuộc chủ đề Tài chính cá nhân. Xem thêm: Quản lý tài chính cá nhân cho người Việt: Những điều sách không dạy (2026)
Câu hỏi thường gặp
Tự do tài chính là gì?
Tự do tài chính là trạng thái bạn có đủ thu nhập thụ động từ đầu tư để trang trải toàn bộ chi phí sống, không cần làm việc vì tiền. Nó được đo bằng dòng tiền hàng tháng, không phải tổng tài sản. Một người có 3 tỷ đầu tư sinh lời 12%/năm và sống với 30 triệu/tháng là tự do tài chính. Một người có 10 tỷ nhưng không đầu tư và tiêu 500 triệu/tháng thì không.
Cần bao nhiêu tiền để tự do tài chính ở Việt Nam?
Áp dụng quy tắc 4% (phiên bản an toàn: 3-3,5% cho Việt Nam): con số tự do tài chính = chi phí sống hàng năm × 30. Với mức sống tối giản 10 triệu/tháng → khoảng 3-3,6 tỷ. Mức trung bình ở thành phố lớn 18 triệu/tháng → khoảng 5,4-6,5 tỷ. Gia đình thoải mái 35 triệu/tháng → khoảng 10-12 tỷ.
Quy tắc 4% là gì?
Quy tắc 4% (Trinity Study) nói rằng: nếu bạn rút 4% danh mục đầu tư mỗi năm (điều chỉnh theo lạm phát), với danh mục đa dạng hóa (cổ phiếu + trái phiếu), tiền của bạn sẽ không cạn kiệt trong ít nhất 30 năm. Công thức: Con số FIRE = chi phí năm × 25. Ở Việt Nam, để an toàn hơn, nên dùng tỷ lệ rút 3-3,5% (nhân với 30 thay vì 25).
Mất bao lâu để đạt tự do tài chính?
Thời gian phụ thuộc vào tỷ lệ tiết kiệm: tiết kiệm 10% thu nhập → ~45 năm. 30% → ~25 năm. 50% → ~15 năm. 70% → ~8 năm (giả định lợi suất đầu tư 8%/năm sau lạm phát). Ví dụ cụ thể: người 25 tuổi, lương 15 triệu/tháng, tiết kiệm 30% (4,5 triệu) và đầu tư ETF lợi suất 10%/năm sẽ đạt FIRE khoảng 5,4 tỷ ở tuổi 48.
FIRE Movement có áp dụng được ở Việt Nam không?
Có, nhưng cần điều chỉnh. Lạm phát Việt Nam cao hơn (3-4%/năm), nên tỷ lệ rút an toàn nên là 3-3,5% thay vì 4%. Thu nhập trung bình thấp (8,7 triệu/tháng toàn quốc, 12-18 triệu ở TP lớn) khiến Lean FIRE khó hơn. Coast FIRE. Đầu tư đều đặn, giảm giờ làm thay vì nghỉ hẳn. Là phiên bản thực tế nhất cho người Việt hiện tại. Đọc bài quản lý tài chính cá nhân cho người Việt để có hệ thống nền tảng trước khi theo đuổi FIRE.
Câu hỏi thường gặp về tự do tài chính
Thu nhập bao nhiêu thì đạt tự do tài chính ở Việt Nam?
Không có con số cố định. Nó phụ thuộc vào chi phí sống của bạn. Nếu bạn chi tiêu 20 triệu/tháng, bạn cần thu nhập thụ động 20 triệu/tháng. Với quy tắc 4%, bạn cần tích lũy 6 tỷ đồng (20 triệu × 12 tháng × 25). Nếu chi tiêu 10 triệu/tháng, bạn chỉ cần 3 tỷ. Con số càng thấp nếu bạn sống tối giản. Theo nghiên cứu của Trinity Study (Đại học Trinity, Mỹ), tỷ lệ rút 4% an toàn trong 95% trường hợp với danh mục đầu tư đa dạng hóa trong 30 năm.
Người Việt có thể đạt FIRE không, với mặt bằng thu nhập hiện tại?
Có, nhưng mất nhiều thời gian hơn nếu thu nhập thấp. Với thu nhập trung bình 8-12 triệu/tháng, tỷ lệ tiết kiệm 15-20% là không đủ. Bạn cần tăng thu nhập (làm thêm, học kỹ năng mới) hoặc giảm mạnh chi tiêu (sống tối giản). Nguyên tắc cốt lõi của FIRE: tỷ lệ tiết kiệm 50% giúp bạn nghỉ hưu sau 17 năm. Tỷ lệ 70% giúp bạn nghỉ hưu sau 8,5 năm (theo tính toán của Mr. Money Mustache, một trong những người sáng lập phong trào FIRE hiện đại).
Đầu tư vào đâu để tạo thu nhập thụ động tại Việt Nam?
Các kênh phổ biến: (1) Quỹ ETF như Xtrackers FTSE Vietnam Swap UCITS ETF — tiếp cận 20-30 cổ phiếu lớn nhất VN với phí thấp; (2) Cổ phiếu trả cổ tức đều đặn như VNM (Vinamilk), FPT; (3) Trái phiếu doanh nghiệp với lãi suất 9-12%/năm; (4) Gửi tiết kiệm online 5-7%/năm (an toàn nhưng thấp); (5) Bất động sản cho thuê (cần vốn lớn). Đa dạng hóa ít nhất 3 kênh để giảm rủi ro.
FIRE khác gì với nghỉ hưu truyền thống?
Nghỉ hưu truyền thống: làm đến 60-62 tuổi, nhận lương hưu. FIRE: nghỉ hưu ở tuổi 35-45 (hoặc sớm hơn), sống bằng thu nhập từ đầu tư. Khác biệt chính: FIRE không phụ thuộc vào tuổi tác hay lương hưu nhà nước. Bạn tự tạo ra “quỹ hưu trí” của riêng mình thông qua đầu tư. Tuy nhiên, FIRE đòi hỏi kỷ luật tài chính cao hơn nhiều.
Có nên theo đuổi FIRE nếu tôi có nợ (vay mua nhà, vay tiêu dùng)?
Trả hết nợ lãi suất cao trước khi bắt đầu FIRE. Nợ tiêu dùng với lãi suất 20-30%/năm sẽ “ăn mòn” mọi khoản đầu tư của bạn. Với nợ mua nhà lãi suất 8-10%/năm: cân nhắc. Nếu bạn tự tin đầu tư sinh lời >10%/năm, có thể vừa trả nợ vừa đầu tư. Nhưng nguyên tắc an toàn: trả hết nợ xấu trước, rồi mới đầu tư mạnh.
Kết luận
Tự do tài chính không phải là giấc mơ xa vời. Nó là một bài toán: bạn cần bao nhiêu tiền mỗi tháng × 30 = con số cần đạt. Phần còn lại là kỷ luật: tiết kiệm, đầu tư, và kiên nhẫn.
Người Nhật có một từ: “Ikigai”. Lý do để bạn thức dậy mỗi sáng. FIRE không phải là đích đến cuối cùng. Nó là phương tiện để bạn có thời gian và tự do theo đuổi Ikigai của mình. Mà không bị ràng buộc bởi đồng lương tháng sau.
Hãy bắt đầu từ hôm nay: mở Google Sheets, tính chi phí sống hàng tháng của bạn, nhân với 360. Đó là con số FIRE của bạn. Giờ bạn đã có đích để nhắm tới.