“Bảo hiểm nhân thọ có nên mua không?” – Đây là câu hỏi tôi nhận được nhiều nhất từ bạn đọc thuộc nhóm 25-40 tuổi. Người thì bảo “mua đi, vừa tiết kiệm vừa bảo vệ”, người thì bảo “đừng mua, mất tiền oan”. Cả hai đều có lý do của mình.
Bài viết này không do công ty bảo hiểm nào tài trợ. Tôi sẽ phân tích khách quan: ai nên mua, ai không nên, chi phí thực tế, cạm bẫy hợp đồng, và cách chọn gói bảo hiểm phù hợp – dựa trên dữ liệu thị trường và kinh nghiệm từ chính người đã tham gia.
Bảo hiểm nhân thọ hoạt động thế nào?
Bảo hiểm nhân thọ (BHNT) là hợp đồng giữa bạn và công ty bảo hiểm: bạn đóng phí định kỳ, công ty cam kết chi trả một số tiền khi bạn gặp rủi ro (tử vong, thương tật, bệnh hiểm nghèo) hoặc khi hợp đồng đáo hạn. Về bản chất, đây là công cụ chuyển giao rủi ro tài chính.
Theo Hiệp hội Bảo hiểm Việt Nam (IAV), 6 tháng đầu năm 2026, doanh thu phí khai thác mới của toàn thị trường bảo hiểm nhân thọ ước đạt 10.787 tỷ đồng, giảm 17% so với cùng kỳ năm trước; tổng doanh thu phí (gồm cả hợp đồng cũ) đạt 68.860 tỷ đồng, giảm 4% (Tin nhanh Chứng khoán, 2026). Đây là giai đoạn khai thác mới sụt giảm liên tiếp nhiều quý. Ở chiều ngược lại, một khảo sát độc lập do IFM Research thực hiện, IAV công bố ngày 28/5/2026 với 1.265 người tham gia, cho thấy 89% người được hỏi đánh giá BHNT là thiết yếu; trong nhóm chưa sở hữu BHNT, 80% dự định mua trong 12 tháng tới (VnEconomy, 2026).
Tuy nhiên, hai con số này cần đọc cùng nhau một cách thận trọng. Thứ nhất, toàn bộ 1.265 người trong khảo sát trên đều có thu nhập từ 20 triệu đồng/tháng trở lên, một nhóm có khả năng tài chính khác hẳn mặt bằng chung, nên tỷ lệ 89% khó đại diện cho toàn xã hội. Thứ hai, kênh ngân hàng (bancassurance) chiếm khoảng 40-45% doanh thu khai thác mới của toàn ngành (APE bancassurance 4.490 tỷ đồng, gần 40%, theo IAV 6 tháng đầu 2026), và đây cũng là kênh có tỷ lệ hủy cao: tỷ lệ hủy hợp đồng sau năm đầu tại Việt Nam trung bình khoảng 20-30% (ước tính, KTSG 7/2023), riêng hợp đồng bán qua kênh ngân hàng (bancassurance) từng có nơi lên tới 73% theo số liệu Bộ Tài chính công bố giai đoạn 2022-2023 (Kinh tế Sài Gòn), giai đoạn bùng nổ tranh chấp bancassurance mà ngành vẫn đang khắc phục hậu quả. Nói cách khác, cứ 5 người mua BHNT thì có thể 1-2 người bỏ cuộc giữa chừng, thường vì không hiểu rõ sản phẩm hoặc bị mua theo áp lực. Sự sụt giảm doanh thu khai thác mới giai đoạn 2024-2026, theo tôi, một phần phản ánh tâm lý thận trọng hơn của người mua sau hàng loạt vụ việc gây chú ý, và đó là tín hiệu tích cực buộc các công ty bảo hiểm minh bạch hơn trong khâu tư vấn và công bố phí.
Lợi ích thực sự của bảo hiểm nhân thọ
Dựa trên trải nghiệm cá nhân và những gì tôi quan sát được trên thị trường, BHNT mang lại 4 lợi ích cốt lõi mà các công cụ tài chính khác khó thay thế:
1. Bảo vệ tài chính cho người phụ thuộc
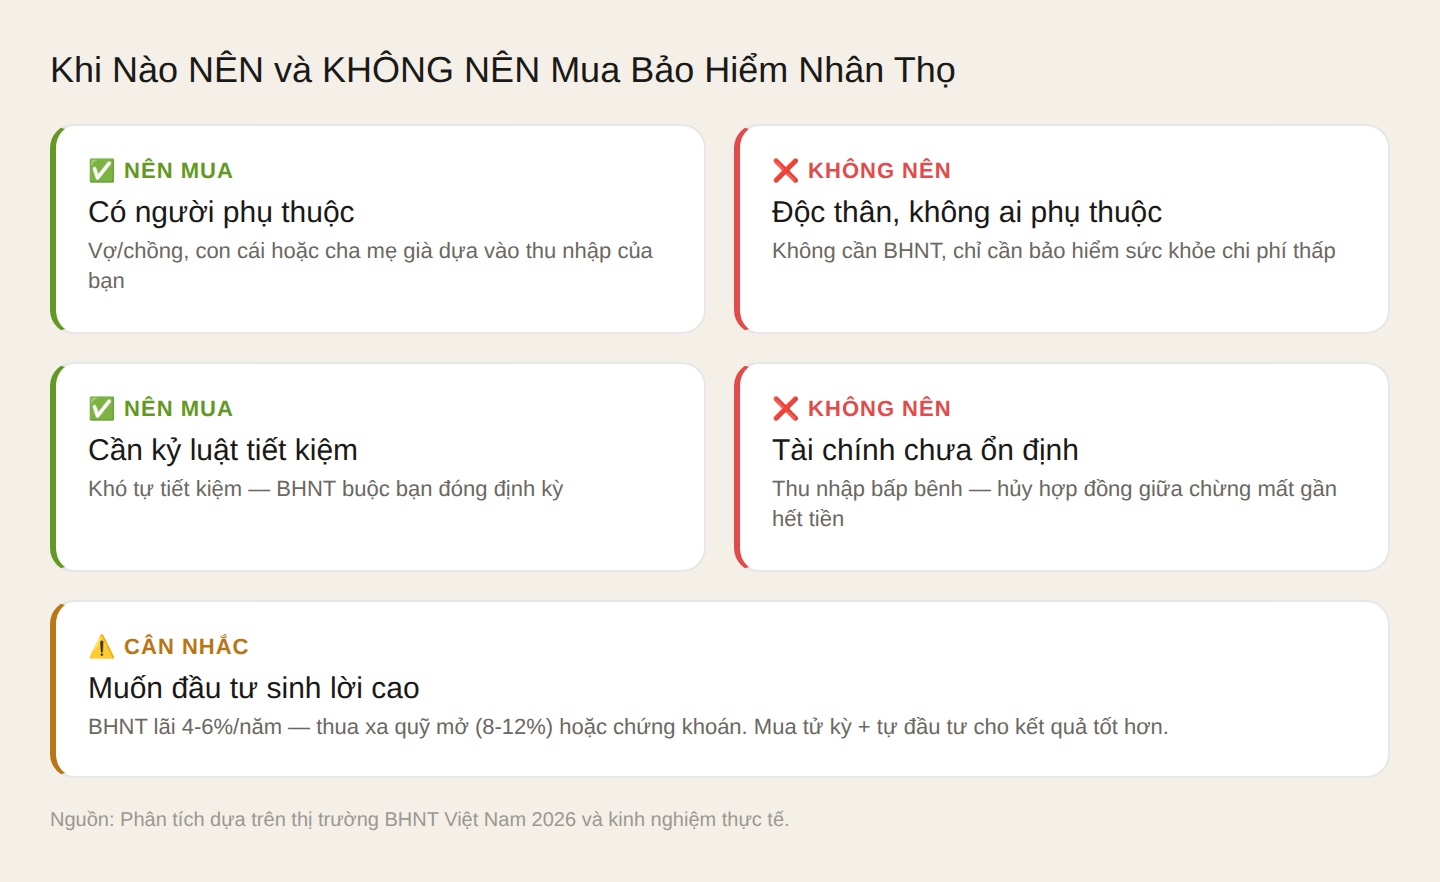
Đây là lợi ích quan trọng nhất. Nếu bạn là trụ cột gia đình, có vợ/chồng và con nhỏ phụ thuộc vào thu nhập của bạn, BHNT đảm bảo họ có một khoản tiền nếu bạn gặp chuyện. Tỷ lệ giữa số tiền bảo hiểm và phí đóng mỗi năm phụ thuộc hoàn toàn vào loại sản phẩm: bảo hiểm tử kỳ thuần túy có thể đạt hàng trăm lần vì gần như toàn bộ phí dùng để mua quyền lợi rủi ro, trong khi gói trọn đời hay liên kết đầu tư thường chỉ vài chục lần vì phần lớn phí đi vào tài khoản tích lũy. Hai bảng so sánh ở phần sau minh họa điều đó: cùng mức bảo vệ 500 triệu, gói tử kỳ 3 triệu/năm cho tỷ lệ trên 150 lần, gói trọn đời 15 triệu/năm chỉ khoảng 33 lần — không phải vì gói trọn đời tệ hơn, mà vì nó là hai sản phẩm khác bản chất. Đây không phải rủi ro xa vời: theo Bộ Y tế (giai đoạn 2019-2023, công bố 10/2024), trung bình mỗi năm Việt Nam ghi nhận hơn 1,1 triệu ca tai nạn thương tích và hơn 30.000 ca tử vong (VnEconomy, 2026), chưa kể bệnh tật. Rủi ro có thể xảy ra với bất kỳ ai, kể cả người đang khỏe mạnh.
2. Tích lũy bắt buộc
Với những người khó tiết kiệm, BHNT tạo kỷ luật tài chính: mỗi năm phải đóng một khoản nhất định. Sau 15-20 năm, bạn có một khoản tiền đáng kể (dù lãi suất không cao bằng các kênh đầu tư khác).
3. Hỗ trợ chi phí y tế
Các gói BHNT thường đi kèm bảo hiểm sức khỏe, hỗ trợ chi phí nằm viện, phẫu thuật. Một số gói có bảo lãnh viện phí, giúp bạn không phải tạm ứng tiền khi nhập viện.
4. Bảo vệ khoản vay dài hạn
Nếu bạn đang trả góp khoản vay mua nhà hoặc mua xe trong 15-20 năm, BHNT giúp đảm bảo gia đình không phải gánh khoản nợ đó nếu bạn gặp rủi ro giữa chừng. Đây cũng là lý do nhiều ngân hàng khuyến nghị khách vay vốn mua kèm bảo hiểm khi giải ngân khoản vay lớn. Cần phân biệt rõ hai loại: bảo hiểm khoản vay (số tiền chi trả chỉ dùng để tất toán nợ ngân hàng, gia đình bạn không được nhận) khác hẳn BHNT thông thường (gia đình toàn quyền quyết định dùng số tiền bảo hiểm). Nếu ngân hàng chào mời khi bạn vay vốn, hãy hỏi rõ mình đang được đề nghị mua loại nào.
Tôi từng mua một gói BHNT năm 2020, đóng 18 triệu/năm. Đến nay tôi vẫn duy trì vì lợi ích bảo vệ. Nhưng tôi không kỳ vọng nó là kênh đầu tư: lãi suất thực tế chỉ 4-6%/năm, thấp hơn nhiều so với chứng khoán hoặc quỹ mở.
Khi nào KHÔNG NÊN mua bảo hiểm nhân thọ?
Đây là phần ít người nói nhưng tôi cho rằng quan trọng nhất. Dưới đây là 4 trường hợp không nên mua BHNT:
1. Không có người phụ thuộc
Nếu bạn độc thân, không có ai phụ thuộc tài chính vào bạn – BHNT không cần thiết. Bạn nên mua bảo hiểm sức khỏe (chi phí thấp hơn) và đầu tư số còn lại vào quỹ mở hoặc chứng khoán.
2. Tài chính chưa ổn định
BHNT cam kết đóng phí 10-20 năm. Nếu thu nhập bấp bênh, bạn có nguy cơ hủy hợp đồng giữa chừng – lúc đó tiền đóng trước đó mất gần hết (giá trị hoàn lại năm đầu chỉ 10-30% tổng phí đã đóng).
3. Mua vì bị tư vấn viên thuyết phục
Nếu bạn không thực sự hiểu sản phẩm, đừng ký. Tôi thấy nhiều trường hợp mua gói đầu tư (liên kết) nhưng tưởng là gói bảo vệ, cuối cùng thất vọng vì lãi thấp.
4. Muốn đầu tư sinh lời cao
BHNT không phải kênh đầu tư. Lãi suất từ BHNT (4-6%/năm) thua xa chứng khoán, quỹ ETF, hoặc thậm chí gửi tiết kiệm kỳ hạn dài (quanh 6-7%/năm, có ngân hàng niêm yết trên 7%/năm tính đến giữa năm 2026).
Các loại bảo hiểm nhân thọ phổ biến 2026
| Loại | Đặc điểm | Phí/năm (TB) | Phù hợp |
|---|---|---|---|
| Bảo hiểm tử kỳ | Chỉ bảo vệ thuần túy, không tích lũy | 1-3 triệu | Người cần bảo vệ, ngân sách thấp |
| Bảo hiểm trọn đời | Bảo vệ + tích lũy, đáo hạn nhận lại tiền | 10-25 triệu | Người muốn vừa bảo vệ vừa tiết kiệm |
| Bảo hiểm liên kết đầu tư | Một phần phí đầu tư vào quỹ | 15-50 triệu | Người chấp nhận rủi ro đầu tư |
| Bảo hiểm sức khỏe | Chi trả chi phí y tế, nằm viện | 2-8 triệu | Mọi đối tượng |
Kinh nghiệm của tôi cho thấy: nếu bạn chưa từng mua BHNT, hãy bắt đầu với bảo hiểm tử kỳ hoặc bảo hiểm sức khỏe – chi phí thấp, dễ hiểu, không bị ràng buộc dài hạn. Sau khi đã ổn định tài chính, mới nâng cấp lên gói trọn đời.
So sánh 5 công ty bảo hiểm nhân thọ lớn nhất Việt Nam 2026
Nếu bạn đã quyết định mua, câu hỏi tiếp theo là chọn công ty nào. Nhóm dẫn đầu thị trường nhiều năm qua gồm Manulife, Prudential, AIA, Bảo Việt Nhân thọ và Dai-ichi Life, cùng chiếm khoảng 75% tổng thị phần tính theo doanh thu lũy kế (CareerLink, 2026). Nhưng bức tranh khai thác mới (hợp đồng ký mới, chỉ báo cho xu hướng sắp tới) đang xáo trộn nhanh: 6 tháng đầu năm 2026, Techcom Life – công ty bảo hiểm mới ra mắt cuối 2025, thuộc hệ sinh thái Techcombank – đã vượt qua Prudential để lọt vào top 5 (IAV, 6T/2026):
| Công ty | Khai thác mới 6T/2026 | Thế mạnh nổi bật |
|---|---|---|
| Bảo Việt Nhân thọ | 2.305 tỷ (dẫn đầu) | Thương hiệu nội lâu đời nhất, mạng lưới rộng |
| AIA | 1.094 tỷ (thứ 2) | Gói bảo vệ sức khỏe, bệnh hiểm nghèo |
| Dai-ichi Life | 1.047 tỷ (thứ 3) | Dịch vụ hậu mãi, hơn 5,2 triệu khách hàng |
| Manulife | 1.019 tỷ (thứ 4) | Vốn điều lệ cao nhất khối ngoại |
| Techcom Life | 954 tỷ (thứ 5, tân binh) | Trải nghiệm số, hệ sinh thái Techcombank |
Cách đọc bảng này theo nhu cầu của bạn: ưu tiên sự quen thuộc và mạng lưới phủ rộng thì Bảo Việt Nhân thọ là lựa chọn tự nhiên; quan tâm nhất tới bệnh hiểm nghèo và quyền lợi y tế thì xem AIA trước; coi trọng tốc độ giải quyết hồ sơ và dịch vụ hậu mãi thì Dai-ichi Life; cần yên tâm về năng lực tài chính cho hợp đồng kéo dài hàng chục năm thì Manulife; còn nếu bạn đã dùng dịch vụ Techcombank và muốn thao tác chủ yếu trên app thì Techcom Life đáng để hỏi báo giá. Dù chọn ai, vẫn nên lấy bảng minh họa từ 3-4 công ty để so.
Prudential và một số tên tuổi khác vẫn là những công ty rất lớn về tổng tài sản và số hợp đồng đang hiệu lực tích lũy qua nhiều năm. Thứ hạng ở bảng trên chỉ phản ánh tốc độ bán hàng mới trong 6 tháng gần nhất, không phải quy mô toàn bộ doanh nghiệp.
Lời khuyên thẳng thắn của tôi: đừng chọn công ty theo quà tặng của tư vấn viên. Hãy so sánh 3 thứ: (1) tỷ lệ chi trả quyền lợi thực tế, (2) độ minh bạch của bảng phí và phí quản lý, (3) chất lượng dịch vụ khách hàng và tốc độ giải quyết bồi thường. Yêu cầu bảng minh họa cùng số tiền bảo hiểm (ví dụ 500 triệu) từ 3-4 công ty rồi mới quyết định.
5 cạm bẫy hợp đồng bảo hiểm nhân thọ cần tránh
Dưới đây là 5 cạm bẫy cần tránh khi mua BHNT:
1. Phí cao nhưng quyền lợi thấp
Một số hợp đồng có mức phí cao nhưng quyền lợi bảo vệ thấp. Cách kiểm tra: lấy số tiền bảo hiểm chia cho phí đóng mỗi năm, rồi so với các gói cùng loại — không so chéo giữa tử kỳ và trọn đời, vì như đã nói ở trên, hai loại này lệch nhau cả một bậc độ lớn.
Với tử kỳ: yêu cầu báo giá cùng số tiền bảo hiểm, cùng thời hạn, cùng độ tuổi từ 3 công ty; gói nào cho tỷ lệ thấp hơn hẳn phần còn lại là gói đắt. Với trọn đời và liên kết đầu tư: tỷ lệ thấp không tự động nghĩa là đắt, vì phần chênh lệch đi vào tài khoản tích lũy — nhưng chính vì thế bạn phải hỏi tiếp một câu khác: mỗi năm bao nhiêu phần trăm phí thực sự vào tài khoản đó, và bao nhiêu bị khấu trừ? Nếu tư vấn viên không chỉ được con số đó trên bảng minh họa, bản thân việc không chỉ được đã là một câu trả lời.
2. Điều khoản loại trừ quá rộng
Hợp đồng BHNT thường có danh sách bệnh không được chi trả trong 2 năm đầu. Đọc kỹ phần “điều khoản loại trừ” – nếu quá nhiều, tìm gói khác.
3. Giá trị hoàn lại thấp
Nếu hủy hợp đồng năm đầu, bạn mất gần hết tiền. Hãy hỏi tư vấn viên: “Giá trị hoàn lại sau 1 năm, 3 năm, 5 năm là bao nhiêu?” – nếu dưới 30% phí đóng sau 3 năm, đừng mua.
4. Phí quản lý hợp đồng ẩn
Nhiều gói BHNT có phí quản lý hàng tháng/năm mà tư vấn viên không nói rõ. Đây cũng là lý do giá trị hoàn lại năm đầu rất thấp: theo Thông tư 67/2023/TT-BTC, hoa hồng đại lý tối đa 40% phí năm hợp đồng thứ nhất với bảo hiểm tử kỳ và trọn đời nộp phí định kỳ; Thông tư 96/2026/TT-BTC (hiệu lực 2/7/2026) sẽ áp dụng cho hợp đồng phát hành từ 1/1/2027, nghĩa là phần lớn số tiền bạn đóng ban đầu dùng để trả hoa hồng và chi phí khai thác, chứ không phải để tích lũy cho bạn (Investing.com Việt Nam, 2026). Yêu cầu bảng minh họa hợp đồng chi tiết và kiểm tra mục “các khoản phí khấu trừ”.
5. Bị “gợi ý” mua kèm khi vay ngân hàng
Một số ngân hàng coi việc mua BHNT là điều kiện mềm giúp khoản vay được duyệt nhanh hơn hoặc hưởng lãi suất tốt hơn, dù về nguyên tắc đây không phải yêu cầu bắt buộc. Khi bị ép tham gia hoặc đóng phí cao hơn nhu cầu thực, khả năng bỏ hợp đồng giữa chừng rất cao: tỷ lệ hủy hợp đồng bán qua kênh ngân hàng từng có nơi lên tới 73% theo số liệu Bộ Tài chính (Kinh tế Sài Gòn, 7/2023). Nếu được đề nghị mua bảo hiểm khi vay vốn, hãy hỏi rõ đây là điều kiện bắt buộc theo hợp đồng tín dụng hay chỉ là gợi ý – bạn hoàn toàn có quyền từ chối mà không ảnh hưởng đến khoản vay nếu hồ sơ tín dụng đủ điều kiện.
Theo Điều 35, Luật Kinh doanh bảo hiểm 2022 (số 08/2022/QH15, hiệu lực từ 01/01/2023): với hợp đồng bảo hiểm có thời hạn trên 1 năm, trong 21 ngày kể từ ngày nhận hợp đồng, bạn có quyền từ chối tiếp tục tham gia. Khi đó bạn được hoàn lại phí đã đóng sau khi trừ chi phí hợp lý (nếu có) theo thỏa thuận trong hợp đồng, không mặc định là 100%, nên hỏi rõ khoản này trước khi ký. Đây là quyền đã có từ Luật 2022, không phải điểm mới của Luật sửa đổi 2025 (số 139/2025/QH15, hiệu lực 01/01/2026); luật sửa đổi này tập trung vào các nội dung khác như thời hạn hoạt động của doanh nghiệp bảo hiểm, tiêu chuẩn người quản lý doanh nghiệp và hoạt động thanh tra, kiểm tra chuyên ngành (LuatVietnam, 2026). Dù vậy, quyền cân nhắc 21 ngày vẫn rất đáng tận dụng, đừng để tư vấn viên thúc ép ký mà không đọc kỹ.
Số tiền bảo hiểm 500 triệu đồng nghe có vẻ lớn ở thời điểm ký hợp đồng, nhưng sau 20 năm với lạm phát trung bình 3-4%/năm, sức mua thực tế của nó chỉ còn tương đương khoảng 240-270 triệu đồng hiện tại. Nếu hợp đồng của bạn không có điều khoản tăng quyền lợi định kỳ, hãy chủ động tính số tiền bảo hiểm ban đầu cao hơn mức bạn nghĩ là đủ, hoặc hỏi công ty bảo hiểm về quyền lợi tăng số tiền bảo hiểm mỗi 5-10 năm.
Bảng minh họa quyền lợi: đọc thế nào cho đúng
Bảng minh họa là tài liệu quyết định nhất khi mua BHNT, và cũng là tài liệu bị hiểu sai nhiều nhất. Phần lớn tranh chấp tôi đọc được trên báo và trong các nhóm khách hàng đều quy về cùng một gốc: người mua nhớ con số đẹp nhất trên bảng và tưởng đó là cam kết.
Một bảng minh họa luôn trộn hai loại số có giá trị pháp lý hoàn toàn khác nhau:
| Dòng trên bảng minh họa | Có phải cam kết? | Ý nghĩa thật |
|---|---|---|
| Số tiền bảo hiểm khi tử vong / thương tật | Có | Ghi trong điều khoản, công ty phải trả nếu sự kiện xảy ra và hợp đồng còn hiệu lực |
| Quyền lợi đảm bảo / lãi suất cam kết tối thiểu | Có | Mức sàn. Đây mới là con số để ra quyết định |
| Giá trị tài khoản theo kịch bản “cao” | Không | Giả định tiếp thị. Phụ thuộc kết quả đầu tư của quỹ, không ai bảo đảm |
| Lãi chia / bông chia lãi hàng năm | Không | Tùy kết quả kinh doanh của quỹ chủ hợp đồng từng năm |
Quy tắc thực dụng: chỉ ra quyết định dựa trên cột kịch bản thấp và phần quyền lợi đảm bảo. Nếu hợp đồng chỉ còn hấp dẫn khi đọc cột kịch bản cao, bạn đang mua một dự báo chứ không mua một cam kết. Điều này đặc biệt đúng với dòng liên kết đầu tư, nơi toàn bộ rủi ro đầu tư nằm về phía người mua.
1. Trong bảng này, dòng nào là quyền lợi đảm bảo, dòng nào là minh họa?
2. Năm thứ nhất, trong 100% phí tôi đóng thì bao nhiêu phần trăm vào tài khoản của tôi?
3. Năm thứ mấy thì giá trị hoàn lại bằng tổng phí tôi đã đóng — chỉ cho tôi đúng dòng đó?
4. Nếu quỹ đầu tư lỗ, quyền lợi bảo vệ của tôi có bị ảnh hưởng không?
Bốn câu này mất 10 phút và loại được phần lớn hiểu lầm dẫn tới hủy hợp đồng sau này. Hãy yêu cầu trả lời bằng cách chỉ vào dòng cụ thể trên giấy, không phải trả lời miệng.
Kê khai sức khỏe: rủi ro lớn nhất do chính người mua tạo ra
Các cạm bẫy ở trên đều đến từ phía bán. Nhưng có một rủi ro lớn hơn mà người mua tự tạo ra, và nó chỉ lộ ra đúng lúc tồi tệ nhất — lúc đi đòi quyền lợi: kê khai sức khỏe không đầy đủ.
Điều 21 Luật Kinh doanh bảo hiểm 2022 đặt nghĩa vụ kê khai đầy đủ, trung thực lên bên mua. Khoản 2 Điều 22 quy định hậu quả: nếu bên mua cố ý cung cấp không đầy đủ hoặc sai sự thật nhằm giao kết hợp đồng để được trả tiền bảo hiểm, doanh nghiệp bảo hiểm có quyền hủy bỏ hợp đồng, không phải trả tiền bảo hiểm, và chỉ hoàn lại phí sau khi trừ các chi phí hợp lý theo thỏa thuận (Thư viện Pháp luật). Nói cách khác: bạn đóng phí nhiều năm, rồi mất sạch quyền lợi đúng lúc cần.
Ba điểm thực tế ít được nói rõ:
Một, việc công ty yêu cầu bạn đi khám sức khỏe không thay thế nghĩa vụ kê khai. Khám sức khỏe chỉ phát hiện tình trạng tại thời điểm khám; lịch sử bệnh án cũ vẫn thuộc trách nhiệm khai báo của bạn, và công ty hoàn toàn có thể tra cứu hồ sơ bệnh viện khi xét bồi thường.
Hai, nếu tư vấn viên khuyên “bệnh nhẹ thì không cần khai cho dễ duyệt”, hãy hiểu đúng bản chất của lời khuyên đó: nó chuyển rủi ro từ họ sang bạn. Họ được hoa hồng ngay; bạn gánh hậu quả mười năm sau. Đây không phải sự giúp đỡ.
Ba, khai đầy đủ mà bị loại trừ một bệnh cụ thể vẫn tốt hơn rất nhiều so với một hợp đồng trông hoàn hảo nhưng có thể bị hủy bỏ. Một hợp đồng loại trừ tiểu đường vẫn chi trả cho tai nạn, ung thư và tử vong do nguyên nhân khác. Một hợp đồng bị hủy thì không chi trả gì cả.
Xin bản sao hồ sơ yêu cầu bảo hiểm đã ký và đọc lại phần kê khai sức khỏe. Có trường hợp người mua khai miệng đầy đủ nhưng người điền form lại tích “không” cho tất cả mục — và chữ ký trên giấy là của bạn. Phát hiện trong 21 ngày cân nhắc thì còn sửa được dễ dàng.
So sánh chi phí BHNT với các kênh tài chính khác
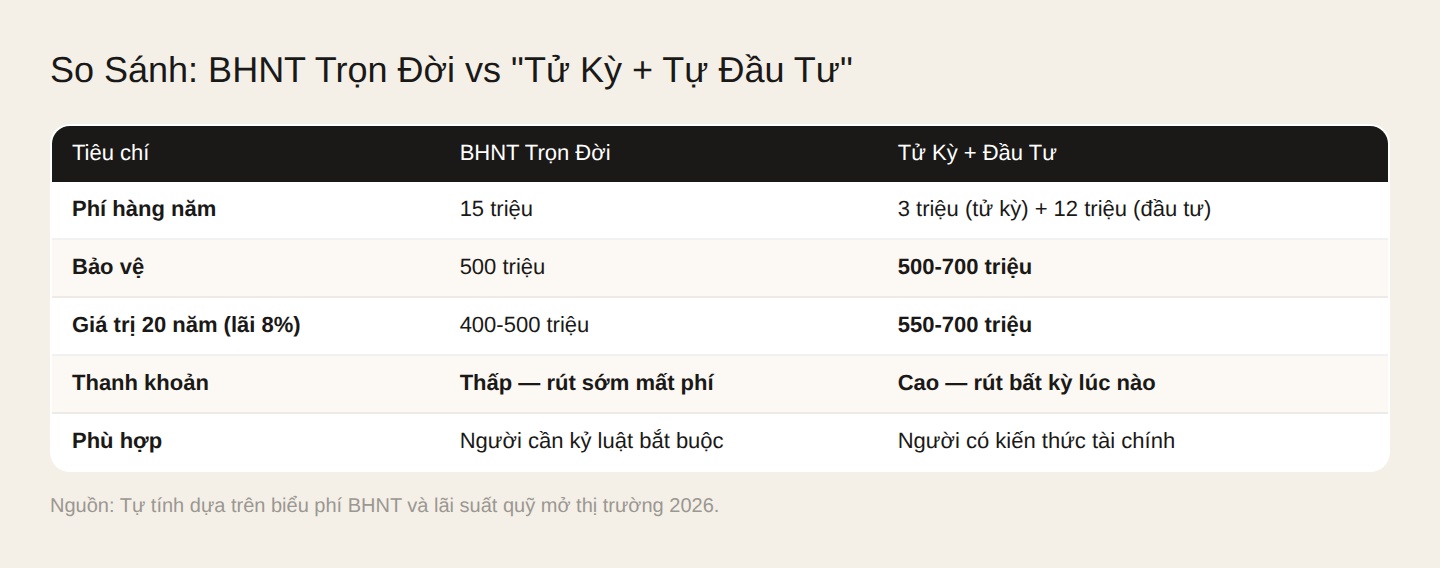
Nhiều người mua BHNT vì nghĩ nó vừa bảo vệ vừa tích lũy tốt. Thực tế, nếu tách riêng, bạn có thể làm tốt hơn:
| Kịch bản | Bảo hiểm trọn đời | Tử kỳ + Đầu tư riêng |
|---|---|---|
| Phí hàng năm | 15 triệu | 3 triệu (tử kỳ) + 12 triệu (đầu tư) |
| Bảo vệ | 500 triệu | 500-700 triệu |
| Lợi suất giả định | 4-6%/năm (mức thực tế của BHNT) | 8%/năm (kịch bản lạc quan của quỹ mở) |
| Giá trị sau 20 năm | ~400-500 triệu | ~550 triệu |
| Giá trị sau 20 năm nếu quỹ chỉ đạt 6%/năm | ~400-500 triệu | ~440 triệu |
| Thanh khoản | Thấp (rút sớm mất phí) | Cao (có thể rút bất kỳ lúc nào) |
Đây là con số tự tính từ lãi suất giả định, không phải báo giá của bất kỳ công ty nào — và đáng chú ý là toàn bộ kết luận xoay quanh một biến duy nhất: lợi suất bạn thực sự đạt được khi tự đầu tư. Ở mức 8%/năm, tự đầu tư thắng rõ. Ở mức 6%, khoảng cách gần như biến mất. Dưới 6% — hoàn toàn có thể xảy ra nếu bạn mua đỉnh, bán đáy, hoặc bỏ lỡ vài năm đóng tiền — thì gói trọn đời lại cho kết quả tốt hơn.
Nhận định của tôi: phép so sánh này không thực sự là “bảo hiểm vs đầu tư”, mà là “trả phí cho kỷ luật” vs “tự có kỷ luật”. Phần chênh lệch mà gói trọn đời lấy của bạn chính là giá của việc có người bắt bạn đóng tiền đều đặn trong 20 năm. Nếu bạn thật sự tự làm được việc đó, khoản phí này là lãng phí. Nếu không, nó rẻ hơn con số 0 ở năm thứ 20. Hãy trả lời trung thực câu hỏi đó trước, rồi bảng số mới có nghĩa.
Cách chọn gói bảo hiểm nhân thọ phù hợp
Dựa trên kinh nghiệm của tôi, đây là quy trình 4 bước để chọn gói bảo hiểm phù hợp – một phần trong việc lập kế hoạch tài chính cá nhân tổng thể:
Bước 1: Xác định nhu cầu. Bạn cần bảo vệ (ai phụ thuộc vào bạn?) hay tích lũy (mục tiêu tài chính dài hạn?).
Bước 2: Xác định ngân sách. Quy tắc chung: phí BHNT không quá 10-15% thu nhập hàng năm. Với thu nhập 15 triệu/tháng, đừng mua gói trên 20 triệu/năm.
Bước 3: So sánh 3-5 công ty. Tôi gợi ý: Bảo Việt, Dai-ichi Life, AIA, Manulife, Prudential, hoặc Techcom Life nếu bạn đang là khách hàng Techcombank. Yêu cầu mỗi công ty gửi bảng minh họa với cùng số tiền bảo hiểm (ví dụ 500 triệu) – so sánh phí, quyền lợi, phí hủy.
Bước 4: Đọc kỹ hợp đồng trước khi ký. Đặc biệt: điều khoản loại trừ, phí quản lý, giá trị hoàn lại, thời gian cân nhắc 21 ngày.
Case study: thu nhập 15 triệu/tháng nên mua gói nào?
Lấy ví dụ anh T., 30 tuổi, thu nhập 15 triệu/tháng, có vợ và 1 con nhỏ – nhóm khách hàng điển hình nhất của BHNT. Với ngân sách ~15 triệu/năm (không quá 10% thu nhập), anh T. có 2 phương án:
| Tiêu chí | Phương án 1: Trọn đời | Phương án 2: Tử kỳ + tự đầu tư |
|---|---|---|
| Phí mỗi năm | 15 triệu (tất cả vào bảo hiểm) | 3 triệu (tử kỳ) + 12 triệu (quỹ mở) |
| Quyền lợi bảo vệ | ~500 triệu | ~500-700 triệu |
| Giá trị sau 20 năm (quỹ đạt 8%/năm) | ~400-500 triệu | ~550 triệu |
| Giá trị sau 20 năm (quỹ chỉ đạt 6%/năm) | ~400-500 triệu | ~440 triệu |
| Kỷ luật đóng phí | Bắt buộc, tự động | Cần tự giác chuyển tiền hàng tháng |
| Thanh khoản | Thấp (rút sớm mất phí) | Cao, rút bất kỳ lúc nào |
Nhận định của tôi: anh T. nên chọn phương án 2 nếu anh ấy tự giác tiết kiệm được, vừa có bảo vệ đủ, vừa tích lũy tốt hơn. Nhưng nếu anh ấy biết mình hay tiêu hết tiền, phương án 1 vẫn đáng giá vì khoản tiết kiệm cưỡng bức sau 20 năm sẽ lớn hơn con số 0. Không có phương án đúng tuyệt đối, chỉ có phương án đúng với kỷ luật tài chính của từng người.
Đã trót mua gói không phù hợp thì làm gì?
Phần lớn người tìm đọc chủ đề này không còn đứng trước quyết định mua — họ đã mua rồi và đang phân vân có nên bỏ hay không. Đây là lúc dễ mất tiền lần thứ hai nhất, vì phản xạ tự nhiên là hủy ngay — trong khi hủy thường là phương án tồi nhất trong số các phương án có sẵn.
Thứ tự nên cân nhắc:
1. Còn trong 21 ngày cân nhắc. Dùng quyền từ chối tiếp tục tham gia theo Điều 35. Đây là cửa thoát rẻ nhất và duy nhất gần như không thiệt hại. Đừng chờ hết tuần để “suy nghĩ thêm”.
2. Phí quá sức nhưng vẫn cần bảo vệ — giảm quy mô thay vì bỏ. Giảm số tiền bảo hiểm, hoặc cắt các sản phẩm bổ trợ không thực sự dùng đến. Phí giảm theo, hợp đồng vẫn sống, và bạn không phải trả giá cho phần chi phí khai thác đã bỏ ra ở năm đầu một lần nữa khi mua lại gói mới sau này — lúc đó bạn cũng đã già hơn, phí cao hơn.
3. Thu nhập gián đoạn tạm thời — cầm cự. Nhiều sản phẩm cho phép tạm ứng tự động từ giá trị hoàn lại để đóng phí, hoặc chuyển sang trạng thái nghỉ đóng phí với số tiền bảo hiểm giảm tương ứng. Cơ chế này khác nhau tùy sản phẩm và khoản tạm ứng thường có lãi, ăn dần tài khoản — hỏi tổng đài công ty (đừng hỏi tư vấn viên đã bán cho bạn) và yêu cầu trả lời bằng văn bản.
4. Hủy hẳn. Chỉ hợp lý khi rơi vào một trong ba trường hợp: giá trị hoàn lại đã vượt tổng phí đã đóng; phí đang đe dọa dòng tiền sinh hoạt; hoặc bạn thực sự không còn ai phụ thuộc tài chính.
Sai lầm phổ biến nhất là lấy số tiền đã đóng làm căn cứ: “đóng 5 năm rồi, bỏ thì tiếc”. Số đó là chi phí chìm, không lấy lại được dù bạn chọn gì. Câu hỏi đúng chỉ có một: từ hôm nay trở đi, mỗi đồng phí tiếp theo mua cho tôi quyền lợi gì, và có cách nào rẻ hơn để mua đúng quyền lợi đó không? Trả lời được câu này thì quyết định tự hiện ra.
Kết luận
Bảo hiểm nhân thọ là công cụ tài chính, không phải tấm vé thiên đường hay trò lừa đảo. Nó phù hợp với người có người phụ thuộc, cần kỷ luật tiết kiệm, và chấp nhận lãi suất thấp để đổi lấy sự an tâm. Ngược lại, nếu bạn độc thân, tài chính chưa ổn định, hoặc muốn tối ưu lợi nhuận – hãy chọn giải pháp khác.
Trước khi mua, hãy tự hỏi: “Nếu mình gặp chuyện, ai sẽ bị ảnh hưởng tài chính?” – Nếu câu trả lời là “không ai”, bạn chưa cần BHNT.
Bài viết này mang tính thông tin tham khảo, không phải tư vấn tài chính, tư vấn bảo hiểm hay tư vấn pháp lý cá nhân. Techzika không phải đại lý bảo hiểm, không nhận tài trợ từ bất kỳ công ty nào được nhắc tên, và việc nêu tên công ty hay quỹ đầu tư trong bài không phải khuyến nghị mua. Các con số phí, lãi suất và giá trị sau 20 năm là ước tính minh họa dựa trên mặt bằng thị trường 2026, không phải cam kết của bất kỳ doanh nghiệp bảo hiểm nào; quyền lợi thực tế chỉ căn cứ vào điều khoản hợp đồng bạn ký. Trước khi quyết định, hãy đọc toàn bộ quy tắc điều khoản và cân nhắc tham vấn chuyên gia độc lập phù hợp với hoàn cảnh của riêng bạn.
Câu hỏi thường gặp
Bảo hiểm nhân thọ có lãi không? Lãi bao nhiêu?
Bảo hiểm nhân thọ có lãi (lãi chia từ quỹ chủ hợp đồng) nhưng thường thấp hơn các kênh đầu tư khác. Lãi suất thực tế dao động 4-6%/năm, tùy công ty và loại sản phẩm. Nếu mục tiêu chính là sinh lời, quỹ mở hoặc chứng khoán cho lợi nhuận cao hơn. BHNT nên được xem là công cụ bảo vệ trước, tích lũy sau.
Nên mua bảo hiểm nhân thọ ở độ tuổi nào?
Càng trẻ càng tốt, vì phí thấp hơn và dễ được chấp nhận bảo hiểm. Độ tuổi lý tưởng là 25-35, khi bạn đã có thu nhập ổn định và bắt đầu có người phụ thuộc. Sau 45 tuổi, phí BHNT rất cao và nhiều bệnh nền bị từ chối bảo hiểm.
Công ty bảo hiểm nhân thọ nào uy tín nhất Việt Nam?
Không có công ty “nhất”, mỗi công ty có thế mạnh riêng. Theo số liệu IAV, 6 tháng đầu năm 2026, Bảo Việt Nhân thọ dẫn đầu doanh thu khai thác mới (2.305 tỷ đồng), tiếp theo là AIA (1.094 tỷ), Dai-ichi Life (1.047 tỷ), Manulife (1.019 tỷ) và Techcom Life – công ty mới gia nhập thị trường cuối 2025, thuộc hệ sinh thái Techcombank (954 tỷ). Xét theo thị phần lũy kế nhiều năm, nhóm dẫn đầu truyền thống là Manulife, Prudential, AIA, Bảo Việt và Dai-ichi. Nên yêu cầu bảng minh họa từ 3-4 công ty và so sánh trước khi quyết định, thay vì chỉ nhìn vào bảng xếp hạng.
Mua bảo hiểm nhân thọ xong có hủy được không? Mất bao nhiêu?
Có thể hủy bất kỳ lúc nào. Trong 21 ngày cân nhắc đầu tiên (theo Điều 35 Luật Kinh doanh bảo hiểm 2022): hủy không bị phạt, được hoàn lại phí đã đóng sau khi trừ chi phí hợp lý (nếu có) theo thỏa thuận hợp đồng, nên hỏi rõ khoản này vì không phải lúc nào cũng là 100%. Sau 21 ngày: bạn nhận giá trị hoàn lại, thường rất thấp năm đầu (10-30% tổng phí). Càng giữ lâu, giá trị hoàn lại càng cao. Sau 5-7 năm, giá trị hoàn lại mới xấp xỉ tổng phí đã đóng. Riêng hợp đồng mua qua kênh ngân hàng, tỷ lệ hủy giữa chừng thường cao hơn hẳn mức trung bình, nên cân nhắc kỹ trước khi đồng ý mua kèm khoản vay.
Sau khi có bảo hiểm nhân thọ, nên đầu tư thêm kênh nào?
Sau khi đã có BHNT bảo vệ cơ bản, nên đầu tư thêm vào quỹ mở (VCBF, SSIAM, Dragon Capital), chứng khoán hoặc tiết kiệm kỳ hạn. Không nên dồn toàn bộ tiền vào BHNT vì lãi suất thấp và thanh khoản kém. Quy tắc: 10-15% thu nhập cho BHNT, phần còn lại chia đều cho các kênh đầu tư khác.
Không khai bệnh cũ khi mua bảo hiểm nhân thọ thì sao?
Rủi ro lớn nhất là mất toàn bộ quyền lợi đúng lúc cần. Theo Điều 21 Luật Kinh doanh bảo hiểm 2022, bên mua có nghĩa vụ kê khai đầy đủ và trung thực. Khoản 2 Điều 22 cho phép doanh nghiệp bảo hiểm hủy bỏ hợp đồng, không phải trả tiền bảo hiểm và chỉ hoàn phí sau khi trừ chi phí hợp lý, nếu bên mua cố ý cung cấp thông tin không đầy đủ hoặc sai sự thật nhằm giao kết hợp đồng. Việc khám sức khỏe theo chỉ định của công ty không thay thế nghĩa vụ kê khai này. Một hợp đồng bị loại trừ một bệnh cụ thể vẫn tốt hơn nhiều so với hợp đồng có nguy cơ bị hủy bỏ.