Báo cáo tài chính — ba từ mà nhiều nhà đầu tư F0 e ngại nhất. Nhìn vào bảng biểu chi chít số, dòng chữ “kiểm toán” và hàng tá thuật ngữ, không ít người mới bỏ qua hoàn toàn phần này và chọn đầu tư theo cảm tính. Sai lầm đó đắt giá hơn bạn nghĩ: một nghiên cứu của Viện CFA chỉ ra rằng 80% quyết định đầu tư thất bại xuất phát từ việc không hiểu báo cáo tài chính của doanh nghiệp.
Bài này không dạy bạn làm kế toán. Tôi sẽ chỉ cho bạn cách đọc báo cáo tài chính một cách thông minh — bỏ qua những thứ không cần thiết, chỉ tập trung vào 5 chỉ số quyết định bạn có nên đầu tư vào doanh nghiệp đó hay không. Trước hết, nếu bạn chưa rõ về các khái niệm quản lý tài chính cá nhân cơ bản, tôi khuyên đọc bài đó trước.
Báo cáo tài chính là gì — và vì sao nhà đầu tư phải đọc?
Báo cáo tài chính (BCTC) là bộ tài liệu do doanh nghiệp công bố định kỳ — hàng quý hoặc hàng năm — phản ánh toàn bộ tình hình tài chính, kết quả kinh doanh và dòng tiền của doanh nghiệp trong kỳ báo cáo.
Về bản chất, BCTC giống như “kết quả xét nghiệm sức khỏe” của doanh nghiệp. Một bệnh nhân có thể khoe “tôi thấy khỏe”, nhưng chỉ số máu, nhịp tim và huyết áp mới nói lên sự thật. Tương tự, một doanh nghiệp có thể PR rầm rộ về doanh thu, nhưng BCTC mới cho bạn biết họ thực sự kiếm được bao nhiêu tiền, nợ bao nhiêu và tiền đi đâu về đâu.
Theo chuẩn mực kế toán Việt Nam (VAS), một bộ BCTC đầy đủ gồm:
(1) Bảng cân đối kế toán — Tình hình tài sản và nợ
(2) Báo cáo kết quả hoạt động kinh doanh — Doanh thu, chi phí, lợi nhuận
(3) Báo cáo lưu chuyển tiền tệ — Dòng tiền vào/ra
(4) Thuyết minh báo cáo tài chính — Giải thích chi tiết
Với nhà đầu tư chứng khoán, tôi khuyên chỉ cần tập trung vào 3 phần đầu. Phần thuyết minh chỉ đọc khi bạn cần tra cứu một khoản mục bất thường nào đó. Nếu bạn đang tìm hiểu về đầu tư, bài phân tích cơ bản cổ phiếu sẽ giúp bạn kết nối kiến thức BCTC với quyết định mua bán cổ phiếu thực tế.
Theo kinh nghiệm của tôi, hầu hết nhà đầu tư F0 mất trung bình 2-3 tháng để tự tin đọc BCTC — nhưng nếu biết cách, bạn có thể làm được trong 1 buổi tối. Bí quyết là: đừng đọc tất cả, chỉ đọc những thứ quyết định.
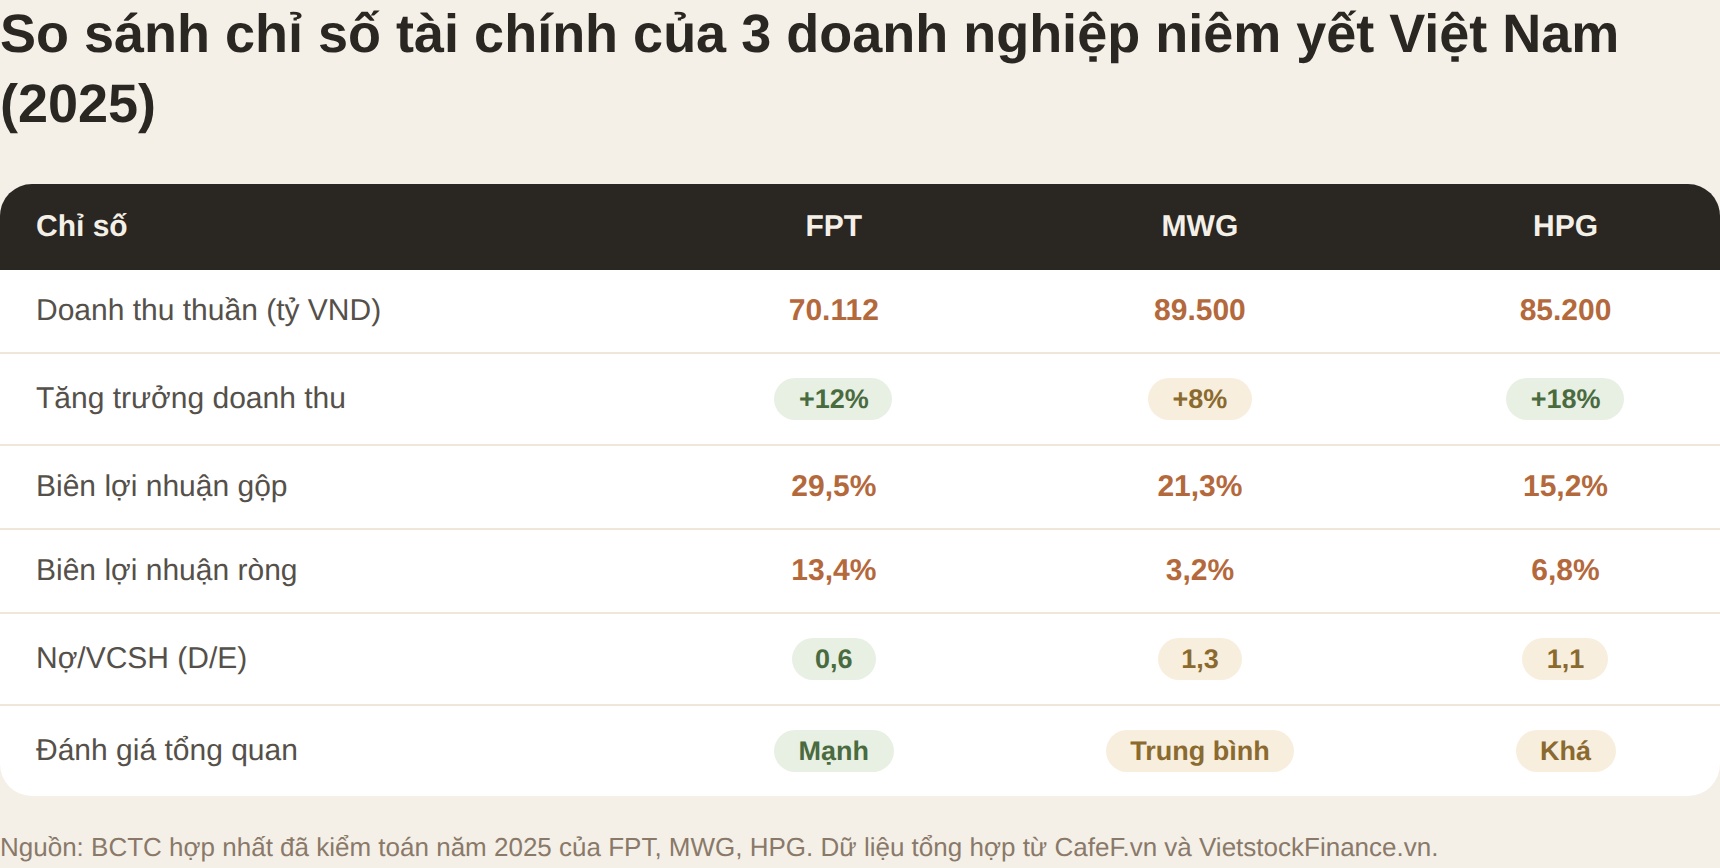
5 chỉ số quan trọng nhất trên báo cáo tài chính
Trên một bộ BCTC dài hàng chục trang, có hàng trăm chỉ số. Nhưng với nhà đầu tư cá nhân, bạn chỉ cần nhớ 5 chỉ số sau — chúng quyết định 80% chất lượng của một doanh nghiệp.
1. Doanh thu thuần — Đầu tàu tăng trưởng
Doanh thu thuần là tổng doanh thu sau khi trừ các khoản giảm trừ (chiết khấu, hàng bán trả lại, thuế). Đây là chỉ số đầu tiên bạn nhìn vào. Một doanh nghiệp tốt phải có doanh thu tăng trưởng đều đặn qua các năm — lý tưởng là 15-25% mỗi năm đối với doanh nghiệp vừa và nhỏ tại Việt Nam.
2. Lợi nhuận gộp và biên lợi nhuận gộp — Sức khỏe cốt lõi
Lợi nhuận gộp = Doanh thu thuần − Giá vốn hàng bán. Chỉ số này cho bạn biết doanh nghiệp có thực sự kiếm được tiền từ sản phẩm/dịch vụ cốt lõi hay không. Biên lợi nhuận gộp (Gross Margin) = Lợi nhuận gộp / Doanh thu thuần. Mỗi ngành có một biên chuẩn khác nhau: ngành công nghệ thường 40-60%, ngành bán lẻ 15-25%, ngành xây dựng 8-12%.
3. Lợi nhuận ròng — Điểm đến cuối cùng
Đây là số tiền thực sự doanh nghiệp bỏ túi sau tất cả chi phí — giá vốn, bán hàng, quản lý, thuế. Tôi thường quan tâm đến Biên lợi nhuận ròng (Net Profit Margin = Lợi nhuận ròng / Doanh thu thuần). Một doanh nghiệp có biên lợi nhuận ròng ổn định hoặc cải thiện qua các năm là dấu hiệu tốt. Nếu biên này giảm dù doanh thu tăng — đó là red flag.
4. Dòng tiền từ hoạt động kinh doanh — Thước đo thật nhất
Theo tôi, đây là chỉ số quan trọng nhất mà nhà đầu tư F0 thường bỏ qua. Một doanh nghiệp có thể báo lãi lớn trên báo cáo kết quả kinh doanh, nhưng nếu dòng tiền từ hoạt động kinh doanh âm — họ đang bán chịu nhiều hơn bán thu tiền mặt. Tôi cho rằng dòng tiền hoạt động kinh doanh dương và >= lợi nhuận ròng là tiêu chuẩn vàng để đánh giá chất lượng lợi nhuận.
5. Nợ vay trên vốn chủ sở hữu — Mức độ rủi ro
Chỉ số này cho biết doanh nghiệp đang vay bao nhiêu so với vốn tự có. Tại Việt Nam, doanh nghiệp có hệ số D/E (Debt/Equity) dưới 1,5 được coi là an toàn. Trên 3,0 là rủi ro cao — trừ khi thuộc ngành đặc thù như ngân hàng hoặc bất động sản.
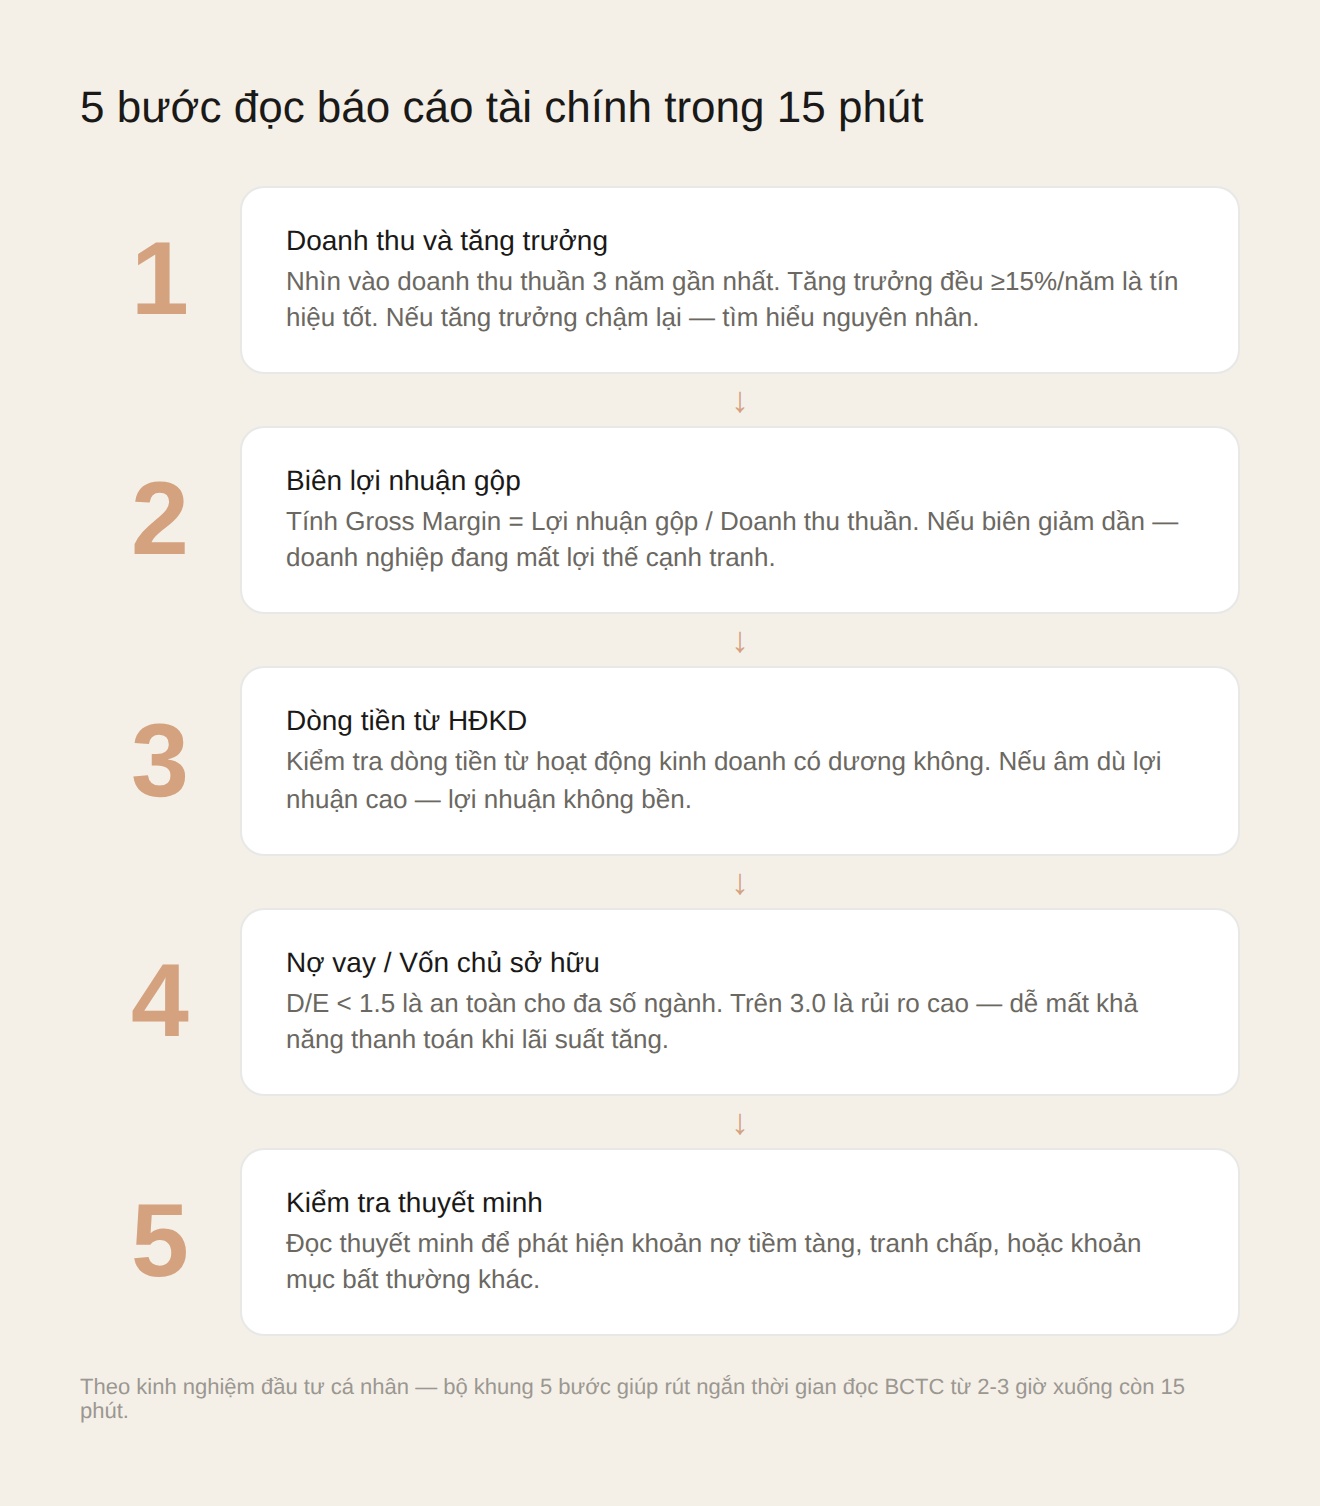
Cách đọc bảng cân đối kế toán trong 5 phút
Bảng cân đối kế toán (Balance Sheet) là bức tranh tài chính tại một thời điểm — thường là cuối quý hoặc cuối năm. Nó trả lời câu hỏi: “Doanh nghiệp đang có gì và nợ ai?”.
Công thức cốt lõi: Tài sản = Nợ phải trả + Vốn chủ sở hữu. Đây là nguyên lý kế toán cơ bản nhất. Mỗi đồng tài sản đều được tài trợ bởi một đồng nợ hoặc vốn chủ sở hữu.
Khi đọc bảng cân đối kế toán, tôi chỉ tập trung vào 3 mục:
1. Tiền và tương đương tiền: Bao nhiêu tiền mặt doanh nghiệp đang có? Nếu chiếm 10-20% tổng tài sản là lành mạnh. Cao hơn 30% có thể là dấu hiệu doanh nghiệp không biết dùng tiền để đầu tư sinh lời.
2. Khoản phải thu khách hàng: Bao nhiêu tiền khách hàng còn nợ doanh nghiệp? Nếu tăng nhanh hơn doanh thu — doanh nghiệp đang bán chịu nhiều hơn, rủi ro nợ xấu tăng.
3. Hàng tồn kho: Đặc biệt quan trọng với doanh nghiệp sản xuất và bán lẻ. Tồn kho tăng quá nhanh so với doanh thu thường là hàng bán chậm — doanh nghiệp sẽ phải giảm giá hoặc trích lập dự phòng.
Nhiều doanh nghiệp Việt Nam “làm đẹp” bảng cân đối kế toán bằng cách ghi nhận tài sản cố định cao hơn giá trị thực — đặc biệt là bất động sản và thiết bị. Luôn kiểm tra phần Thuyết minh nếu thấy khoản mục Tài sản cố định tăng đột biến mà không có dự án đầu tư tương xứng.
Cách đọc báo cáo kết quả kinh doanh
Báo cáo kết quả kinh doanh (Income Statement) cho bạn thấy doanh nghiệp kiếm được bao nhiêu và tiêu bao nhiêu trong một kỳ. Đây là báo cáo dễ đọc nhất trong 3 báo cáo — và cũng dễ bị làm giả nhất.
Cấu trúc cơ bản từ trên xuống dưới:
Doanh thu thuần → (trừ) Giá vốn hàng bán → Lợi nhuận gộp → (trừ) Chi phí bán hàng & quản lý → Lợi nhuận từ hoạt động kinh doanh → (cộng/trừ) Thu nhập/chi phí khác → Lợi nhuận trước thuế → (trừ) Thuế → Lợi nhuận sau thuế (Lợi nhuận ròng)
Kỹ thuật đọc nhanh: So sánh 3 năm
Tôi không bao giờ đánh giá một doanh nghiệp chỉ dựa trên 1 năm tài chính. Lấy báo cáo kết quả kinh doanh của 3 năm gần nhất và so sánh:
• Doanh thu có tăng trưởng đều không?
• Biên lợi nhuận gộp có ổn định không? Nếu giảm — áp lực cạnh tranh đang tăng.
• Chi phí bán hàng & quản lý có tăng nhanh hơn doanh thu không? Nếu có — doanh nghiệp đang mất hiệu quả vận hành.
• Lợi nhuận ròng có đi cùng với doanh thu không? Lợi nhuận ròng tăng chậm hơn doanh thu là dấu hiệu chi phí đang “ăn mòn” lợi nhuận.
Trong quá trình đầu tư, tôi nhận thấy một điểm chung: những doanh nghiệp có biên lợi nhuận gộp > 40% và ổn định trong 5 năm thường ít bị ảnh hưởng bởi biến động thị trường. Họ có “hào kinh tế” (economic moat) thực sự — thường đến từ thương hiệu mạnh hoặc công nghệ độc quyền. Ngược lại, doanh nghiệp có biên lợi nhuận gộp dưới 15% thường dễ bị tổn thương khi chi phí đầu vào tăng.
Cách đọc báo cáo lưu chuyển tiền tệ — chỉ số trung thực nhất
Nếu chỉ được đọc một báo cáo duy nhất để đánh giá doanh nghiệp, tôi sẽ chọn Báo cáo lưu chuyển tiền tệ (Cash Flow Statement). Lý do: lợi nhuận có thể được điều chỉnh bằng nghiệp vụ kế toán, nhưng dòng tiền thì không. Tiền hoặc là có, hoặc là không.
Báo cáo lưu chuyển tiền tệ gồm 3 phần:
| Phần | Ý nghĩa | Tiêu chuẩn |
|---|---|---|
| Dòng tiền từ HĐKD | Tiền từ bán hàng, thu tiền khách — hoạt động chính | Dương và ≥ LN ròng |
| Dòng tiền từ đầu tư | Mua/bán tài sản, đầu tư dài hạn | Thường âm — doanh nghiệp đang đầu tư mở rộng |
| Dòng tiền từ tài chính | Vay nợ, trả cổ tức, phát hành cổ phiếu | Phụ thuộc giai đoạn phát triển |
Nguyên tắc của tôi khi đọc báo cáo lưu chuyển tiền tệ rất đơn giản: dòng tiền từ hoạt động kinh doanh phải dương. Nếu một doanh nghiệp báo lãi 100 tỷ nhưng dòng tiền từ hoạt động kinh doanh âm — tôi sẽ không mua cổ phiếu đó.
Ví dụ thực tế: Tôi từng phân tích một doanh nghiệp thép năm 2024 — báo cáo kết quả kinh doanh cho thấy lợi nhuận ròng tăng 40% so với năm trước. Nhưng dòng tiền từ hoạt động kinh doanh lại âm tới 200 tỷ đồng vì hàng tồn kho tăng vọt và khoản phải thu kéo dài. 6 tháng sau, doanh nghiệp đó phải phát hành thêm cổ phiếu để trả nợ — cổ phiếu giảm 30%. Đây là lý do tôi luôn kiểm tra cả vốn điều lệ của doanh nghiệp trước khi đầu tư.
Theo tôi, báo cáo lưu chuyển tiền tệ là thước đo trung thực nhất. Không có nghiệp vụ kế toán nào có thể làm giả được dòng tiền thật vào túi doanh nghiệp.
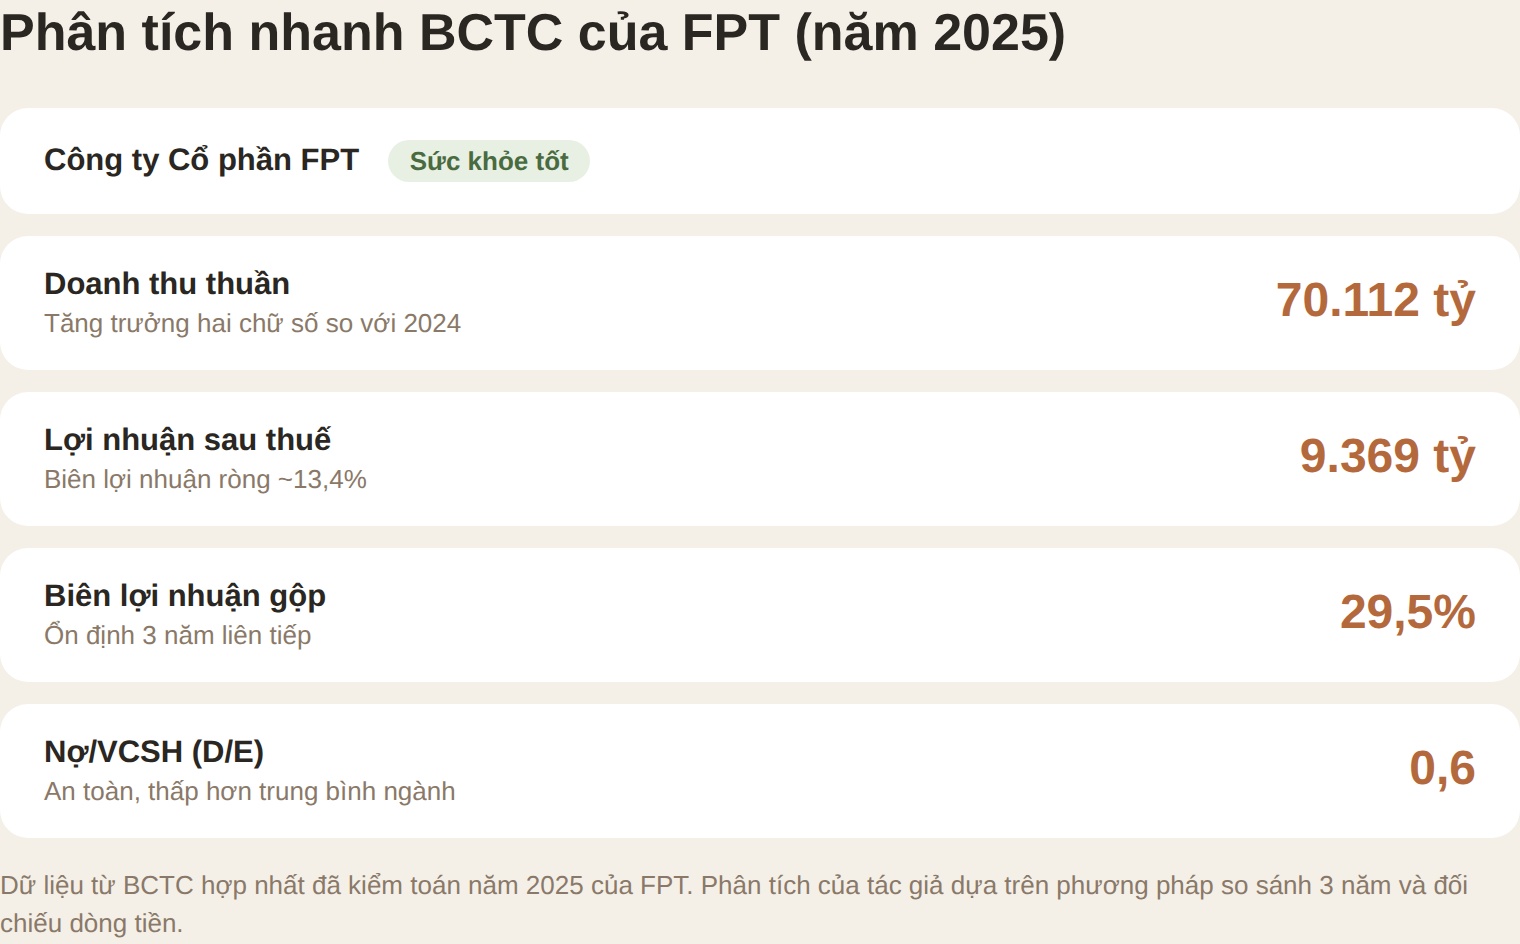
Case study: Phân tích báo cáo tài chính của FPT
Để áp dụng những gì đã học, tôi sẽ phân tích nhanh báo cáo tài chính của Công ty Cổ phần FPT — một trong những doanh nghiệp công nghệ hàng đầu Việt Nam, niêm yết trên HOSE.
Tôi lấy dữ liệu từ báo cáo tài chính hợp nhất năm 2025 của FPT (đã kiểm toán).
1. Doanh thu và tăng trưởng
FPT đạt doanh thu thuần năm 2025 khoảng 70.112 tỷ đồng, tăng trưởng hai chữ số so với năm 2024. Đây là mức tăng trưởng ấn tượng, đặc biệt trong bối cảnh kinh tế vĩ mô còn nhiều khó khăn. Động lực chính đến từ mảng xuất khẩu phần mềm (chiếm ~45% doanh thu) với các hợp đồng từ Nhật Bản và Mỹ.
2. Biên lợi nhuận
Biên lợi nhuận gộp của FPT duy trì ở mức 29-30% trong 3 năm liên tiếp — ổn định và lành mạnh. Biên lợi nhuận ròng đạt khoảng 13,4%, tương đương lợi nhuận sau thuế ~9.369 tỷ đồng.
Tôi cho rằng biên lợi nhuận gộp ổn định của FPT là dấu hiệu của một doanh nghiệp có năng lực cạnh tranh thực sự. Trong ngành gia công phần mềm, nếu không kiểm soát được chi phí nhân sự, biên lợi nhuận sẽ giảm nhanh chóng.
3. Dòng tiền
Dòng tiền từ hoạt động kinh doanh của FPT năm 2025 tiếp tục duy trì ở mức tích cực, tương xứng với quy mô lợi nhuận sau thuế 9.369 tỷ đồng. Đây là dấu hiệu chất lượng lợi nhuận rất tốt — doanh nghiệp không chỉ báo lãi trên sổ sách mà còn thực sự thu được tiền về.
4. Nợ vay
Nợ vay trên vốn chủ sở hữu (D/E) của FPT ở mức ~0,6 — rất an toàn. Doanh nghiệp chủ yếu dùng vốn tự có và vay nợ ngắn hạn cho nhu cầu vốn lưu động.
Tổng kết: FPT là một doanh nghiệp có sức khỏe tài chính tốt — tăng trưởng doanh thu cao, biên lợi nhuận ổn định, dòng tiền mạnh và nợ thấp. Đây là mẫu hình doanh nghiệp mà nhà đầu tư dài hạn nên tìm kiếm.
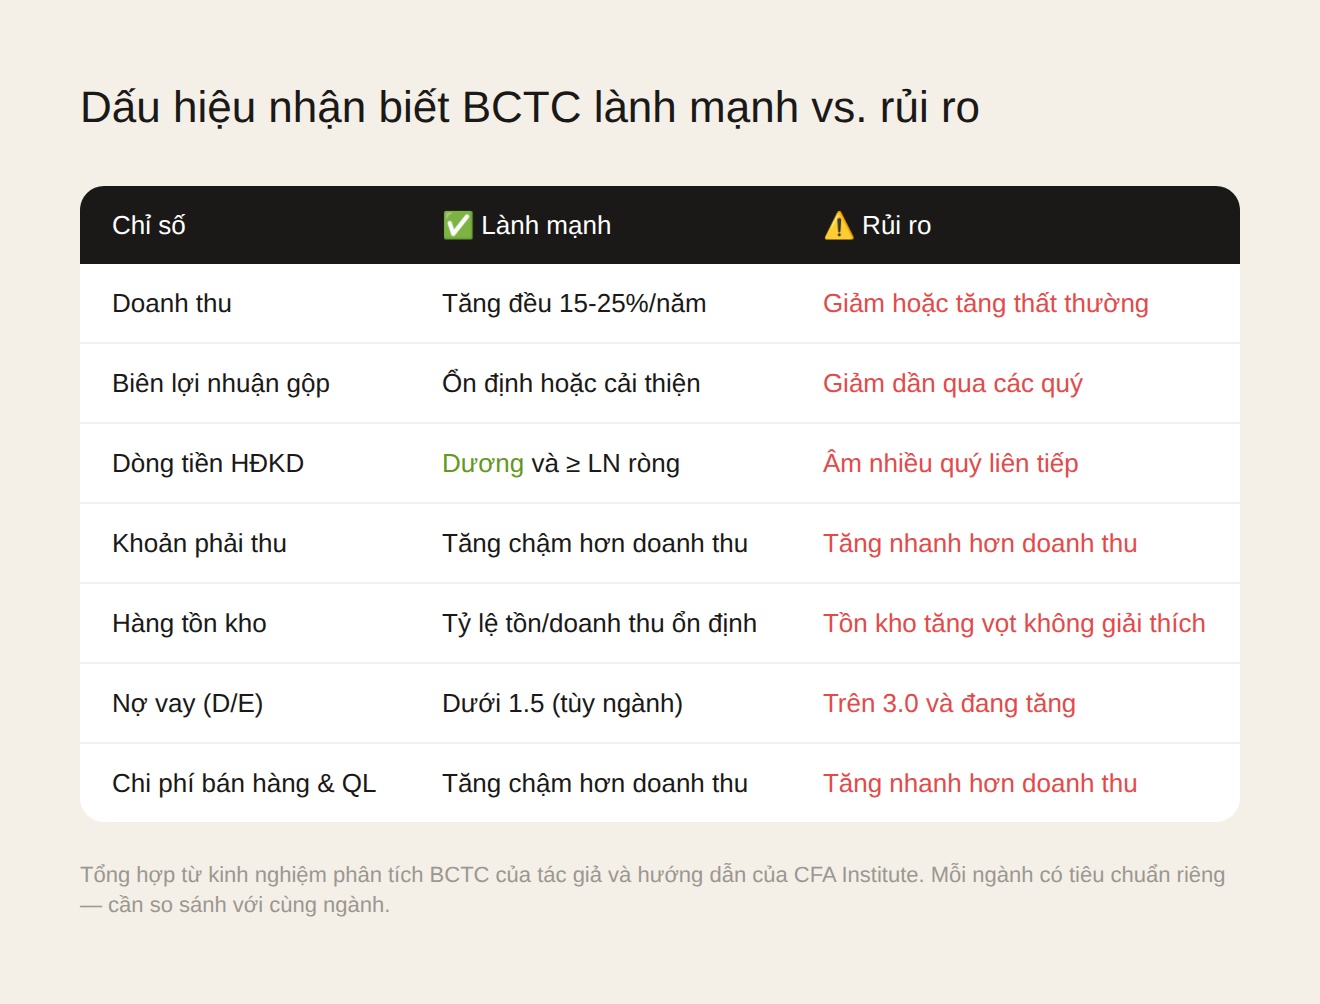
1. Doanh thu tăng trưởng đều ≥ 15%/năm trong 3 năm liên tiếp
2. Dòng tiền từ HĐKD dương và ≥ lợi nhuận ròng
3. D/E ≤ 1,5 (trừ ngành ngân hàng, bất động sản)
Mặt trái: 3 sai lầm phổ biến khi đọc báo cáo tài chính
Đọc BCTC sai còn nguy hiểm hơn không đọc. Dưới đây là 3 sai lầm tôi thấy nhiều nhà đầu tư mới mắc phải nhất.
Sai lầm 1: Chỉ nhìn vào lợi nhuận ròng
Lợi nhuận ròng là chỉ số cuối cùng trên báo cáo kết quả kinh doanh — nhưng cũng là chỉ số dễ bị “chế biến” nhất. Doanh nghiệp có thể tăng lợi nhuận bằng cách bán tài sản, giảm chi phí trích lập dự phòng hoặc thay đổi phương pháp khấu hao. Luôn kiểm tra xem lợi nhuận đến từ hoạt động kinh doanh cốt lõi hay từ các hoạt động khác.
Sai lầm 2: So sánh chỉ số giữa các ngành khác nhau
Biên lợi nhuận gộp của doanh nghiệp bán lẻ khác hoàn toàn với doanh nghiệp công nghệ. Đừng so sánh D/E của ngân hàng với D/E của doanh nghiệp sản xuất. Mỗi ngành có một bộ tiêu chuẩn riêng. Hãy so sánh doanh nghiệp với các đối thủ cùng ngành, không phải với doanh nghiệp ngành khác.
Sai lầm 3: Không đọc thuyết minh báo cáo tài chính
Thuyết minh BCTC thường dài và khô khan, nhưng đó là nơi các “quả bom hẹn giờ” ẩn náu. Các khoản nợ tiềm tàng, tranh chấp pháp lý, cam kết tài chính ngoại bảng — tất cả đều được ghi chú ở phần thuyết minh. Tôi có thói quen đọc thuyết minh trước khi đọc các báo cáo chính.
Tôi nhận thấy nhiều nhà đầu tư F0 mắc cả 3 sai lầm này trong 6 tháng đầu đầu tư — bản thân tôi cũng từng như vậy. Bài học là: hãy luôn hoài nghi những con số đẹp và kiểm tra chéo từ nhiều góc độ.
Kết luận
Đọc báo cáo tài chính là kỹ năng sống còn với bất kỳ nhà đầu tư nào muốn đầu tư nghiêm túc. Bạn không cần phải là kế toán hay chuyên gia tài chính — chỉ cần nắm 5 chỉ số quan trọng: doanh thu thuần, lợi nhuận gộp, lợi nhuận ròng, dòng tiền từ hoạt động kinh doanh và tỷ lệ nợ trên vốn chủ sở hữu.
Hãy bắt đầu bằng cách download báo cáo tài chính quý gần nhất của một doanh nghiệp bạn quan tâm và thực hành đọc ngay hôm nay. Sau 3-5 lần, bạn sẽ thấy nó dễ hơn bạn nghĩ rất nhiều.
Nếu bạn muốn tìm hiểu sâu hơn, hãy đọc bài Phân tích cơ bản cổ phiếu: Hướng dẫn định giá và đọc BCTC của Techzika — tôi đi chi tiết từng phương pháp định giá và cách kết hợp chúng với phân tích BCTC. Bạn cũng có thể tham khảo bài thành lập công ty để hiểu về cấu trúc doanh nghiệp trước khi phân tích báo cáo tài chính.
Câu hỏi thường gặp
Làm sao để biết doanh nghiệp đang làm đẹp báo cáo tài chính?
Dấu hiệu phổ biến: (1) Dòng tiền từ hoạt động kinh doanh thấp hơn lợi nhuận ròng nhiều kỳ liên tiếp, (2) Khoản phải thu tăng nhanh hơn doanh thu, (3) Hàng tồn kho tăng vọt không tương xứng với doanh thu, (4) Các khoản mục bất thường không được giải thích rõ trong thuyết minh. Nếu bạn thấy 2/4 dấu hiệu trên, hãy đặt câu hỏi với bộ phận quan hệ nhà đầu tư của doanh nghiệp.
Sau khi đọc BCTC xong, tôi nên làm gì tiếp theo để quyết định mua cổ phiếu?
Sau khi đánh giá sức khỏe tài chính qua BCTC, bước tiếp theo là định giá cổ phiếu. Bạn có thể dùng các phương pháp như P/E, P/B, EV/EBITDA để so sánh với trung bình ngành. Đọc thêm bài Phân tích cơ bản cổ phiếu để hiểu chi tiết từng phương pháp. Ngoài ra, kiểm tra các yếu tố phi tài chính: năng lực ban lãnh đạo, lợi thế cạnh tranh và triển vọng ngành.
Trường hợp nào thì không nên dựa vào báo cáo tài chính?
Có 3 trường hợp BCTC không phản ánh đúng giá trị doanh nghiệp: (1) Doanh nghiệp khởi nghiệp chưa có lợi nhuận — định giá dựa trên tiềm năng tương lai, không phải quá khứ. (2) Doanh nghiệp có nhiều tài sản vô hình không ghi nhận trên sổ sách (như thương hiệu, bằng sáng chế). (3) Doanh nghiệp đang trong quá trình tái cấu trúc — các chỉ số tạm thời bị bóp méo. Trong những trường hợp này, cần kết hợp với các phương pháp đánh giá khác.
Làm sao để đo lường hiệu quả đầu tư sau khi mua cổ phiếu dựa trên BCTC?
Theo dõi BCTC hàng quý của doanh nghiệp và so sánh với dự phóng ban đầu của bạn. Tôi thường dùng 3 chỉ số để đánh giá: (1) Doanh thu và lợi nhuận có đạt kế hoạch không, (2) Biên lợi nhuận có được cải thiện không, (3) Dòng tiền có tiếp tục dương và tăng trưởng không. Nếu sau 2-3 quý doanh nghiệp không đạt được các chỉ số như kỳ vọng — tôi xem xét thoát vị thế.
Tìm báo cáo tài chính của doanh nghiệp niêm yết ở đâu?
Bạn có thể tải BCTC của các doanh nghiệp niêm yết từ: (1) Trang web quan hệ nhà đầu tư (IR) của doanh nghiệp, (2) VietstockFinance.vn, (3) CafeF.vn, (4) Trang chính thức của Sở Giao dịch Chứng khoán (HOSE/HNX). Tôi khuyên nên lấy từ nguồn chính thống nhất — trang IR của doanh nghiệp — vì các trang tổng hợp đôi khi cập nhật chậm hoặc thiếu số liệu.