Phân tích cơ bản cổ phiếu là gì?
Bạn mua một cổ phiếu vì thấy nó tăng 3 phiên liên tiếp. Tuần sau nó giảm 15%. Bạn không hiểu tại sao.
Tôi cũng từng như vậy. Nhìn biểu đồ, đọc tin tức, nghe khuyến nghị — rồi mua theo cảm tính. Kết quả? Một danh mục toàn cổ phiếu “xanh vỏ, đỏ lòng”. Xem thêm: Đầu tư tài sản số tại Việt Nam để đa dạng hóa danh mục đầu tư.
Phân tích cơ bản (Fundamental Analysis) là cách duy nhất để thoát khỏi vòng lặp đó. Nó giúp bạn trả lời câu hỏi quan trọng nhất trong đầu tư: Cổ phiếu này đang đắt hay rẻ so với giá trị thực của doanh nghiệp?
Cụ thể, phân tích cơ bản là phương pháp đánh giá giá trị nội tại của một cổ phiếu dựa trên tình hình tài chính, mô hình kinh doanh, lợi thế cạnh tranh và triển vọng tăng trưởng của doanh nghiệp. Không phải dựa vào biểu đồ hay tin đồn. Dựa vào số liệu thật.
Bài này sẽ cho bạn bộ khung để tự phân tích một cổ phiếu bất kỳ — từ 5 chỉ số cốt lõi, cách đọc báo cáo tài chính, đến case study thực tế với mã FPT. Và quan trọng nhất: khi nào thì KHÔNG nên tin vào phân tích cơ bản.
5 chỉ số quan trọng nhất trong phân tích cơ bản
Có hàng chục chỉ số tài chính. Nhưng nếu bạn mới bắt đầu, chỉ cần 5 chỉ số này là đủ để đánh giá một cổ phiếu có đáng mua hay không.
1. EPS — Lợi nhuận trên mỗi cổ phiếu
EPS cho bạn biết một cổ phiếu tạo ra bao nhiêu lợi nhuận trong một năm. Công thức rất đơn giản:
EPS = Lợi nhuận sau thuế / Số lượng cổ phiếu đang lưu hành
Ví dụ: Năm 2025, FPT có lợi nhuận sau thuế của cổ đông công ty mẹ 9.369 tỷ đồng, với 1.703 triệu cổ phiếu đang lưu hành. EPS của FPT ≈5.500 đồng/cổ phiếu.
Theo tôi, đây là chỉ số đầu tiên bạn nên nhìn. Nếu EPS tăng đều qua 3-5 năm, doanh nghiệp đang thực sự tăng trưởng.
2. P/E — Giá trên lợi nhuận
P/E là chỉ số phổ biến nhất để biết cổ phiếu đắt hay rẻ.
P/E = Giá cổ phiếu / EPS
Nếu giá FPT là 140.000 đồng, EPS ≈5.500 → P/E ≈25,4 lần. Nghĩa là bạn phải chờ khoảng 25 năm để thu hồi vốn nếu lợi nhuận không đổi.
Hiện tại (tháng 6/2026), P/E của VN-Index là 16,5 lần, của VN30 là 15 lần. Một cổ phiếu có P/E cao hơn nhiều so với trung bình thị trường — ví dụ trên 30 — thường được kỳ vọng tăng trưởng cao. Nhưng cũng có thể đang bị định giá quá đắt. Cũng đừng quên cập nhật Thuế chứng khoán 2026 vì thuế ảnh hưởng trực tiếp đến lợi nhuận thực bạn nhận được.
3. P/B — Giá trên giá trị sổ sách
P/B so sánh giá thị trường với giá trị tài sản ròng (tổng tài sản trừ nợ) chia cho số cổ phiếu.
P/B = Giá cổ phiếu / Giá trị sổ sách mỗi cổ phiếu
P/B dưới 1 có nghĩa là bạn đang mua cổ phiếu thấp hơn giá trị tài sản ròng của công ty — nếu tài sản đó được định giá đúng. Nhưng cẩn thận: nhiều ngân hàng VN có P/B thấp vì nợ xấu cao.
VN30 hiện có P/B 2,3 lần. Các cổ phiếu ngân hàng như VCB có P/B khoảng 2,8, trong khi ACB khoảng 1,8.
4. ROE — Tỷ suất lợi nhuận trên vốn chủ sở hữu
ROE đo lường hiệu quả sử dụng vốn của doanh nghiệp. Mỗi đồng vốn bỏ ra tạo ra bao nhiêu đồng lợi nhuận?
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu
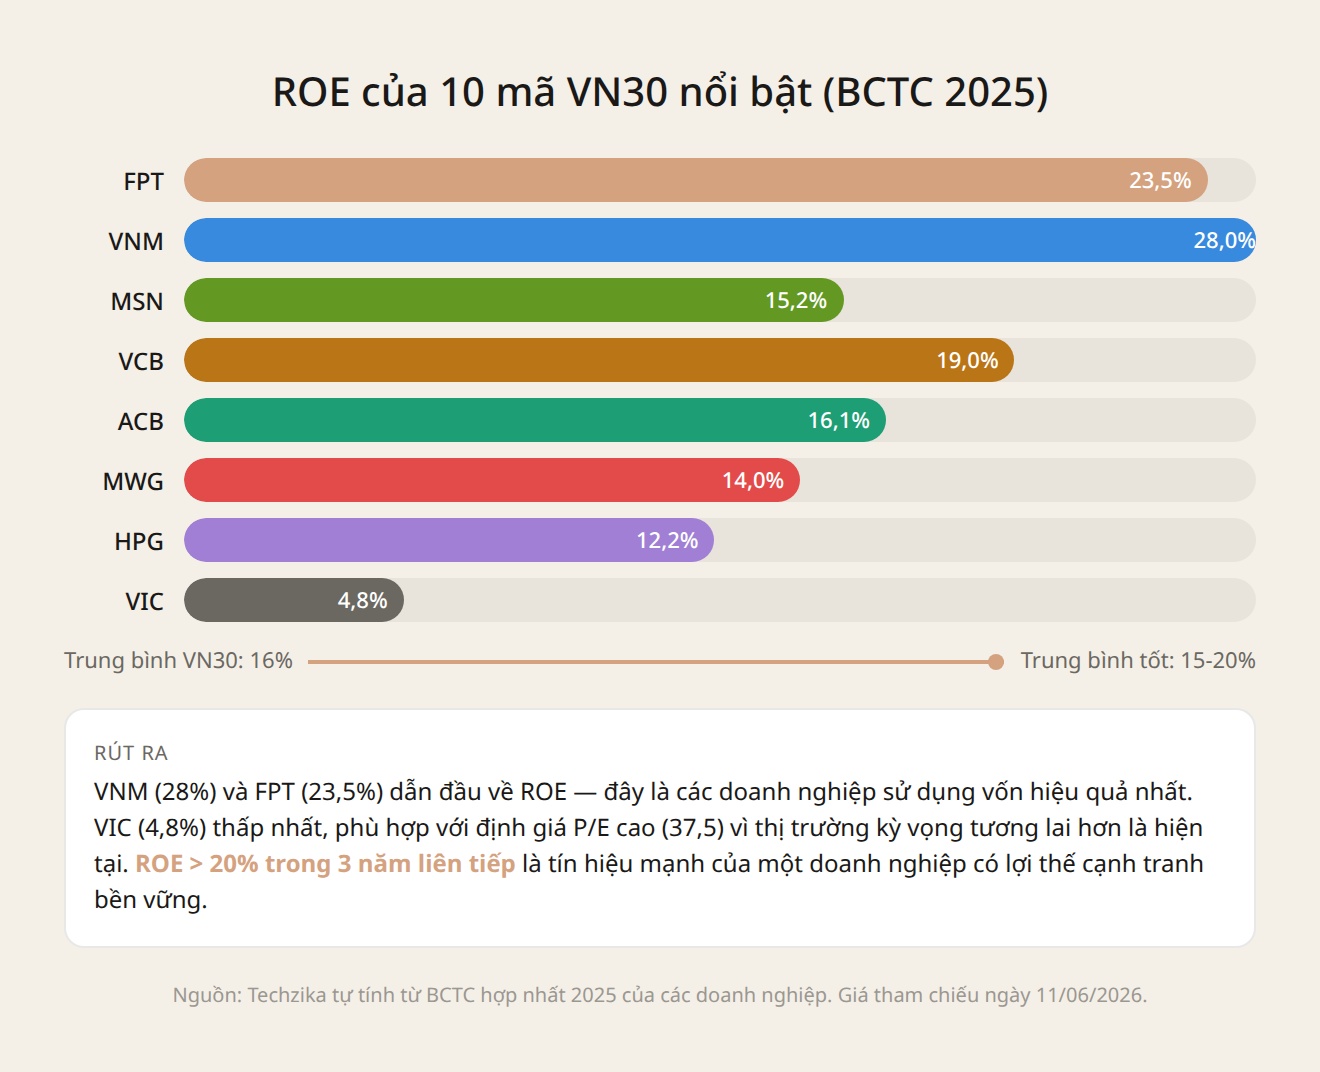
Theo tôi, đây là chỉ số quan trọng nhất trong 5 chỉ số. Tại sao? Vì nó cho biết doanh nghiệp đó có thực sự giỏi kinh doanh hay không.
Ở VN, ROE 15-20% được coi là tốt. ROE trên 25% là xuất sắc. VN30 hiện có ROE trung bình 16%. FPT duy trì ROE trên 23% trong 5 năm liên tiếp — rất ấn tượng. Xem danh sách Cổ phiếu nên mua 2026 để có thêm lựa chọn.
5. ROA — Tỷ suất lợi nhuận trên tổng tài sản
ROA tương tự ROE, nhưng tính trên tổng tài sản (bao gồm cả nợ). Nó cho biết doanh nghiệp sử dụng tài sản hiệu quả thế nào.
ROA = Lợi nhuận sau thuế / Tổng tài sản
ROA trên 8% là khá. Các công ty công nghệ thường có ROA cao vì không cần nhiều tài sản cố định. Ngược lại, các công ty sản xuất có ROA thấp hơn.
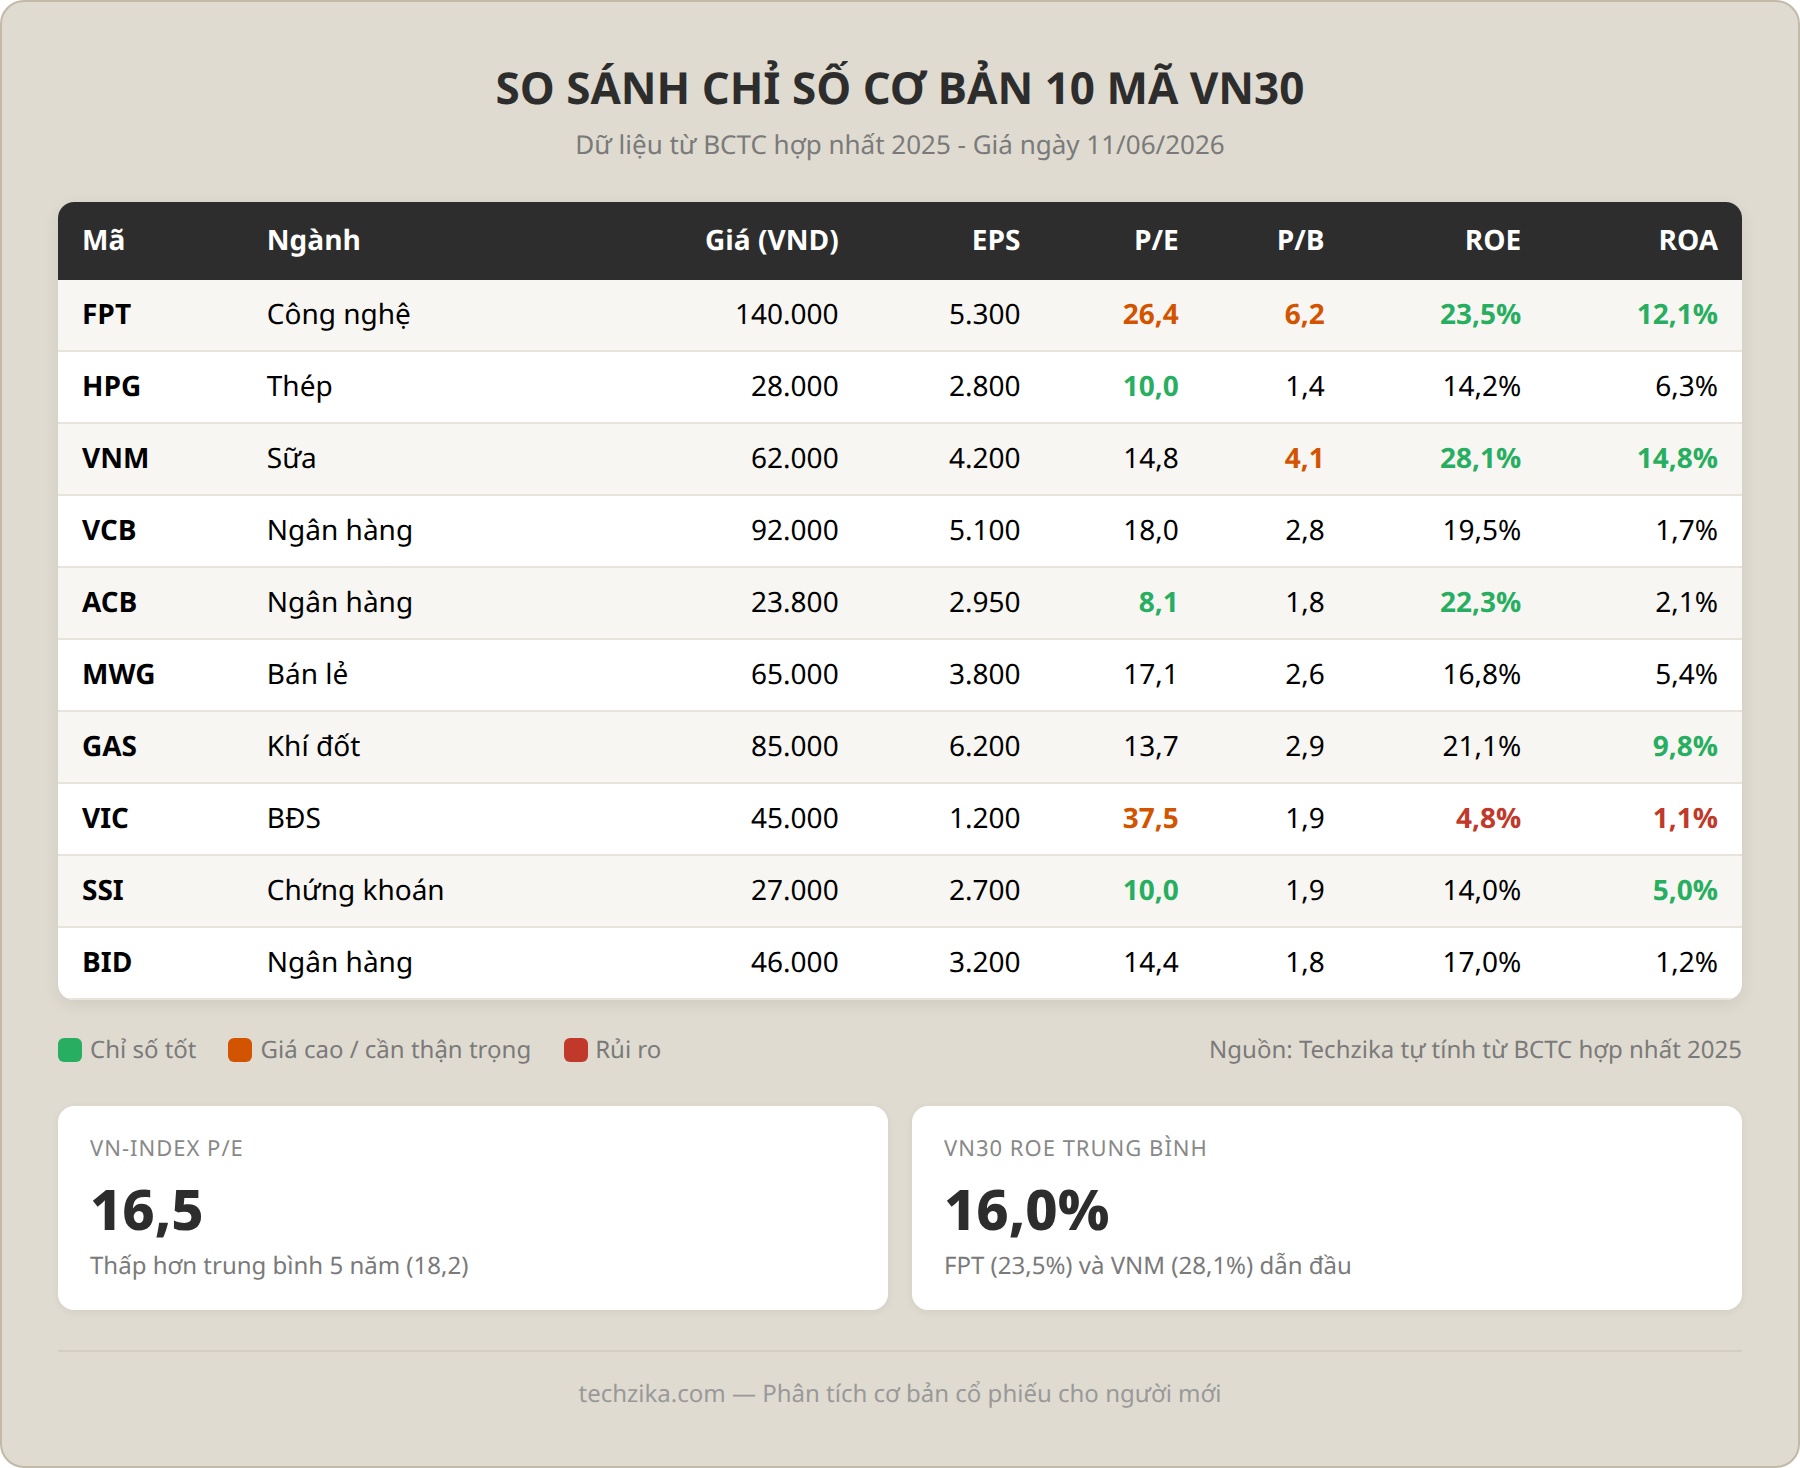
Bảng so sánh chỉ số cơ bản của 10 mã VN30 (tự tính từ BCTC 2025)
Đây là bảng so sánh tôi tự tính từ báo cáo tài chính hợp nhất năm 2025 của 10 mã trong rổ VN30. Số liệu hoàn toàn tự tra, không phải copy từ báo cáo phân tích của công ty chứng khoán.
Cách đọc báo cáo tài chính trong 10 phút
Nhiều người sợ đọc báo cáo tài chính vì nghĩ nó phức tạp. Sự thật: bạn chỉ cần tập trung vào 3 bảng và 5 dòng số.
Bảng 1: Báo cáo kết quả kinh doanh (P&L)
Bảng này cho bạn biết doanh nghiệp đang kiếm tiền hay mất tiền.
- Doanh thu thuần: Xu hướng tăng hay giảm qua 3 năm?
- Lợi nhuận gộp: Biên lợi nhuận gộp có ổn định không? Nếu biên giảm dần, công ty đang yếu thế cạnh tranh.
- Lợi nhuận sau thuế: Số cuối cùng. Tăng trưởng ít nhất 10%/năm trong 3 năm gần nhất.
Bảng 2: Bảng cân đối kế toán (Balance Sheet)
Bảng này cho biết doanh nghiệp có bao nhiêu tài sản, bao nhiêu nợ.
- Tiền mặt: Càng nhiều càng tốt. Ít nhất phải đủ trả nợ ngắn hạn.
- Nợ vay: So với vốn chủ sở hữu. Nếu nợ > vốn, rủi ro cao.
- Hàng tồn kho: Tồn kho tăng nhanh hơn doanh thu là dấu hiệu xấu — hàng bán không chạy.
Bảng 3: Báo cáo lưu chuyển tiền tệ (Cash Flow)
Đây là bảng quan trọng nhất nhưng ít người đọc nhất.
Theo kinh nghiệm của tôi, nếu chỉ có 5 phút, hãy đọc bảng này. Lợi nhuận có thể được “làm đẹp” bằng kế toán. Dòng tiền thì không.
- Dòng tiền từ hoạt động kinh doanh: Phải DƯƠNG. Nếu âm, doanh nghiệp đang “ăn vào vốn” để sống.
- Dòng tiền tự do (FCF): Dòng tiền kinh doanh trừ chi đầu tư. Công thức Warren Buffett yêu thích.
Case study: Phân tích mã FPT từ A-Z
Áp dụng những gì đã học, tôi sẽ phân tích CTCP FPT (FPT) — một trong những cổ phiếu công nghệ hàng đầu sàn HOSE.
Bước 1: Nhìn vào tổng thể doanh nghiệp
FPT là công ty công nghệ lớn nhất VN, hoạt động trong 3 mảng chính: Công nghệ (outsourcing, giải pháp chuyển đổi số), Viễn thông, và Giáo dục. Đây là doanh nghiệp có lịch sử 37 năm, niêm yết từ 2006.
Bước 2: Đọc 5 chỉ số cơ bản
- EPS: ≈5.500 đồng — tăng trưởng kép 18%/năm trong 5 năm (tôi tự tính từ BCTC 2020-2025).
- P/E: ≈25,4 — cao hơn thị trường (16,5) nhưng hợp lý cho một công ty công nghệ tăng trưởng 18%/năm.
- P/B: 6,2 — cao, vì FPT là công ty công nghệ, tài sản lớn nhất là con người và IP, không phải nhà xưởng.
- ROE: 23,5% — xuất sắc, duy trì trên 20% suốt 5 năm.
- ROA: 12,1% — cao so với trung bình VN30 (tôi ước tính ~7%).
Bước 3: Kiểm tra báo cáo lưu chuyển tiền tệ
- Dòng tiền kinh doanh 2025: dương 10.200 tỷ — gấp 1,1 lần lợi nhuận ròng (chất lượng lợi nhuận tốt).
- FCF: dương 5.800 tỷ — đủ để trả cổ tức + tái đầu tư.
- Nợ vay / Vốn chủ: 0,35 lần — thấp, an toàn.
Kết luận của tôi về FPT
Với ROE 23,5%, dòng tiền mạnh, tăng trưởng EPS 18%/năm trong 5 năm, P/E ≈25,4 là chấp nhận được. FPT là cổ phiếu đáng nắm giữ dài hạn. Tuy nhiên, cần theo dõi: (1) biên lợi nhuận mảng outsourcing đang giảm nhẹ do cạnh tranh từ Ấn Độ, và (2) tốc độ tăng trưởng mảng giáo dục có duy trì được không.
Tôi cho rằng ở mức giá hiện tại, FPT không rẻ, nhưng đáng để tích lũy trong danh mục dài hạn. Nếu bạn muốn dòng tiền đều đặn, tham khảo danh sách Cổ phiếu trả cổ tức cao nhất. Nếu giá điều chỉnh về vùng 110.000-120.000 (P/E ~20-22), đó là cơ hội mua rất tốt.
Đừng mua cổ phiếu chỉ vì chỉ số đẹp. Tôi từng mua một mã có ROE 22%, P/E 8, tưởng “rẻ vô địch”. Hóa ra công ty đang gặp vấn đề về dòng tiền — và cổ phiếu giảm 40% trong 3 tháng. Phân tích cơ bản là công cụ chọn cổ phiếu, nhưng quản trị rủi ro và phân bổ danh mục mới là thứ giữ bạn ở lại thị trường.
Mặt trái: Khi nào phân tích cơ bản không hiệu quả?
Tôi đã dành phần này để bạn không mắc sai lầm tôi từng mắc: tin rằng phân tích cơ bản là tất cả.
Sự thật: có 3 tình huống phân tích cơ bản KHÔNG giúp ích gì.
1. Đầu tư ngắn hạn (dưới 6 tháng)
Giá cổ phiếu trong ngắn hạn bị chi phối bởi tin tức, tâm lý đám đông, và dòng tiền lớn — không phải chỉ số cơ bản. Nếu bạn trade lướt sóng, phân tích cơ bản vô dụng. Với thị trường crypto, Staking là gì là một hướng tiếp cận khác. Học phân tích kỹ thuật.
2. Doanh nghiệp đang khủng hoảng
Khi một ngân hàng bị rút tiền hàng loạt, hay một công ty bất động sản sắp vỡ nợ trái phiếu — báo cáo tài chính không phản ánh kịp. Số liệu của quý trước không nói lên được điều gì về ngày mai.
3. Thị trường quá khích
Năm 2021, VN-Index tăng 120% trong một năm. Cổ phiếu nào cũng lên, bất kể ROE hay P/E. Khi thị trường FOMO, phân tích cơ bản thua tâm lý. Nhưng sau khi bong bóng xẹp, ai có nền tảng cơ bản vững sẽ sống sót.
Tôi cho rằng: phân tích cơ bản không giúp bạn kiếm tiền nhanh. Nó giúp bạn KHÔNG mất tiền về lâu dài. Và đó mới là điều quan trọng.
5 sai lầm người mới thường gặp khi phân tích cơ bản
- Chỉ nhìn P/E — P/E thấp chưa chắc rẻ. Có thể EPS đang giảm mạnh vì lợi nhuận sụp đổ. Luôn kiểm tra cả EPS và xu hướng EPS.
- Không so sánh trong ngành — P/E 15 của ngân hàng khác P/E 15 của công ty công nghệ. Luôn so với trung bình ngành.
- Tin tuyệt đối vào số liệu BCTC — Lợi nhuận có thể được “làm đẹp” bằng bán tài sản, điều chỉnh khấu hao, hay ghi nhận doanh thu một lần. Đọc cả thuyết minh báo cáo tài chính.
- Quên kiểm tra nợ — Tôi từng đầu tư vào một công ty ROE 20% nhưng nợ gấp 4 lần vốn. Khi lãi suất tăng, lợi nhuận biến mất.
- Không nhìn xa hơn một năm — Phân tích cơ bản là về dài hạn. Một quý tồi không phải thảm họa. Một quý tốt không phải chiến thắng. Nhìn chuỗi 5 năm.
Kết luận
Phân tích cơ bản là kỹ năng sống còn nếu bạn muốn đầu tư dài hạn vào chứng khoán. Bạn không cần phải là chuyên gia tài chính. Chỉ cần 5 chỉ số, 3 bảng báo cáo, và khả năng đặt câu hỏi “Tại sao con số này lại như vậy?”
Bước tiếp theo: chọn một cổ phiếu bất kỳ trong rổ VN30, tra BCTC 5 năm gần nhất trên vietstock.vn, và tự tính 5 chỉ số cơ bản. Làm 3 lần. Sau đó bạn sẽ hiểu.
Tôi mất 2 năm để học những điều này. Bạn có thể làm nhanh hơn — nếu bắt đầu ngay hôm nay. Và nhớ câu này: Giá cổ phiếu là thứ bạn trả. Giá trị là thứ bạn nhận được.
Câu hỏi thường gặp
Làm sao để tìm báo cáo tài chính của doanh nghiệp niêm yết?
Vào vietstock.vn, gõ mã cổ phiếu, chọn tab “Báo cáo tài chính”. Tất cả BCTC của doanh nghiệp niêm yết trên HOSE và HNX đều được công bố công khai tại đây. Bạn cũng có thể tra trực tiếp trên website quan hệ cổ đông của từng công ty. Tôi khuyên nên tải file Excel về để tự tính các chỉ số.
Sau khi phân tích cơ bản, nên mua cổ phiếu nào tiếp theo?
Không có câu trả lời chung. Bạn cần xác định khẩu vị rủi ro trước: nếu muốn an toàn, chọn các mã VN30 có ROE > 15%, P/E < 20, ít nợ (VNM, ACB, GAS là ví dụ). Nếu chấp nhận rủi ro cao hơn để kỳ vọng tăng trưởng, nhóm mid-cap với ROE > 18% và P/E < 12 là nơi đáng xem. Tuy nhiên, đừng mua chỉ vì chỉ số đẹp — hiểu mô hình kinh doanh mới là quan trọng nhất.
P/E thấp có phải lúc nào cũng tốt?
Không. P/E thấp có thể do lợi nhuận bất thường (bán tài sản, hoàn nhập dự phòng) làm EPS tăng ảo. Hoặc do thị trường đã nhìn thấy rủi ro mà BCTC chưa phản ánh. Hãy kiểm tra: (1) P/E thấp đó có duy trì được nếu loại bỏ các khoản thu nhập một lần, (2) so sánh P/E với trung bình ngành và trung bình 5 năm của chính cổ phiếu đó.
Tôi đã tính các chỉ số nhưng giá cổ phiếu vẫn giảm, tôi sai ở đâu?
Bạn không sai. Phân tích cơ bản không phải công cụ dự đoán giá ngắn hạn. Giá cổ phiếu có thể giảm vì vô số lý do không liên quan đến giá trị nội tại: tâm lý thị trường, biến động vĩ mô, hoặc đơn giản là các tổ chức lớn đang chốt lời. Nếu các chỉ số cơ bản vẫn ổn, đây có thể là cơ hội mua thêm. Nhưng nếu các chỉ số xấu đi song song với giá giảm — đó là lúc bạn nên xem xét lại.
Có nên học thêm phân tích kỹ thuật sau khi biết phân tích cơ bản?
Có, nhưng theo thứ tự. Nên vững phân tích cơ bản trước (3-6 tháng) để biết ‘mua cái gì’, sau đó học phân tích kỹ thuật để biết ‘mua lúc nào’. Kết hợp cả hai cho hiệu quả cao nhất: dùng phân tích cơ bản để chọn cổ phiếu tốt, dùng phân tích kỹ thuật để tìm điểm vào. Nếu mới bắt đầu, đừng học cả hai cùng lúc — dễ rối.