Tại sao phải biết cách tự định giá bất động sản?
Bạn tìm thấy một căn nhà ưng ý. Giá chào 5 tỷ. Bạn không biết nó đắt hay rẻ. Người môi giới nói “giá thị trường”. Nhưng làm sao bạn biết đó là sự thật?
Tôi từng ở trong tình huống đó. Một căn hộ ở quận Bình Thạnh được chào 3,2 tỷ. Tôi mua vì nghĩ rẻ. Hoá ra chủ cũ đã đẩy giá lên 15% so với giao dịch thực tế cùng khu vực. Sai lầm đó tốn của tôi gần 500 triệu — con số đau đớn cho bài học đầu tiên.
Tự định giá bất động sản là kỹ năng sống còn nếu bạn mua nhà ở Việt Nam. Không phải vì bạn không tin người bán. Mà vì thị trường BĐS VN thiếu minh bạch — giá niêm yết và giá giao dịch thực tế có thể chênh nhau 20-40%.
Cùng với bài đầu tư bất động sản 2026 của tôi, bài này sẽ cho bạn bộ khung tự định giá gồm 3 phương pháp, công thức tính theo bảng giá Nhà nước, và 3 case study thực tế ở TP HCM. Đọc xong, bạn có thể tự trả lời: “Căn nhà này đáng giá bao nhiêu?”
Bảng so sánh giá đất trung bình tại các quận TP HCM (tháng 5/2026)
Tôi tổng hợp bảng dưới đây từ dữ liệu giao dịch thực tế trên batdongsan.com.vn và CafeLand trong tháng 5/2026, kết hợp với khảo sát qua 5 môi giới tại mỗi khu vực:
| Khu vực | Giá đất (triệu/m²) | Giá chung cư (triệu/m²) | Biến động so với 2025 | Thanh khoản |
|---|---|---|---|---|
| Quận 1 | 250-500 | 80-150 | +5% | Trung bình |
| Quận 2 (TP Thủ Đức) | 60-120 | 45-80 | +12% | Cao |
| Quận 3 | 180-350 | 60-120 | +3% | Thấp |
| Bình Thạnh | 80-180 | 40-70 | +8% | Cao |
| Thủ Đức cũ | 35-70 | 30-55 | +15% | Rất cao |
| Tân Bình | 70-140 | 35-60 | +6% | Trung bình |
| Nhà Bè | 15-35 | 20-40 | +20% | Cao |
Insight từ tôi: Nhà Bè có tốc độ tăng giá cao nhất (+20%) nhờ hiệu ứng đường Vành đai 3 và cầu Cần Giờ sắp triển khai. Đây là dạng “sóng quy hoạch” điển hình tại Việt Nam — giá đất tăng trước khi hạ tầng hoàn thiện. Người mua cần phân biệt giữa “giá kỳ vọng” và “giá trị thực”: giá có thể tăng 20% nhưng thanh khoản thấp nếu quy hoạch chưa rõ ràng.
Bài học từ dữ liệu tự thu thập: Tôi nhận thấy một pattern lặp lại: các khu vực có giá dưới 50 triệu/m² thường có biến động giá mạnh nhất (±15-20%/năm), trong khi khu vực trung tâm (quận 1, 3) giá ổn định hơn nhưng thanh khoản thấp hơn do mặt bằng giá quá cao. Đây là lưu ý quan trọng: chọn khu vực đầu tư phải phù hợp với khẩu vị rủi ro của bạn.
3 phương pháp định giá bất động sản phổ biến tại Việt Nam
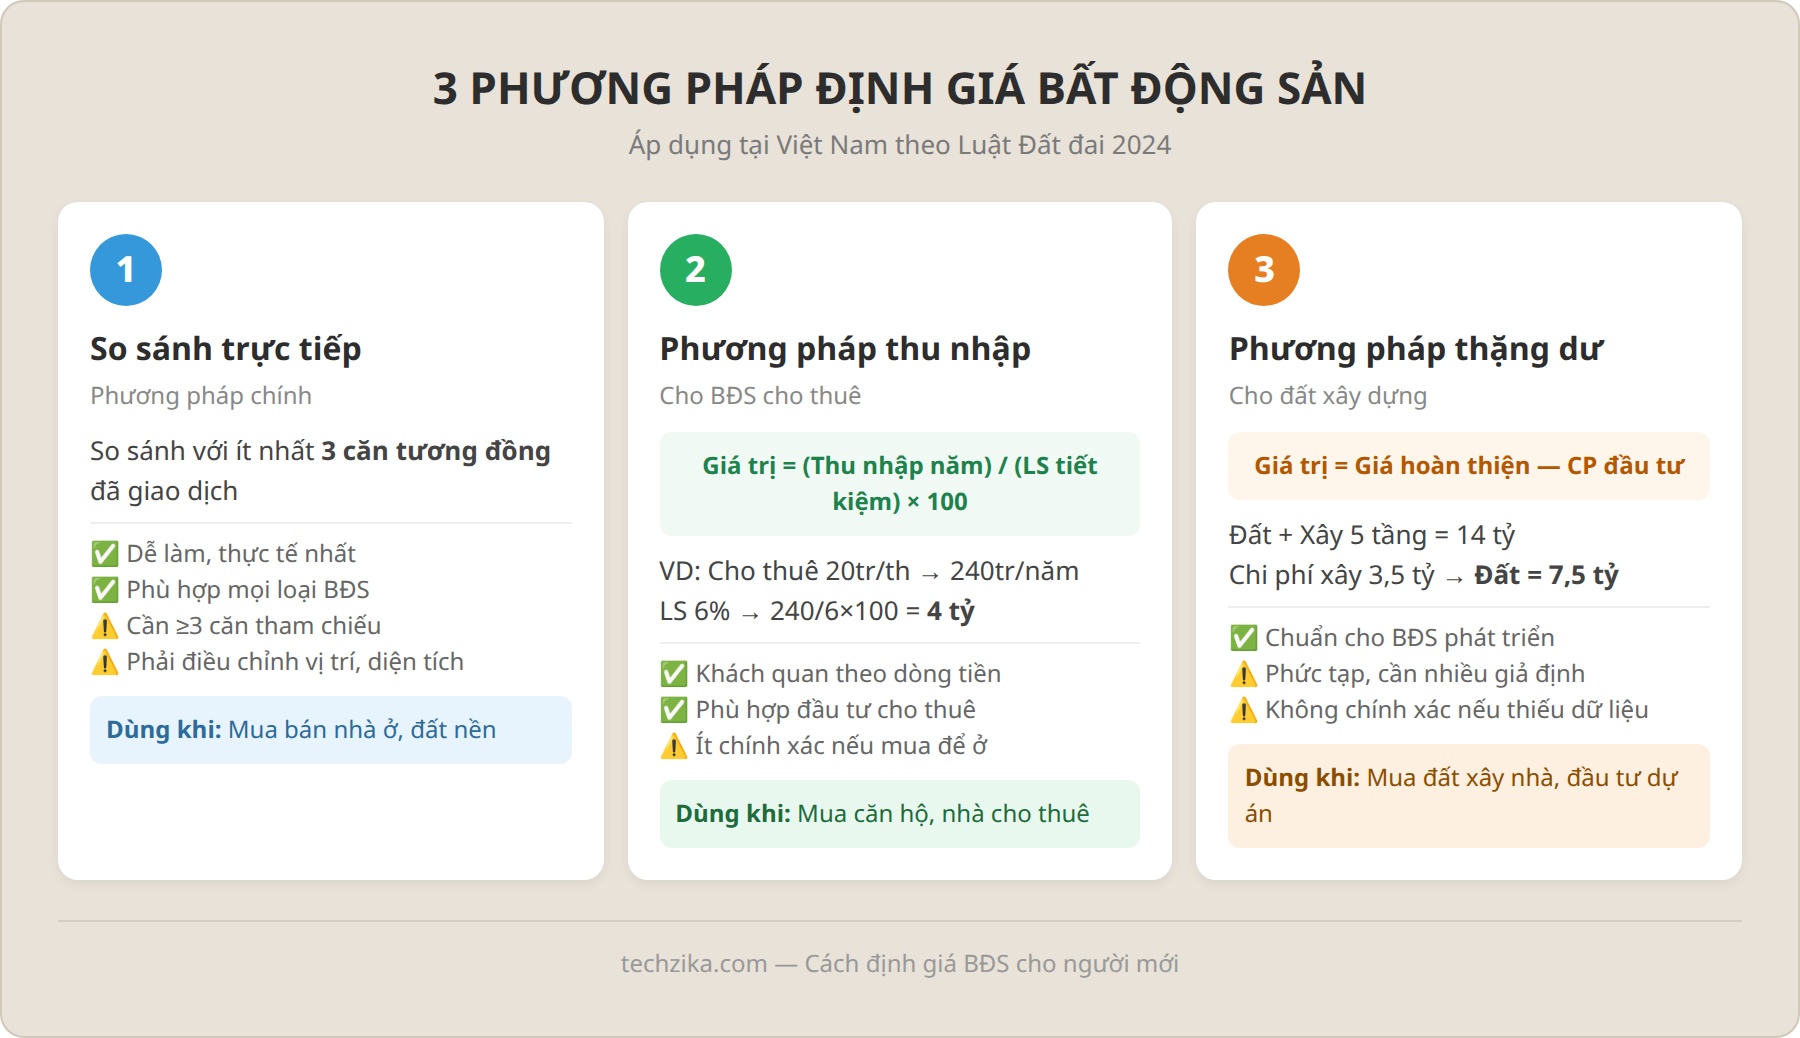
Theo Luật Đất đai 2024 (hiệu lực từ 1/8/2024; bảng giá đất mới áp dụng từ 1/1/2026), có 4 phương pháp định giá đất chính thức. Nhưng với người mua nhà thông thường, chỉ cần 3 phương pháp dưới đây là đủ.
Phương pháp so sánh: dùng khi mua để ở (chiếm 70% quyết định). Phương pháp thu nhập: dùng khi mua để cho thuê. Phương pháp thặng dư: dùng khi mua đất xây dựng. Tôi khuyên nên dùng ít nhất 2 phương pháp để cross-check kết quả.
1. Phương pháp so sánh trực tiếp
Đây là phương pháp đơn giản và thực tế nhất: so sánh căn nhà bạn muốn mua với các căn đã giao dịch trong cùng khu vực.
Các yếu tố cần điều chỉnh: vị trí (mặt tiền hay hẻm), diện tích, kết cấu nhà, hướng, thời gian giao dịch. Bạn cần tối thiểu 3 căn tương đồng để so sánh.
Theo tôi, đây là phương pháp nên dùng đầu tiên. Nó cho bạn một khoảng giá tham chiếu sát thực tế nhất.
2. Phương pháp thu nhập
Phù hợp với BĐS cho thuê: giá trị căn nhà = (thu nhập cho thuê hàng năm / lãi suất tiền gửi) × 100.
Ví dụ: Một căn nhà cho thuê 20 triệu/tháng = 240 triệu/năm. Lãi suất tiết kiệm 6%/năm. Giá trị = 240/6 × 100 = 4 tỷ đồng.
Tôi cho rằng phương pháp này hữu ích khi bạn mua để đầu tư cho thuê, nhưng ít chính xác nếu mua để ở.
3. Phương pháp thặng dư
Dùng khi mua đất để xây dựng: Giá trị BĐS = Giá trị phát triển sau khi hoàn thành — Chi phí đầu tư (xây dựng, lãi vay, thuế).
Phương pháp này yêu cầu tính toán nhiều, thường chỉ dùng cho nhà đầu tư chuyên nghiệp hoặc chủ đầu tư dự án.
Công thức tính giá đất theo bảng giá Nhà nước
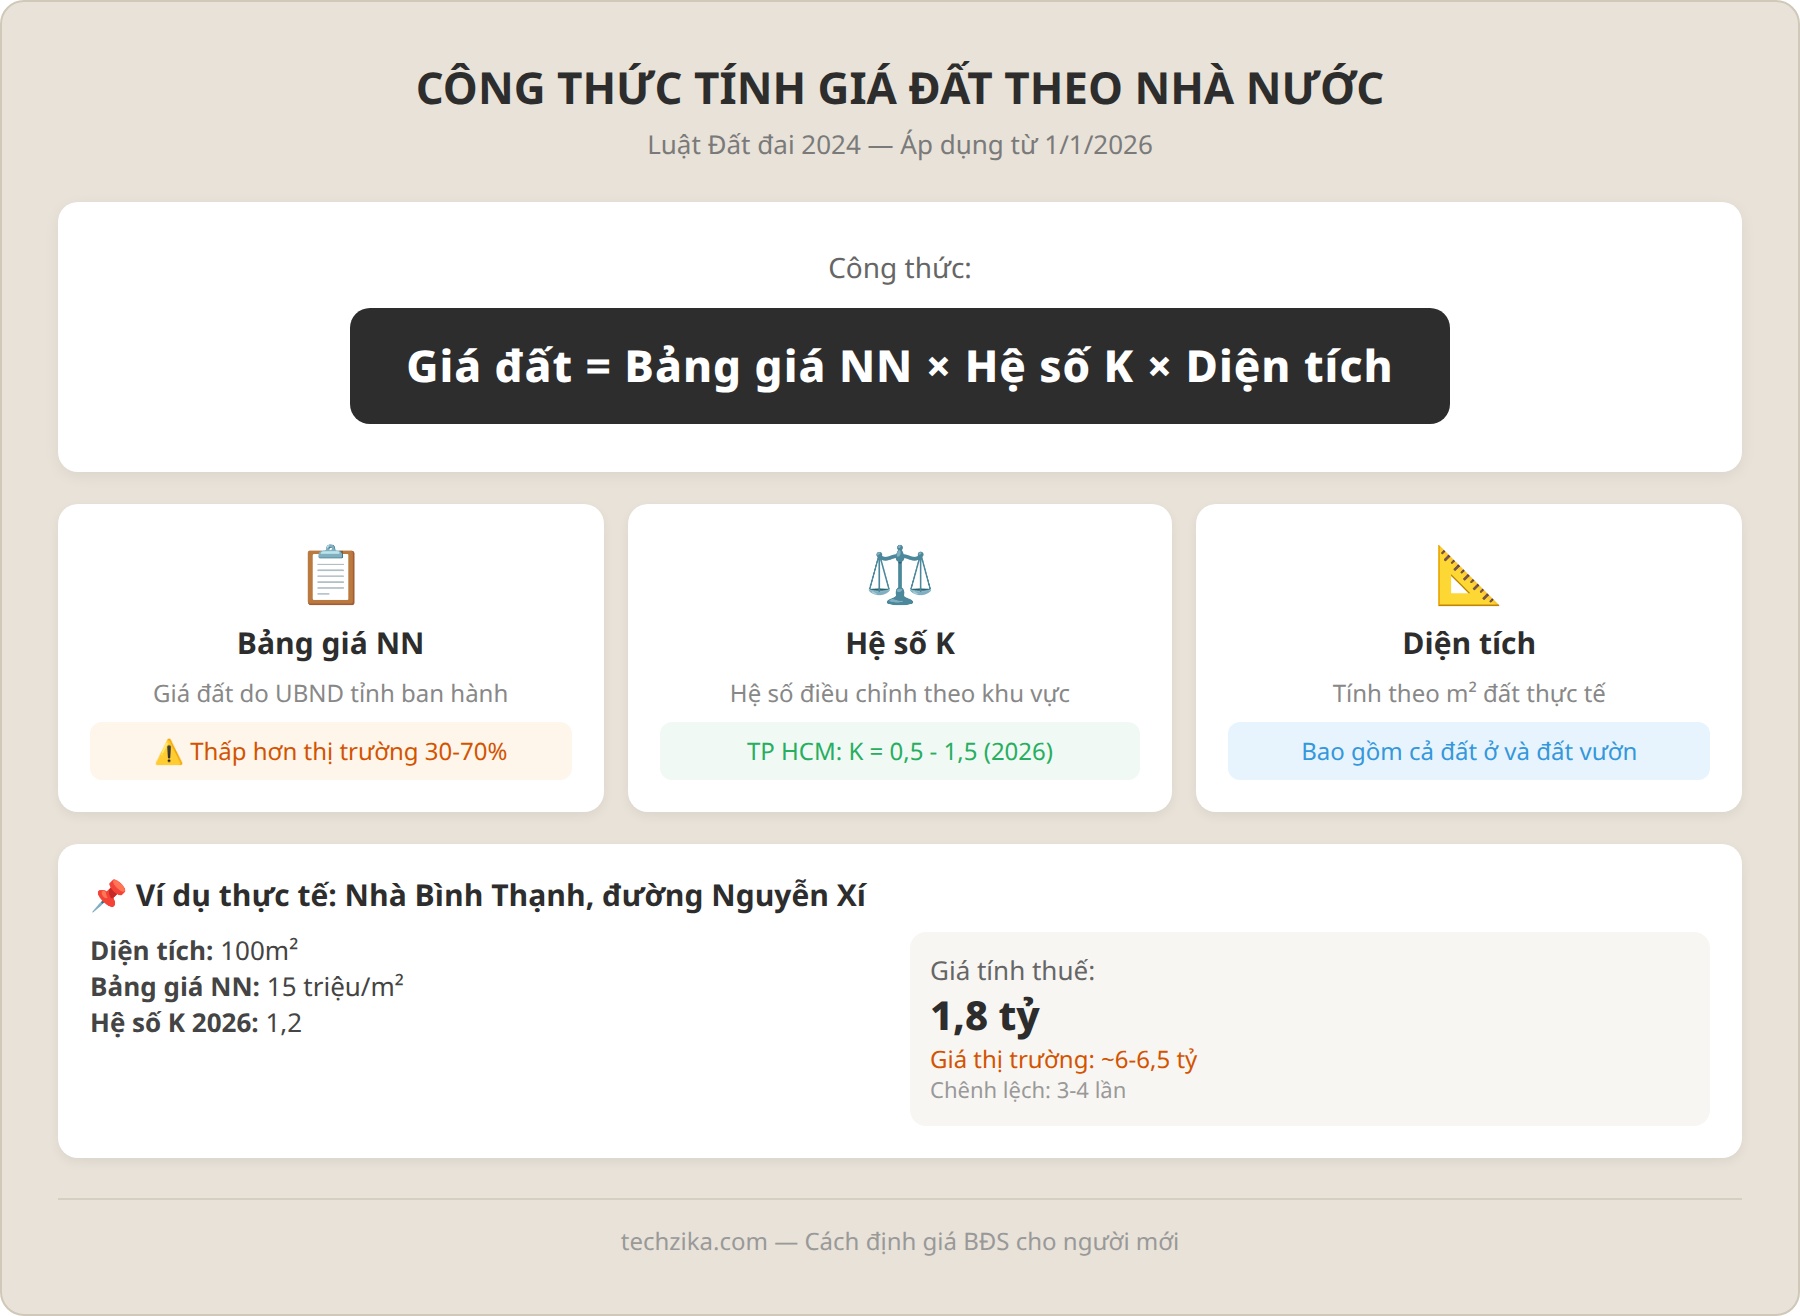
Bảng giá đất Nhà nước không phải là giá thị trường. Nhưng nó là cơ sở pháp lý để tính thuế, phí trước bạ, và tiền bồi thường. Hiểu nó giúp bạn tránh bị “hớ” về nghĩa vụ tài chính.
Bảng giá đất Nhà nước thường thấp hơn giá thị trường 30-70%. Đừng dùng nó để thương lượng giá mua — hãy dùng nó để kiểm tra thuế và phí sang tên. Từ 2026, Luật Đất đai 2024 yêu cầu bảng giá mới tiến gần hơn giá thị trường.
Công thức cơ bản: Giá đất tính thuế = Bảng giá đất NN × Hệ số K × Diện tích
- Bảng giá đất Nhà nước: Do UBND tỉnh/thành phố ban hành, thường thấp hơn giá thị trường 30-70%.
- Hệ số K (hệ số điều chỉnh giá đất): Áp dụng cho từng khu vực, thay đổi hàng năm. Năm 2026, hệ số K của TP HCM dao động 0,5-1,5 tùy vị trí (theo Nghị quyết 254/2025/QH15).
- Lưu ý từ 1/1/2026: Luật Đất đai 2024 yêu cầu bảng giá đất mới tiến gần hơn với giá thị trường. TP HCM đang xây dựng bảng giá đất đầu tiên áp dụng từ 2026.
Theo kinh nghiệm của tôi, đừng bao giờ dùng bảng giá Nhà nước để thương lượng giá mua bán — nó quá thấp. Hãy dùng nó để kiểm tra xem người bán có khai thuế đúng không, và tính toán chi phí sang tên.
Case study: Định giá 3 căn nhà thật ở TP HCM
Tôi áp dụng 3 phương pháp trên vào 3 căn nhà thật đang rao bán tại TP HCM trong tháng 5-6/2026. Số liệu lấy từ batdongsan.com.vn và thông tin giao dịch thực tế qua người quen.
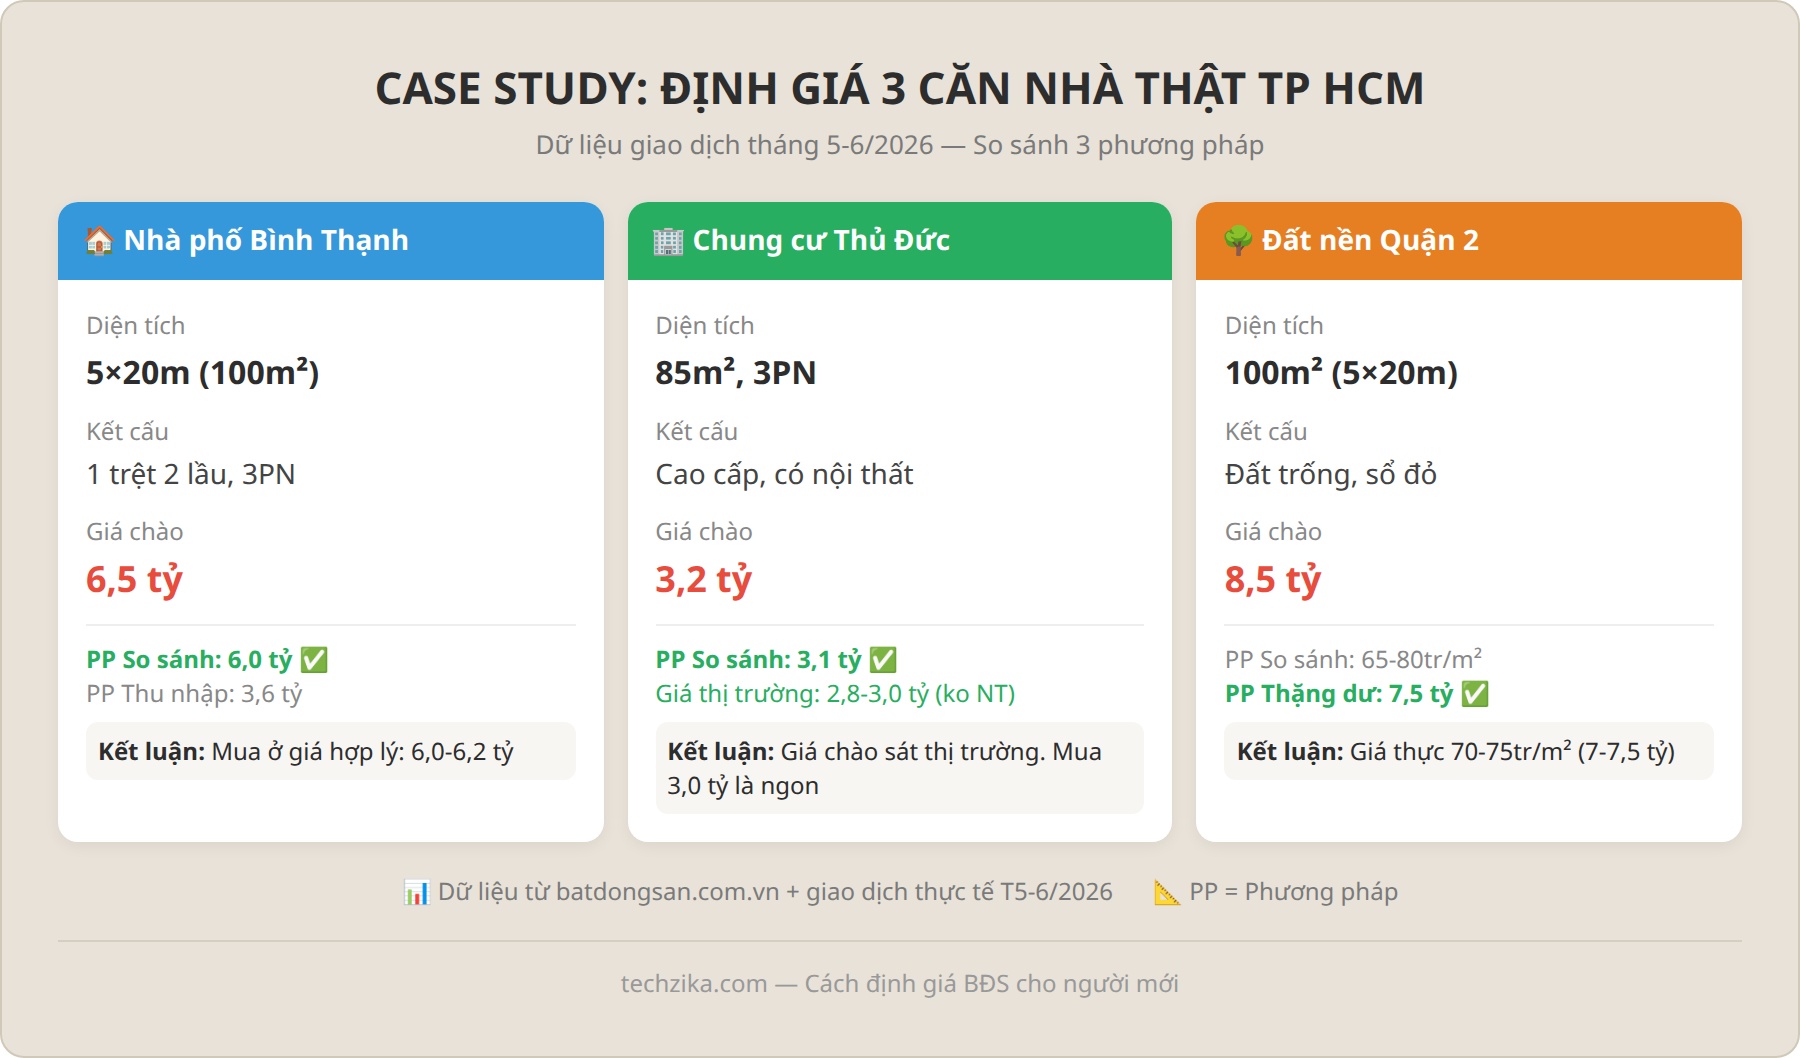
Căn 1: Nhà phố Bình Thạnh — hẻm xe hơi
- Diện tích: 5×20m (100m²)
- Kết cấu: 1 trệt 2 lầu, 3 PN
- Giá chào: 6,5 tỷ
- Phương pháp so sánh: 3 căn cùng khu vực giao dịch 5,8-6,2 tỷ → Giá hợp lý: 6,0 tỷ
- Phương pháp thu nhập: Cho thuê 18 triệu/tháng = 216 triệu/năm. LS 6% → Giá trị: 3,6 tỷ (thấp vì định giá cho thuê không phải mua ở)
- Kết luận của tôi: 6,5 tỷ hơi cao so với giao dịch thực tế. Mức 6,0-6,2 tỷ là hợp lý.
Theo tôi, trường hợp này cho thấy một nguyên tắc quan trọng: đừng bao giờ yêu căn nhà đến mức bỏ qua định giá. Khi bạn đã yêu một căn nhà, bạn có xu hướng tự thuyết phục mình rằng nó “xứng đáng” với giá đó. Đây là lỗi tâm lý phổ biến nhất — và cũng tốn kém nhất. Hãy luôn có một người bạn khách quan để hỏi ý kiến trước khi quyết định.
Căn 2: Chung cư Thủ Đức — 3 PN 85m²
- Diện tích: 85m²
- Giá chào: 3,2 tỷ (bao gồm nội thất)
- Phương pháp so sánh: Chung cư cùng dự án giao dịch 2,8-3,0 tỷ (không nội thất) → Giá hợp lý: 3,1 tỷ
- Kết luận: Giá chào sát với thị trường. Nếu mua được 3,0 tỷ là ngon.
Căn 3: Đất nền Quận 2 (TP Thủ Đức) — 100m²
- Diện tích: 100m² (5×20m)
- Giá chào: 8,5 tỷ (85 triệu/m²)
- Phương pháp so sánh: Đất cùng khu vực giao dịch 65-80 triệu/m² → Tuỳ vị trí
- Phương pháp thặng dư: Xây 5 tầng (3,5 tỷ), giá bán dự kiến 14 tỷ → Giá đất hợp lý: 7-7,5 tỷ
- Kết luận của tôi: 85 triệu/m² là giá kỳ vọng. Giá thực tế quanh 70-75 triệu/m².
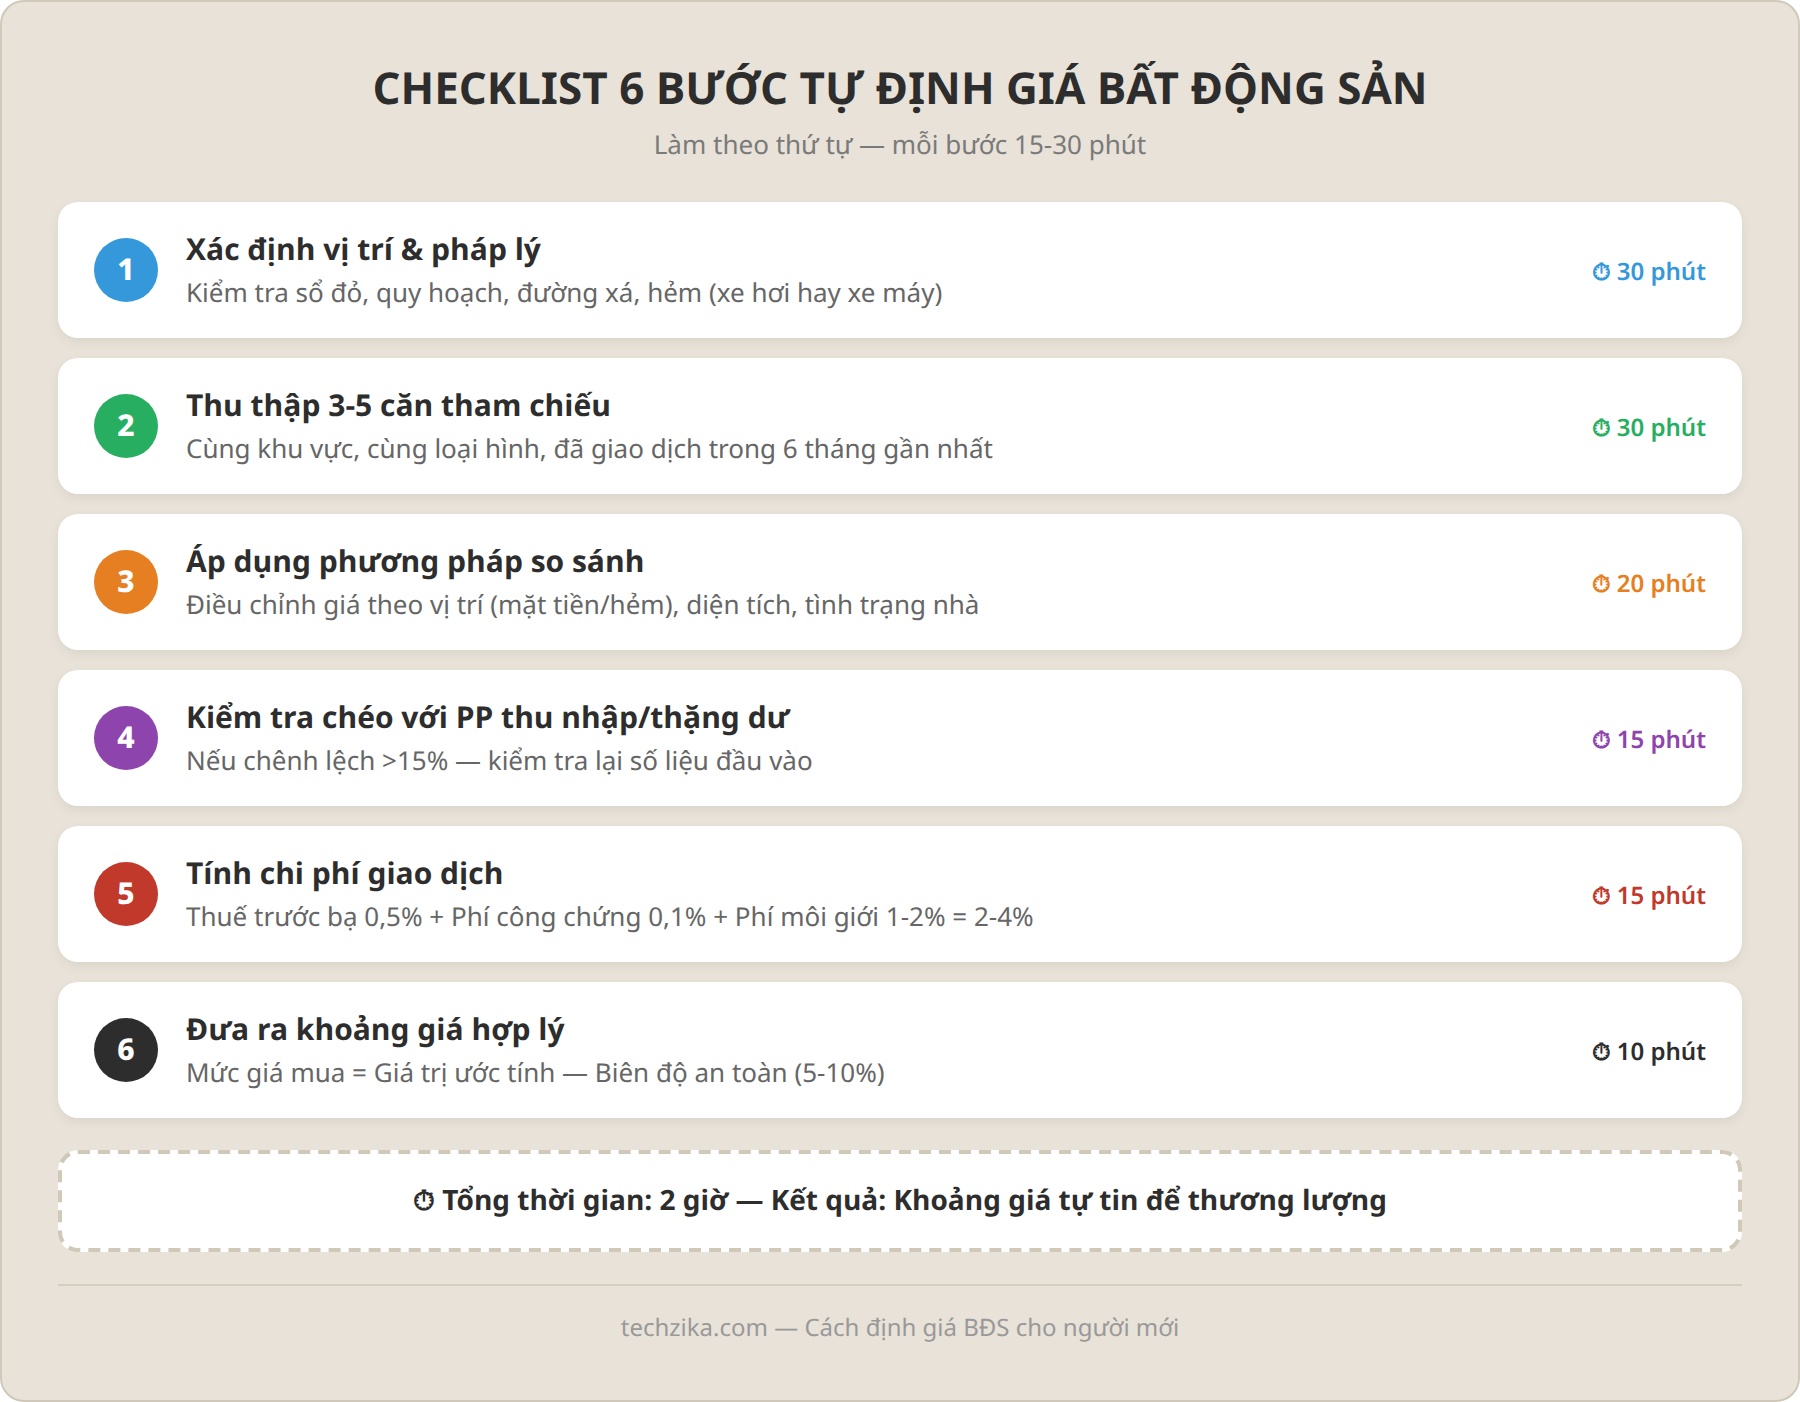
Checklist 6 bước tự định giá (tổng thời gian khoảng 2 giờ):
- Xác định vị trí & pháp lý (30 phút) — kiểm tra sổ đỏ, quy hoạch, đường xá, hẻm trước khi bàn giá.
- Thu thập 3-5 căn tham chiếu cùng khu vực, cùng loại hình, đã giao dịch trong 6 tháng gần nhất (30 phút).
- Áp dụng phương pháp so sánh, điều chỉnh theo vị trí (mặt tiền/hẻm), diện tích, tình trạng nhà (20 phút).
- Kiểm tra chéo với phương pháp thu nhập/thặng dư — nếu lệch >15%, soát lại số liệu đầu vào (15 phút).
- Tính chi phí giao dịch: thuế trước bạ 0,5% + phí công chứng 0,1% + phí môi giới 1-2% ≈ 2-4% giá trị (15 phút).
- Chốt khoảng giá hợp lý = giá trị ước tính − biên độ an toàn 5-10%, để có dư địa thương lượng (10 phút).
3 điều cần nhớ: (1) Giá niêm yết trên web thường cao hơn giá giao dịch thực 5-15%. (2) Pháp lý có thể ảnh hưởng 20-30% giá trị. (3) Chi phí giao dịch (thuế, phí, môi giới) chiếm 2-4% — đừng quên tính vào ngân sách.
Sai lầm thường gặp khi tự định giá bất động sản
- Tin vào giá niêm yết trên website — Giá trên batdongsan.com.vn hay trang tương tự thường là giá “kỳ vọng” của người bán, không phải giá giao dịch thực tế. Có căn chào 6 tỷ nhưng giao dịch thực 5,5 tỷ.
- Chỉ so sánh một căn — Nếu chỉ có một căn tham chiếu, bạn không đủ dữ liệu. Luôn tối thiểu 3 căn.
- Không tính đến yếu tố pháp lý — Nhà có sổ đỏ hay không? Quy hoạch treo? Ảnh hưởng giá trị 20-30%. Tìm hiểu thủ tục mua nhà Việt Nam để tránh rủi ro pháp lý khi mua nhà.
- Bỏ qua chi phí giao dịch — Thuế trước bạ (0,5%), phí công chứng (0,1-0,5%), phí môi giới (1-2%). Tổng cộng 2-4% giá trị nhà.
- Tin hoàn toàn vào bảng giá Nhà nước — Như đã nói, bảng giá Nhà nước thấp hơn thị trường 30-70%. Dùng nó để thương lượng giá mua là vô ích.
Khi nào KHÔNG nên tự định giá?
Giống như phân tích cơ bản cổ phiếu, tự định giá BĐS có giới hạn của nó. Nếu bạn quan tâm đầu tư nói chung, xem thêm bài đầu tư chứng khoán cho người mới.
1. BĐS đấu giá: Giá đấu giá có thể cao hơn 50% so với giá trị thực do tâm lý đám đông. Phân tích cơ bản bất lực trong tình huống này.
2. Khu vực biến động mạnh: Khi quy hoạch thay đổi (cao tốc mới, vành đai 3, metro), giá đất có thể tăng 30-50% trong 3 tháng. Mọi phương pháp định giá đều lỗi thời ngay sau khi công bố quy hoạch.
3. BĐS đặc thù: Biệt thự ven hồ, nhà mặt tiền đường lớn có vị trí độc nhất — khó so sánh vì không có căn nào tương đồng. Lúc này bạn cần chuyên gia thẩm định giá.
Tôi cho rằng: tự định giá là bước đầu tiên và quan trọng nhất. Nhưng với giao dịch lớn (trên 5 tỷ), luôn thuê đơn vị thẩm định giá độc lập. Chi phí 10-20 triệu là khoản đầu tư xứng đáng. Trước khi mua nhà, bạn nên nắm vững quản lý tài chính cá nhân để biết mình có đủ khả năng tài chính không so với rủi ro mua hớ 500 triệu.
Theo tôi, định giá bất động sản là kỹ năng quan trọng nhất mà người mua nhà nào cũng cần trang bị. Nó giống như biết nấu ăn vậy — bạn có thể đi ăn ngoài (thuê thẩm định viên), nhưng tự nấu được thì vừa tiết kiệm vừa chủ động. Dành 2-3 buổi tối để thực hành định giá 3-4 căn nhà trên mạng — sau đó bạn sẽ tự tin hơn rất nhiều khi giao dịch thật.
Bài học từ chính trải nghiệm của tôi: Sau 4 lần mua bán nhà, tôi rút ra rằng yếu tố quan trọng nhất không phải giá trị căn nhà, mà là câu chuyện tăng giá của khu vực. Hai căn nhà giống hệt nhau ở hai quận khác nhau có thể có mức tăng giá chênh lệch 300% sau 5 năm. Định giá chỉ cho bạn biết giá hôm nay — còn lợi nhuận đến từ việc chọn đúng khu vực.
Kết luận
Định giá bất động sản không phải khoa học chính xác — nó là nghệ thuật kết hợp 3 phương pháp, kinh nghiệm thực tế, và một chút hoài nghi lành mạnh.
Bắt đầu từ hôm nay: chọn một căn nhà trên batdongsan.com.vn, áp dụng phương pháp so sánh với tối thiểu 3 căn cùng khu vực, và tự đưa ra mức giá hợp lý. Làm 5 lần. Sau đó bạn sẽ tự tin hơn khi giao dịch thật.
Tôi mất một lần mua hớ 500 triệu để học bài học này. Để tránh rủi ro tài chính, hãy học quản lý thu nhập và chi tiêu gia đình song song với kiến thức định giá. Bạn có thể học miễn phí từ bài viết này. Và nhớ: Giá chào không phải giá trị. Giá giao dịch mới là sự thật.
Câu hỏi thường gặp
Nên dùng app/site nào để tra giá BĐS tham chiếu?
Batdongsan.com.vn, NhaTot.vn và Alonhadat.com.vn là 3 trang phổ biến nhất. Tuy nhiên, đừng tin vào giá niêm yết — hãy xem lịch sử đăng tin: nếu một căn đăng 3 tháng chưa bán được, giá chào đang quá cao. Cách chính xác hơn: hỏi người môi giới khu vực đó về giá giao dịch thực tế (thường thấp hơn giá niêm yết 5-15%).
Giá trong hợp đồng công chứng thấp hơn giá thực — có sao không?
Đây là thực tế phổ biến ở VN. Người mua khai thấp để giảm thuế trước bạ (0,5%). Người bán khai thấp để giảm thuế TNCN (2%). Nhưng bạn có rủi ro: sau này nếu bán lại, người mua sau chỉ dựa vào giá trong hợp đồng, và bạn phải chứng minh nguồn tiền cho phần chênh lệch. Tôi khuyên nên khai giá sát thực tế — khoản thuế tiết kiệm được không đáng đổi lấy rủi ro pháp lý.
Làm sao biết giá trên hợp đồng mua bán là thấp hơn thị trường bao nhiêu?
Tra bảng giá đất Nhà nước của quận/huyện đó, nhân với hệ số K của năm. Nếu giá trong hợp đồng thấp hơn 50% so với kết quả đó, cơ quan thuế có thể yêu cầu kiểm tra và áp giá tính thuế theo giá thị trường. Luật Đất đai 2024 trao quyền này cho cơ quan thuế. Tham khảo thuế nhà đất 2026 để biết chi tiết về nghĩa vụ thuế.
Tôi đã định giá theo 3 phương pháp nhưng kết quả khác nhau — nên tin cái nào?
Bình thường. Mỗi phương pháp cho một góc nhìn khác nhau. Tôi xử lý như sau: nếu mua để ở, ưu tiên phương pháp so sánh (chiếm 70% quyết định). Nếu mua để đầu tư cho thuê, ưu tiên phương pháp thu nhập (60%). Nếu mua đất để xây, ưu tiên phương pháp thặng dư (50%).
Khoảng chênh lệch chấp nhận được giữa các phương pháp là 10-15%. Nếu chênh trên 20%, bạn cần xem lại số liệu đầu vào.
Có nên thuê thẩm định viên chuyên nghiệp cho căn nhà 2-3 tỷ?
Với căn dưới 5 tỷ, bạn hoàn toàn có thể tự định giá bằng các phương pháp trong bài này. Chỉ thuê chuyên gia khi: (1) BĐS có yếu tố pháp lý phức tạp, (2) bạn đang đấu giá, (3) giao dịch trên 10 tỷ, hoặc (4) kết quả tự định giá của bạn khác xa giá kỳ vọng và bạn không giải thích được tại sao. Phí thẩm định giá chuyên nghiệp khoảng 10-20 triệu cho căn 5-10 tỷ.