Mua nhà lần đầu là một trong những quyết định tài chính quan trọng nhất trong đời. Tôi còn nhớ cảm giác lần đầu đứng trước căn chung cư 55m2 ở quận 7, tay run run ký hợp đồng đặt cọc vì không biết mình đang làm đúng hay sai. Ba năm sau, nhìn lại tôi thấy rằng cái giá phải trả cho sự thiếu hiểu biết không chỉ là tiền, mà còn là thời gian và những đêm mất ngủ. Bài viết này tôi viết từ những bài học đã trả phí, hy vọng giúp bạn đi con đường ngắn hơn.
Tại Sao Năm 2026 Là Thời Điểm Đáng Cân Nhắc?
Thị trường bất động sản đầu năm 2026 đang trong nhịp điều chỉnh sau giai đoạn tăng nóng. Theo dữ liệu từ Batdongsan.com.vn, giá rao bán đất nền tại Hà Nội quý I/2026 giảm 4% so với cuối năm 2025, trong khi giá nhà riêng tại TP.HCM giảm nhẹ khoảng 2% (Nguồn: Báo Nhân Dân). Tuy nhiên, lượng tìm kiếm căn hộ tại TP.HCM tăng 36% ngay sau Tết, và phân khúc chung cư Hà Nội tăng khoảng 30%. Con số này cho thấy nhu cầu ở thực vẫn rất lớn.
Điểm thuận lợi cho người mua lần đầu trong năm 2026 là mặt bằng giá đã bớt “sốt ảo”. Các dự án được tháo gỡ pháp lý và quay lại thị trường tạo thêm lựa chọn cho người mua (Nguồn: VietNamNet). Khó khăn lớn nhất hiện tại là lãi suất vay đang ở mức cao, nhưng nếu bạn có sẵn 50-60% giá trị căn nhà, đây lại là cơ hội để thương lượng giá tốt từ những người bán cần tiền gấp.
Bước 1: Kiểm Tra Pháp Lý – Cái Bẫy Tốn Tiền Nhất
Nhiều người mua nhà lần đầu mắc sai lầm: thích căn nhà trước, hỏi pháp lý sau. Thứ tự đúng phải là kiểm tra sổ đỏ trước khi đi xem nhà.
Những thứ bạn phải kiểm tra trên sổ đỏ
- Tên chủ sở hữu: Khớp với CMND/CCCD của người bán. Nếu là vợ chồng, bắt buộc cả hai cùng ký.
- Mục đích sử dụng đất: Đất ở (ODT/ONT) mới được xây nhà ở. Đất nông nghiệp hoặc đất vườn không thể xây nhà nếu chưa chuyển đổi mục đích.
- Thời hạn sử dụng: Đất ở lâu dài là an toàn nhất. Một số dự án căn hộ có thời hạn 50 năm, bạn cần biết trước để tính bài toán đầu tư.
- Tình trạng thế chấp: Yêu cầu sao kê từ ngân hàng xem căn nhà đang thế chấp khoản vay bao nhiêu. Chỉ đặt cọc khi đã có cam kết giải chấp rõ ràng.
Tôi từng chứng kiến một bạn đồng nghiệp đặt cọc 200 triệu cho căn nhà quận 8, sau mới phát hiện sổ đỏ đang thế chấp tại ba ngân hàng khác nhau. Chủ nhà ôm nợ gần 40 tỷ đồng và không thể giải chấp. Mất 8 tháng kiện tụng mới lấy lại được tiền cọc. Nếu bạn muốn tự kiểm tra, hãy ra Văn phòng Đăng ký Đất đai quận/huyện, nộp lệ phí 30.000-50.000 đồng để xin trích lục bản đồ và thông tin thửa đất. Kết quả trả về sẽ cho bạn biết sổ đỏ thật hay giả, có đang thế chấp hay không, và quy hoạch khu vực thế nào.
Bước 2: Tài Chính – Bao Nhiêu Tiền Là Đủ?
Câu hỏi đầu tiên tôi nhận được từ bạn bè khi họ định mua nhà: “Tao cần bao nhiêu tiền?” Câu trả lời không đơn giản là giá căn nhà.
Chi phí thực tế bạn phải trả
- Giá căn nhà: Đây là số tiền lớn nhất, nhưng chưa phải tất cả.
- Thuế trước bạ: 0,5% giá trị căn nhà (theo Nghị định 10/2022/NĐ-CP).
- Phí công chứng: 0,1% đến 0,5% giá trị hợp đồng tùy từng phòng công chứng.
- Phí môi giới: Thường 1-2% giá trị căn nhà, do bên mua hoặc bên bán trả tùy thỏa thuận.
- Phí chuyển đổi mục đích sử dụng đất: Nếu đất không phải là đất ở, khoản này có thể lên tới 50-100% giá trị đất theo bảng giá đất của tỉnh.
- Chi phí sửa chữa, nội thất: Tối thiểu 10-20% giá căn hộ cũ. Căn nhà mới xây thì khoản này thấp hơn nhưng vẫn cần 50-100 triệu cho đồ cơ bản.
Một quy tắc tôi thường dùng: nếu căn nhà có giá 3 tỷ đồng, bạn cần chuẩn bị ít nhất 60-70% giá trị (khoảng 1,8-2,1 tỷ) tiền mặt hoặc khoản vay ổn định, phần còn lại mới dùng vay ngân hàng. Đừng cố mua nhà khi chỉ có 20% giá trị và vay 80%, áp lực trả nợ sẽ bào mòn chất lượng sống của bạn.
Vay thế chấp mua nhà: Cần hiểu rõ trước khi ký
Theo khảo sát thị trường tháng 5/2026, lãi suất vay mua nhà phổ biến ở nhóm ngân hàng lớn (BIDV, Vietcombank, VietinBank) dao động 9,5% – 11%/năm trong giai đoạn ưu đãi ban đầu (Nguồn: CafeLand). Các ngân hàng thương mại cổ phần như Techcombank, ACB, VIB có gói ưu đãi thấp hơn, khoảng 8,5% – 10,5%/năm, nhưng sau thời gian ưu đãi biên độ cộng thường cao hơn, đẩy lãi suất thực tế lên 12-15%/năm. Cập nhật tháng 9/2026: mặt bằng lãi suất đã tăng thêm 2-3 điểm % so với quý 2; lãi suất vay mua nhà bình quân hiện khoảng 10,9%/năm, mức dưới 10% còn rất ít (HDBank ~9,8%, VietBank ~9,5%, Woori ~9,3%).
Cạm bẫy cần tránh: Ngân hàng quảng cáo “lãi suất chỉ từ 6%/năm” nhưng thời gian áp dụng chỉ 3-6 tháng, sau đó thả nổi theo lãi suất thị trường. Với khoản vay 2 tỷ đồng trong 20 năm, nếu lãi suất thực tế là 13%/năm, mỗi tháng bạn phải trả khoảng 23-25 triệu đồng – con số không nhỏ với thu nhập gia đình phổ thông.
Kinh nghiệm của tôi: Hãy hỏi ngân hàng hai con số: lãi suất ưu đãi sau cùng là bao nhiêu (không phải lãi suất quảng cáo), và dự kiến mỗi tháng bạn phải trả tổng cộng bao nhiêu cả gốc lẫn lãi. Nếu con số này vượt quá 50% thu nhập hàng tháng của gia đình, bạn đang vay quá nhiều.
Bước 3: Chọn Vị Trí – 5 Tiêu Chí Quan Trọng
Không có vị trí hoàn hảo, chỉ có vị trí phù hợp với nhu cầu của bạn. Khi mua nhà lần đầu, hãy đánh giá theo thứ tự ưu tiên sau:
- Khoảng cách đến nơi làm việc: Di chuyển dưới 30 phút là lý tưởng. Mỗi ngày tiết kiệm 1 giờ đi lại, một năm bạn có thêm hơn 360 giờ cho gia đình và nghỉ ngơi.
- Tiện ích xung quanh: Chợ/siêu thị trong bán kính 1km, trường học cấp 1-2 trong 2km, bệnh viện trong 5km.
- Hạ tầng giao thông: Đường trước nhà rộng tối thiểu 4m cho xe hơi vào. Khu vực đang có dự án mở đường, cầu, metro là điểm cộng.
- An ninh: Hẻm có camera, có bảo vệ khu phố, hàng xóm thân thiện. Ghé quán cà phê đầu hẻm hỏi thăm vài câu sẽ rõ.
- Tiềm năng tăng giá: Gần khu công nghiệp, khu chế xuất, hoặc các dự án hạ tầng lớn sắp hoàn thành.
Tôi có thói quen đi bộ quanh khu vực định mua vào các khung giờ khác nhau: sáng sớm xem có bị ngập không, buổi trưa xem có bị nóng do hướng nhà không, tối muộn xem khu vực có ồn ào không. Những chi tiết này không bao giờ xuất hiện trong tờ quảng cáo bán nhà.
Bước 4: Làm Việc Với Môi Giới Bất Động Sản
Môi giới không phải “kẻ thù”. Một môi giới tốt sẽ giúp bạn tiết kiệm thời gian khủng khiếp. Nhưng mua nhà lần đầu, bạn dễ bị đẩy vào giao dịch không có lợi cho mình.
Nguyên tắc vàng: Môi giới làm việc cho chủ nhà, không phải cho bạn. Họ được trả hoa hồng từ người bán. Điều này không có nghĩa họ không thể giúp bạn, nhưng bạn cần tự trang bị kiến thức và biết khi nào nên nói “chờ tôi suy nghĩ thêm”.
- Hỏi rõ hoa hồng: Môi giới nhận bao nhiêu %, bên nào trả. Nếu bạn trả, hãy thương lượng.
- Không đặt cọc qua môi giới: Luôn yêu cầu gặp trực tiếp chủ nhà hoặc làm việc qua phòng công chứng. Tiền cọc chuyển vào tài khoản chủ nhà, không chuyển cho môi giới.
- Kiểm tra giấy ủy quyền: Nếu người bán không phải chủ nhà (ủy quyền lại), yêu cầu xem văn bản ủy quyền có công chứng. Càng nhiều tầng ủy quyền, rủi ro càng cao.
- Tuyệt đối không ký khống: Có môi giới đề nghị “ký trước vài giấy tờ, mai mới đặt cọc”. Đây là một trong những bẫy phổ biến nhất, nhất là với người mua nhà lần đầu.
Một người bạn của tôi từng mất 500 triệu tiền cọc vì môi giới sử dụng hợp đồng đặt cọc nhưng ghi thời hạn rất ngắn (7 ngày). Khi bạn tôi chưa kịp hoàn tất thủ tục vay ngân hàng, hợp đồng hết hạn và họ mất toàn bộ số tiền cọc. Sau này mới biết môi giới và chủ nhà là người quen, dựng lên vụ lừa rất tinh vi.
Bước 5: Quy Trình Đặt Cọc – Công Chứng Đúng Chuẩn
Đây là giai đoạn gay cấn nhất khi mua nhà lần đầu. Một sai sót nhỏ có thể khiến bạn mất cả tỷ đồng.
Bước đặt cọc
- Kiểm tra sổ đỏ lần cuối: Trước khi chuyển tiền, yêu cầu chủ nhà cho xem sổ gốc (bản chính màu hồng). Đối chiếu thông tin với CMND/CCCD.
- Hợp đồng đặt cọc: Nên công chứng hợp đồng đặt cọc. Trong hợp đồng ghi rõ: tài sản (theo đúng thông tin sổ đỏ), giá bán, thời hạn đặt cọc (tối thiểu 30-45 ngày), điều khoản phạt, phương thức thanh toán.
- Số tiền cọc: Thông thường 5-10% giá trị căn nhà. Nếu chủ nhà yêu cầu cọc hơn 20%, hãy đặt câu hỏi. Cọc cao quá thường đi kèm rủi ro cao.
- Phương thức chuyển tiền: Chuyển khoản ngân hàng – có sao kê giao dịch. Ghi rõ nội dung: “Đặt cọc mua căn nhà số X đường Y, quận Z”. Giữ tất cả biên lai.
Quy trình công chứng chuyển nhượng
- Công chứng hợp đồng mua bán: Cả hai bên có mặt tại phòng công chứng, mang CMND/CCCD + sổ hộ khẩu + sổ đỏ bản gốc.
- Thanh toán: Số tiền còn lại chuyển sau khi hợp đồng công chứng xong. Nếu giá trị lớn, có thể chia làm 2-3 lần, mỗi lần chuyển xong ký xác nhận.
- Nộp thuế và đăng bộ: Trong vòng 30 ngày kể từ ngày công chứng, hồ sơ được nộp tại Chi cục Thuế và Văn phòng Đăng ký Đất đai để làm thủ tục sang tên.
- Nhận sổ mới: Thời gian chờ từ 15-45 ngày tùy địa phương.
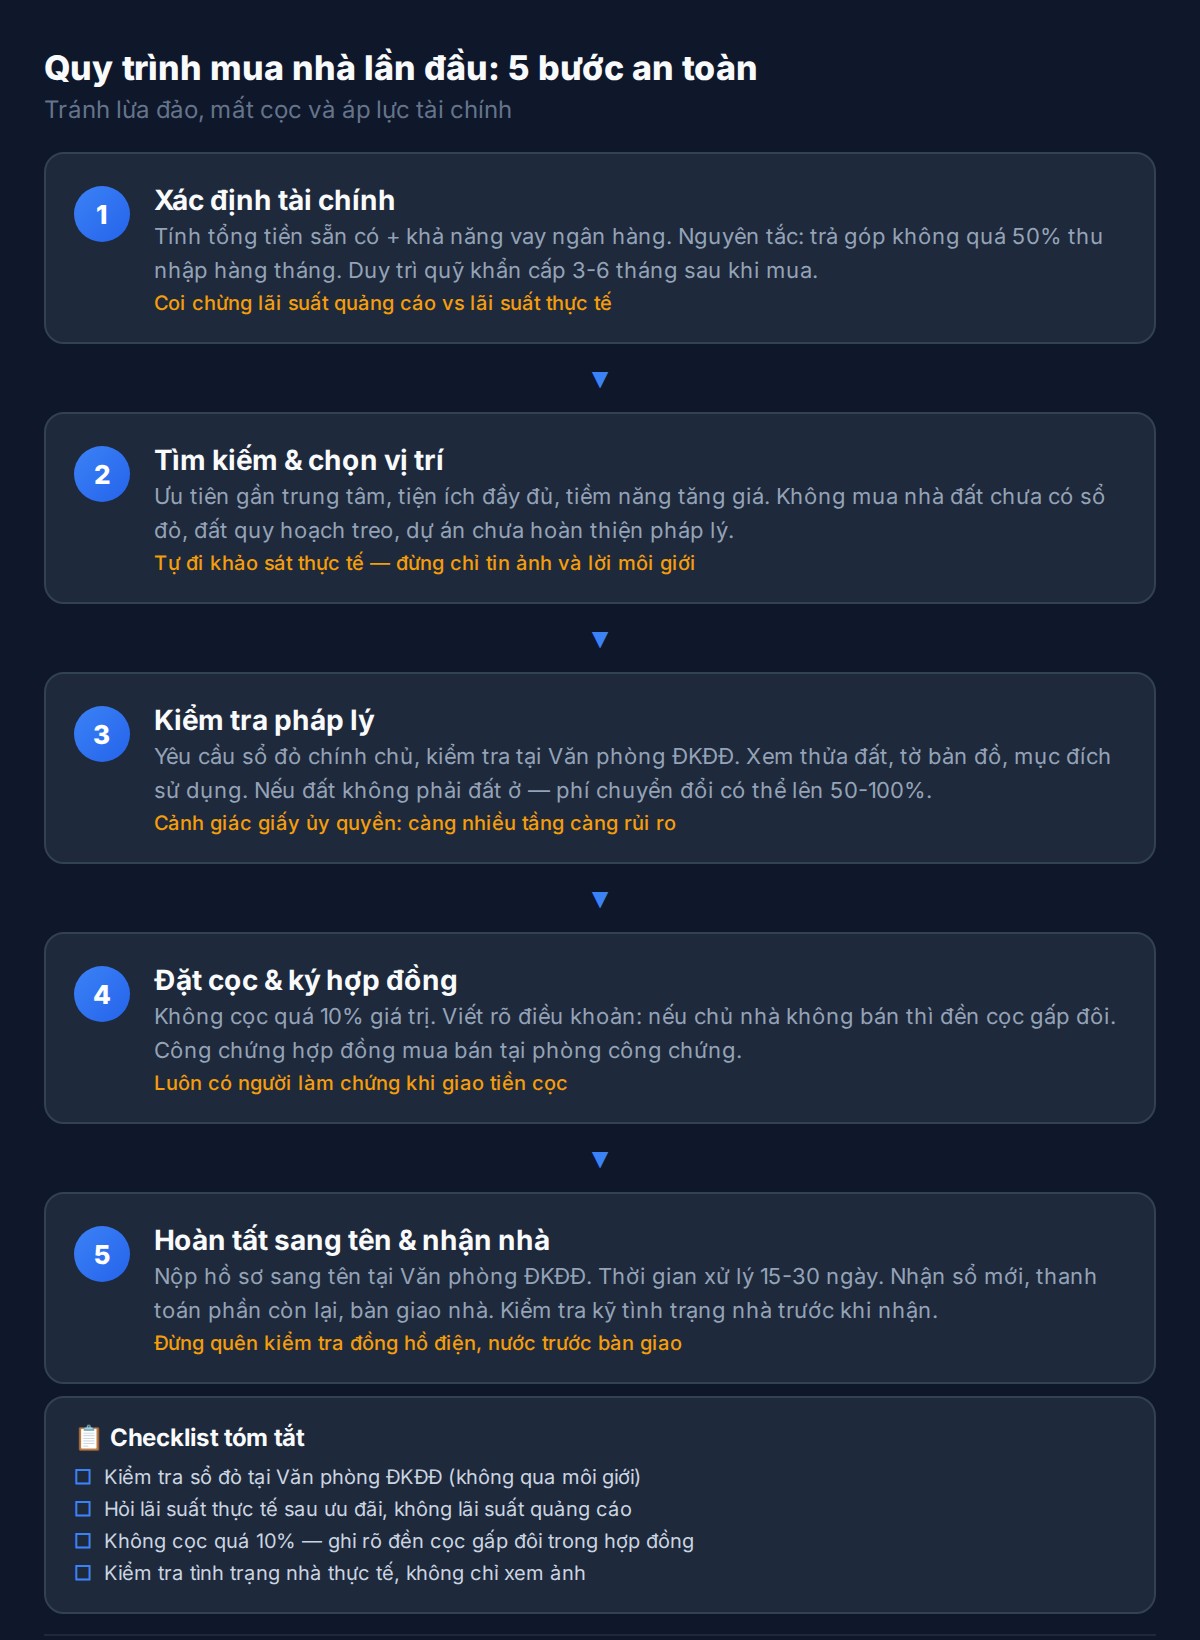
6 Cái Bẫy Thường Gặp Khi Mua Nhà Lần Đầu
Những bài học này tôi tổng hợp từ chính bản thân và bạn bè đã mua nhà trước tôi:
- Bẫy 1 – “Đường sắp mở rộng”, “Cầu sắp làm”: Lời hứa hẹn về hạ tầng tương lai. Luôn kiểm tra quy hoạch tại UBND quận/huyện hoặc cổng thông tin quy hoạch của tỉnh. Nếu chưa có phê duyệt, đừng trả thêm tiền cho “tiềm năng” đó.
Bẫy 2 – Nhà “giá rẻ bất thường”: Rẻ hơn 30% so với mặt bằng chung thường có vấn đề: tranh chấp thừa kế, quy hoạch đường xá, hoặc diện tích đất không đúng với sổ. Đừng tham rẻ khi mua nhà lần đầu.
Bẫy 3 – Cam kết miệng “anh yên tâm, mai mốt sang tên sau”: Mọi cam kết phải bằng văn bản. Hợp đồng viết tay không có công chứng gần như vô giá trị trước pháp luật. Nếu chủ nhà bảo “sổ đang làm mới” là dấu hiệu nên dừng lại.
Bẫy 4 – Dùng vay tín chấp để mua nhà: Vay tín chấp lãi suất 20-30%/năm gấp đôi vay thế chấp. Đừng dùng vay tín chấp để gộp vào mua nhà. Nếu bạn không đủ điều kiện vay thế chấp, hãy chờ thêm 1-2 năm để cải thiện tài chính.
Bẫy 5 – Không tính chi phí bảo trì: Căn hộ chung cư cũ thường yêu cầu sửa chữa lớn sau 5-7 năm: đường ống nước, thang máy, sơn lại tường. Phí bảo trì chung cư thường 2% giá trị căn hộ (đã đóng một lần khi nhận bàn giao) nhưng phí quản lý hàng tháng có thể 5.000-10.000 đồng/m2.
Bẫy 6 – Không dự phòng rủi ro việc làm: Tôi chứng kiến nhiều người mua nhà bằng vay ngân hàng rồi mất việc, không trả nợ nổi, bị ngân hàng phát mãi tài sản. Quy tắc đơn giản: phải có quỹ dự phòng ít nhất 6 tháng chi phí sinh hoạt + trả nợ khi mua nhà lần đầu.
Checklist 5 Bước Khi Mua Nhà Lần Đầu
Tôi thiết kế checklist này để bạn in ra và kiểm tra từng bước, không bỏ sót bất cứ khâu nào:
- Kiểm tra sức khỏe tài chính: Tổng thu nhập gia đình ≥ 2,5 lần khoản trả nợ hàng tháng. Đã có quỹ dự phòng 6 tháng. Đã tính đủ thuế/phí/sửa chữa.
- Xác minh pháp lý triệt để: Sổ đỏ chính chủ, không thế chấp, đất ở lâu dài, không quy hoạch. Yêu cầu trích lục từ Văn phòng Đăng ký Đất đai.
- Kiểm tra hiện trạng bất động sản: Đi xem nhà 3 lần ở 3 khung giờ khác nhau. Đo diện tích thực tế, kiểm tra điện nước, chống thấm, cống thoát nước.
- Đặt cọc an toàn: Công chứng hợp đồng đặt cọc. Thời hạn đủ dài. Chuyển tiền có sao kê. Giữ giấy tờ gốc.
- Hoàn tất thủ tục pháp lý: Công chứng mua bán. Nộp thuế & làm sang tên trong 30 ngày. Nhận sổ mới và kiểm tra thông tin.
Hãy e-mail hoặc bookmark bài viết này. Khi nào bạn đứng trước quyết định mua nhà, mở lại đọc từ đầu đến cuối. Nếu có thắc mắc gì trong quá trình mua nhà, đừng ngại để lại bình luận bên dưới. Tôi sẽ trả lời dựa trên chính trải nghiệm đã trả phí của mình.
Bài viết này thuộc chủ đề Bất động sản. Xem thêm: Đầu Tư Bất Động Sản 2026: Tôi Đã Thử 3 Cách Và Đây Là Điều Xảy Ra
Câu Hỏi Thường Gặp Về Mua Nhà Lần Đầu
Mua nhà lần đầu cần bao nhiêu tiền?
Bạn cần chuẩn bị ít nhất 60-70% giá trị căn nhà bằng tiền mặt hoặc tài sản có tính thanh khoản. Nếu căn nhà giá 3 tỷ, bạn cần khoảng 1,8-2,1 tỷ. Khoản vay ngân hàng chỉ nên chiếm 30-40% giá trị nhà. Đừng quên các chi phí phụ: thuế trước bạ (0,5%), phí công chứng (0,1-0,5%), phí môi giới (1-2%), và chi phí sửa chữa nội thất (tối thiểu 10%).
Lãi suất vay mua nhà năm 2026 là bao nhiêu?
Lãi suất ưu đãi ban đầu tại các ngân hàng lớn (BIDV, Vietcombank, VietinBank) dao động 9,5-11%/năm. Ngân hàng thương mại cổ phần (Techcombank, ACB, VIB) có mức 8,5-10,5%/năm. Sau thời gian ưu đãi, lãi suất thả nổi thường ở mức 12-15%/năm. Hãy hỏi ngân hàng con số thực tế bạn phải trả hàng tháng, không phải lãi suất quảng cáo (Nguồn: CafeLand).
Kiểm tra sổ đỏ thế nào để biết thật hay giả?
Bạn có thể ra Văn phòng Đăng ký Đất đai quận/huyện xin trích lục thông tin thửa đất với lệ phí 30.000-50.000 đồng. Kết quả sẽ cho biết chính xác tình trạng pháp lý: sổ thật hay giả, có thế chấp hay không, và quy hoạch khu vực. Đây là bước không được bỏ qua khi mua nhà lần đầu.
Có nên mua chung cư cũ khi lần đầu mua nhà?
Có, nếu vị trí thuận lợi, pháp lý rõ ràng và giá phù hợp. Chung cư cũ thường có diện tích lớn hơn và giá thấp hơn chung cư mới. Tuy nhiên cần kiểm tra: chất lượng xây dựng, hệ thống điện nước, quỹ bảo trì, phí quản lý hàng tháng, và tình trạng cư dân xung quanh. Nếu chung cư đã quá 15 năm, bạn nên thuê kỹ sư xây dựng kiểm tra trước khi quyết định.
Thời hạn đặt cọc mua nhà lý tưởng là bao lâu?
Tối thiểu 30 ngày, lý tưởng nhất là 45-60 ngày. Khoảng thời gian này đủ để bạn hoàn tất hồ sơ vay ngân hàng, kiểm tra pháp lý và các thủ tục khác. Nếu chủ nhà yêu cầu thời hạn dưới 14 ngày, hãy đặt câu hỏi. Thời hạn quá ngắn thường là chiêu thức gây áp lực khiến bạn vội vàng ra quyết định.
Nên mua nhà lần đầu ở đâu tại TP.HCM và Hà Nội?
Tại TP.HCM, các quận ven như quận 12, Bình Tân, Gò Vấp, TP. Thủ Đức vẫn còn nhiều căn hộ giá 2-3 tỷ. Tại Hà Nội, khu vực Hoàng Mai, Hà Đông, Nam Từ Liêm và Bắc Từ Liêm là lựa chọn phù hợp. Phân khúc chung cư tiếp tục là điểm sáng khi lượng quan tâm tại Hà Nội tăng khoảng 30% đầu năm 2026 (Nguồn: Báo Nhân Dân).