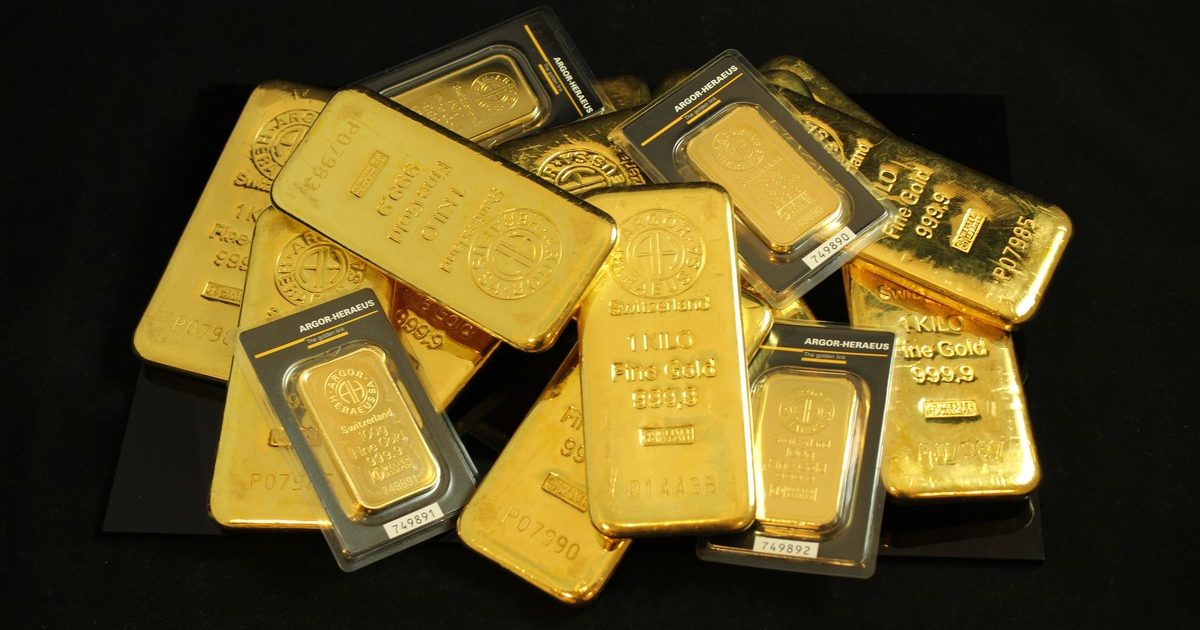
Đầu năm 2026, tôi nhận được tin nhắn từ một người bạn cũ: “Tao có 300 triệu, mua vàng hay gửi tiết kiệm bây giờ?”. Câu hỏi tưởng đơn giản nhưng tôi phải mất hai ngày mới dám trả lời, vì thị trường đang ở một điểm rất lạ: vàng vừa chạm đỉnh lịch sử rồi lao dốc, trong khi lãi suất tiết kiệm bắt đầu nhích lên sau chu kỳ giảm dài.
Bài viết này sẽ so sánh chi tiết từng khía cạnh của hai kênh đầu tư phổ biến nhất với người Việt, dựa trên số liệu thực tế tháng 6/2026, để anh chị tự đưa ra quyết định phù hợp với hoàn cảnh của mình.
1. Bức Tranh Tổng Quan Tháng 6/2026
Trước khi đi vào so sánh, hãy nhìn vào số liệu hiện tại:
| Chỉ tiêu | Vàng SJC | Gửi tiết kiệm kỳ hạn 12 tháng |
|---|---|---|
| Giá/Lãi suất hiện tại | 158 – 161 triệu đồng/lượng (mua – bán) | 5,2% – 6,8%/năm (tuỳ ngân hàng) |
| Biến động từ đầu năm | Từng đạt đỉnh ~185 triệu, giảm ~14% so với đỉnh | Lãi suất nhích nhẹ 0,2-0,4 điểm % từ tháng 4 |
| Thanh khoản | Cao, có thể bán ngay trong giờ hành chính | Cao nếu rút trước hạn (mất lãi) |
| Phí giao dịch | Chênh lệch mua-bán ~3 triệu/lượng (~1,9%) | Phí duy trì 0 đồng, phạt rút trước hạn 50-100% lãi |
| Bảo quản | Cần két sắt, niêm phong, bảo hiểm (nếu muốn) | Ngân hàng giữ hộ, không lo mất cắp |
Nguồn: CafeF, Webgiá, VietNamNet – cập nhật 12/6/2026 1, 2
Theo tôi, việc vàng giảm 14% từ đỉnh là lời nhắc nhở rằng vàng không phải lúc nào cũng tăng. Nhiều người mua vàng vì tâm lý đám đông, không hiểu rõ chu kỳ. Tôi thấy cách an toàn nhất là không bao giờ mua vàng khi nó đang được nhắc đến nhiều trên báo chí.
Vàng đã giảm ~14% từ đỉnh 185 triệu xuống còn 158-161 triệu. Lãi suất tiết kiệm đang tăng nhẹ: đây là thời điểm mà bài toán “vàng hay tiết kiệm” trở nên phức tạp hơn bao giờ hết.
2. So Sánh Chi Tiết Từng Khía Cạnh
2.1. Khả Năng Sinh Lời
Gửi tiết kiệm: Tính đến tháng 6/2026, lãi suất tiền gửi kỳ hạn 12 tháng dao động 5,2%-6,8%/năm tuỳ ngân hàng. Một số ngân hàng nhỏ niêm yết lãi suất cao hơn: PGBank 7,1%/năm cho kỳ hạn 6-36 tháng, VietABank 6,8%/năm kỳ hạn 12 tháng 3. Lợi nhuận là chắc chắn nếu giữ đúng hạn. Gửi 300 triệu kỳ hạn 12 tháng lãi suất 6,5%: sau 1 năm có 319,5 triệu: lời 19,5 triệu, không cần suy nghĩ.
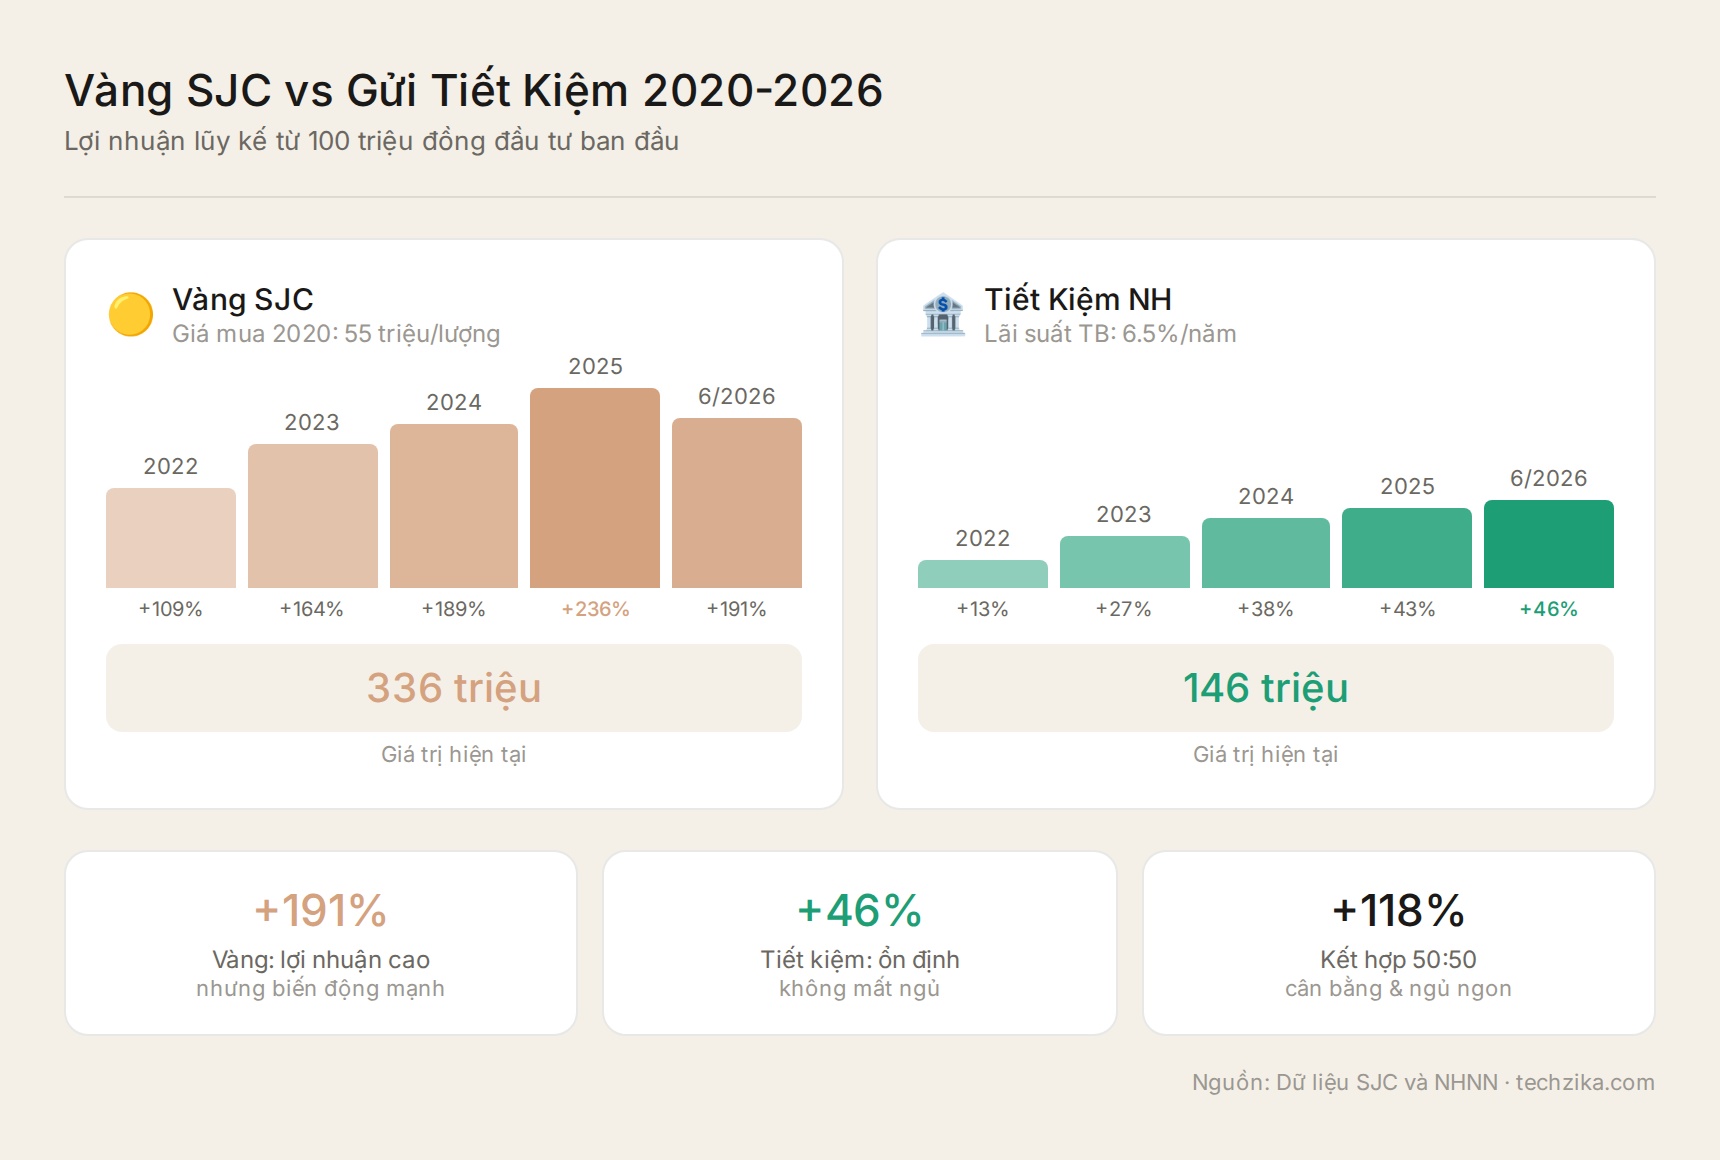
Vàng: Đầu năm 2026, vàng SJC từng vọt lên 185 triệu đồng/lượng, nhưng đến giữa tháng 6 chỉ còn 158-161 triệu. Ai mua đỉnh đang lỗ ~14%. Ngược lại, ai mua giai đoạn 2020 (khoảng 55 triệu) đã lời gấp 3 lần sau 6 năm, tương đương ~20-25%/năm.
Tôi cho rằng so sánh lợi nhuận vàng và tiết kiệm trong cùng một khung thời gian mới công bằng. Nhiều người chỉ nhìn vào câu chuyện mua vàng năm 2020 lời gấp 3, nhưng quên rằng nếu mua đỉnh 2026, bạn có thể thua lỗ ngay trong ngắn hạn. Mỗi kênh có một vai trò khác nhau trong danh mục.
So sánh cụ thể: Nếu bỏ 300 triệu vào vàng đầu năm 2026 (giá ~170 triệu/lượng, mua được ~1,76 lượng), đến tháng 6 giá 159 triệu, giá trị còn ~280 triệu: lỗ 20 triệu. Cùng số tiền gửi tiết kiệm 6 tháng lãi suất 5,5%: lời ~8,25 triệu. Chênh lệch gần 30 triệu chỉ trong nửa năm.
2.2. Rủi Ro
Gửi tiết kiệm: Rủi ro gần như bằng 0 với số tiền dưới 125 triệu (được bảo hiểm theo Luật Bảo hiểm tiền gửi). Trên 125 triệu, rủi ro chỉ đến nếu ngân hàng phá sản: điều cực hiếm ở hệ thống ngân hàng Việt Nam.
Vàng: Rủi ro lớn nhất là biến động giá. Vàng có thể mất 5-10 triệu/lượng trong một tuần như diễn biến đầu năm 2026. Thêm vào đó, vàng miếng SJC có độ chênh lịch sử so với giá thế giới (~15-18 triệu/lượng), nếu chính sách thu hẹp khoảng cách này, người giữ vàng SJC sẽ chịu thiệt. Rủi ro trộm cắp, mất mát, vàng giả cũng là những nguy cơ thực tế.
Tôi thấy điều đáng sợ hơn với người mua vàng là sự thiếu kỷ luật. Vàng có tính “dễ bán” đến mức người ta thường bán non khi thấy lời 10-20 triệu, rồi tiêu hết, chứ không giữ được lâu dài. Hồi 2021 tôi từng gặp một anh bán 10 chỉ lãi 7 triệu để đập vào sửa xe, giờ nhìn lại 10 chỉ đó trị giá gấp 3 lần. Tiết kiệm ít ra còn có cái kỳ hạn để cột tay: đó là một cơ chế kỷ luật tự động mà vàng không có.
2.3. Thanh Khoản
Gửi tiết kiệm: Có thể rút bất cứ lúc nào, nhưng rút trước hạn chỉ được hưởng lãi suất không kỳ hạn (0,1-0,2%/năm). Với số tiền 300 triệu gửi được 6 tháng lãi suất 6%, nếu rút trước hạn bạn chỉ nhận được 300-600 nghìn tiền lãi thay vì ~9 triệu.
Vàng: Có thể bán ngay trong ngày tại các tiệm vàng, chênh lệch mua-bán ~3 triệu/lượng (cố định). Nghĩa là mua xong, nếu bán lại ngay bạn đã mất gần 2% giá trị. Vàng nhẫn có chênh lệch thấp hơn (~1-1,5 triệu/lượng) nên được nhiều nhà đầu tư ưa chuộng hơn.
2.4. Chi Phí và Bảo Quản
| Yếu tố | Vàng | Tiết kiệm |
|---|---|---|
| Phí mua-bán | 1,5% – 2% (qua chênh lệch giá) | 0 đồng |
| Phí lưu ký | 0 đồng (tự giữ), hoặc phí thuê két ~1-3 triệu/năm | 0 đồng |
| Phí bảo hiểm | Không bắt buộc, tự thu xếp | Đã bao gồm (bảo hiểm tiền gửi) |
| Rủi ro mất mát | Có (mất cắp, thất lạc, vàng giả) | Không |
| Phí rút trước hạn | Không, nhưng chịu chênh lệch giá thời điểm bán | Mất toàn bộ lãi (chỉ còn 0,1-0,2%) |
Một câu chuyện tôi chứng kiến: Năm 2023, nhà một người đồng nghiệp bị trộm đột nhập. Căn két sắt để vàng bị cậy mất. Số vàng đó chị không mua bảo hiểm. Trong khi số tiền gửi ngân hàng 500 triệu vẫn an toàn. Từ sau vụ đó, gia đình chị chuyển hẳn sang tiết kiệm, mỗi tháng 10 triệu gửi đều vào quỹ tích lũy của một ngân hàng số.
2.5. Yếu Tố Thuế và Pháp Lý
Gửi tiết kiệm: Lãi tiền gửi được miễn thuế thu nhập cá nhân. Đây là lợi thế lớn mà nhiều người không để ý.
Vàng: Giao dịch vàng miếng tại Việt Nam không chịu thuế GTGT — vàng thỏi, vàng miếng chưa chế tác thuộc đối tượng không chịu thuế GTGT (Thông tư 219/2013/TT-BTC). Về thuế TNCN: từ 1/7/2026, thu nhập từ chuyển nhượng vàng miếng đã được đưa vào diện chịu thuế TNCN theo Luật Thuế TNCN 2025 — thời điểm và ngưỡng cụ thể do Chính phủ quy định (mức 0,1% nêu trên báo chí chưa được Bộ Tài chính xác nhận). Bạn nên tra cứu quy định mới nhất trước khi giao dịch lớn.
Lưu ý chống rửa tiền: Giao dịch tiền mặt mua/bán vàng từ 400 triệu đồng trở lên trong một ngày phải được báo cáo giao dịch giá trị lớn; giao dịch đáng ngờ phải báo cáo không kể giá trị (Luật Phòng, chống rửa tiền 14/2022/QH15; NĐ 19/2023/NĐ-CP; QĐ 11/2023/QĐ-TTg). Ngoài ra, thanh toán mua/bán vàng từ 20 triệu đồng/ngày phải thực hiện qua tài khoản ngân hàng (NĐ 24/2012/NĐ-CP).
Nếu anh chị đang có ý định đầu tư vàng số tiền lớn (trên 2-3 tỷ), hãy tính đến cả yếu tố rất “đời thường”: mỗi lần mang vàng ra tiệm bán là một lần bị “ém giá”. Lượng lớn càng dễ bị ép giá mua thấp hơn niêm yết 500 nghìn đến 1 triệu/lượng. Tôi từng chứng kiến một người quen bán 20 lượng, cuối cùng chỉ được giá thấp hơn thị trường 800 nghìn/lượng vì lượng lớn và tiệm bảo “không có nhiều tiền mặt”.
3. Case Study: 3 Người, 3 Quyết Định, 3 Kết Quả
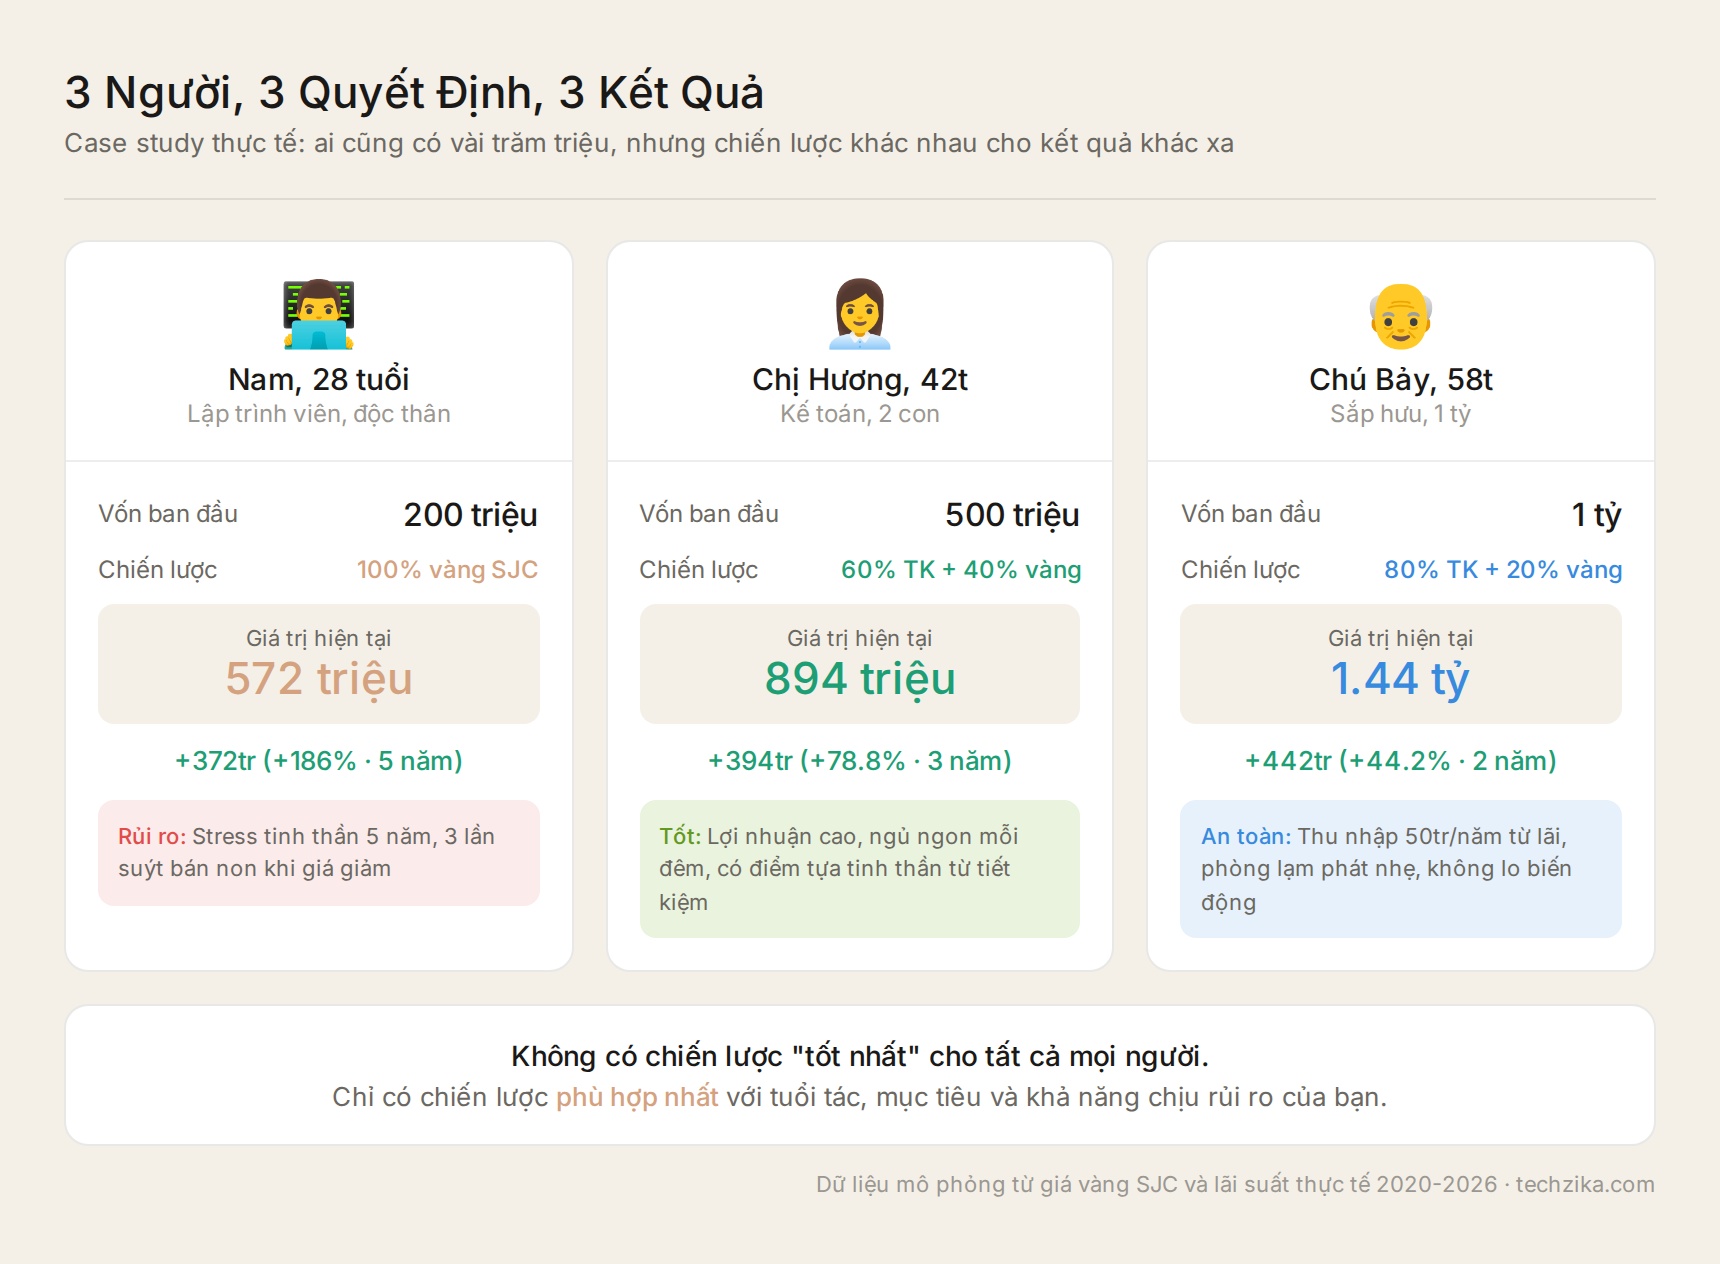
Lý thuyết là một chuyện, thực tế mới là bài học. Dưới đây là ba trường hợp tôi đã theo dõi trong 5 năm qua:
Case 1: Nam, 28 tuổi, độc thân, 200 triệu
Hoàn cảnh: Lập trình viên, thu nhập 25 triệu/tháng, chưa có gia đình, thuê nhà. Có 200 triệu tích lũy sau 4 năm đi làm.
Quyết định (2021): Dồn hết 200 triệu mua 3,6 lượng vàng SJC giá 55 triệu/lượng.
Kết quả (2026): Giá hiện tại ~159 triệu/lượng, tài sản trị giá ~572 triệu: lời 372 triệu, tương đương ~186% sau 5 năm. Nhưng Nam thừa nhận: “Tôi đã 3 lần suýt bán. Mỗi lần giá giảm 5-7 triệu là tôi mất ngủ. Năm 2022 vàng xuống 65 triệu tôi đã gần như bấm nút bán rồi, may có bạn ngăn lại.”
Bài học: Nam lời lớn, nhưng cái giá phải trả là stress tinh thần trong 5 năm. Không phải ai cũng chịu được.
Case 2: Chị Hương, 42 tuổi, 2 con, 500 triệu
Hoàn cảnh: Kế toán trưởng, chồng làm kinh doanh nhỏ, 2 con đang tuổi đi học. Có 500 triệu từ tiền bán miếng đất nhỏ.
Quyết định (2023): Chia 300 triệu gửi tiết kiệm kỳ hạn 24 tháng lãi suất 7,2%/năm (thời điểm đó), 200 triệu mua 3,3 lượng vàng nhẫn giá 60 triệu/lượng.
Kết quả (2026): Tiền tiết kiệm sau 3 năm: ~369 triệu (lời 69 triệu tiền lãi). Vàng nhẫn hiện trị giá ~525 triệu (lời 325 triệu). Tổng tài sản ~894 triệu, lời 394 triệu (78,8% sau 3 năm).
Bài học: Kết hợp vừa cho lợi nhuận tốt vừa giúp chị Hương ngủ ngon. Khi vàng giảm, chị có 369 triệu tiết kiệm làm điểm tựa tinh thần.
Case 3: Chú Bảy, 58 tuổi, sắp hưu, 1 tỷ
Hoàn cảnh: Công chức sắp nghỉ hưu, không có thu nhập thêm, 1 tỷ là toàn bộ tiền dưỡng già.
Quyết định (2024): Gửi 800 triệu tiết kiệm kỳ hạn dài 24-36 tháng, lãi suất 6-7%/năm. 200 triệu còn lại mua vàng nhẫn để phòng lạm phát.
Kết quả (2026): Tiết kiệm: ~912 triệu. Vàng: ~530 triệu. Tổng: ~1.442 tỷ, lời 442 triệu sau 2 năm.
Bài học: Ở tuổi sắp hưu, an toàn là trên hết. Tỷ lệ 80% tiết kiệm + 20% vàng giúp chú Bảy vừa có thu nhập ổn định từ lãi (~50 triệu/năm), vừa có khoản dự phòng lạm phát.
4. Vàng và Tiết Kiệm Trong Từng Giai Đoạn Cụ Thể
Khi có tiền nhàn rỗi ngắn hạn (dưới 1 năm)
Chọn gửi tiết kiệm. Vàng cần ít nhất 2-3 năm mới cho thấy lợi thế thực sự. Trong 1 năm, biến động quá khó đoán. Tôi chưa thấy ai mua vàng dưới 1 năm mà lời đáng kể, trừ khi gặp may.
Khi có tiền nhàn rỗi trung hạn (1-3 năm)
Chia đôi 50:50 hoặc 60:40 nghiêng về tiết kiệm. Dùng vàng như một kênh phòng vệ lạm phát, không phải kênh sinh lời chính. Đây là chiến lược của chị Hương ở Case 2: và nó đã hoạt động.
Khi có tiền nhàn rỗi dài hạn (trên 5 năm)
Thiên về vàng nhiều hơn nếu anh chị có kiến thức và tâm lý vững. Lịch sử vàng tăng gấp 2-3 lần sau mỗi chu kỳ 5 năm. Kết hợp gửi tiết kiệm định kỳ để tái cân bằng danh mục.
| Tiêu chí | Khuyên mua vàng | Khuyên gửi tiết kiệm |
|---|---|---|
| Mục tiêu | Phòng vệ lạm phát, đầu cơ | Bảo toàn vốn, thu nhập ổn định |
| Thời gian | Trên 3 năm | Dưới 3 năm, hoặc bất kỳ kỳ hạn nào |
| Số tiền | Có thể bắt đầu từ 5 triệu (vàng nhẫn) | Không yêu cầu tối thiểu |
| Kiến thức tài chính | Cần theo dõi giá cả thường xuyên | Chỉ cần chọn ngân hàng |
| Tâm lý đầu tư | Chấp nhận biến động mạnh | An tâm tuyệt đối |
| Nhu cầu thanh khoản đột xuất | Có thể bán nhanh (mất phí chênh lệch) | Rút được nhanh (mất lãi nếu trước hạn) |
5. Mặt Trái Ít Ai Nói
Hầu hết bài viết về chủ đề này chỉ so sánh lợi nhuận. Tôi muốn đi sâu vào những góc khuất mà ít người bàn:
5.1. Góc khuất của vàng
Rủi ro chính sách: Từ 2024-2026, NHNN đã can thiệp mạnh vào thị trường vàng: đấu thầu vàng miếng, yêu cầu hóa đơn điện tử, siết quản lý. Một chính sách thay đổi có thể làm giá vàng SJC lao dốc hoặc bốc hơi toàn bộ premium so với giá thế giới.
Bẫy spread: Mỗi lần mua-bán một lượng vàng, bạn mất ~3 triệu tiền chênh lệch. Nếu mua-bán 5 lần trong 3 năm, bạn đã mất ~15 triệu/lượng: tương đương gần 10% giá trị, chưa kể giá vàng có thể đi ngang. Nhiều người tưởng mình đang “đầu tư” nhưng thực chất đang nuôi tiệm vàng.
Không tạo ra dòng tiền: Vàng nằm trong két không sinh ra một đồng lãi nào. Trong khi tiết kiệm 300 triệu cho bạn 19-20 triệu/năm tiền lãi để tái đầu tư. Đây là sự khác biệt giữa “tài sản sinh lời” và “tài sản trú ẩn”. Nếu mục tiêu dài hạn của bạn là tự do tài chính, bạn cần tài sản sinh lời, không chỉ tài sản trú ẩn.
5.2. Góc khuất của tiết kiệm
Lạm phát ăn mòn: Lãi suất 6,5% nghe có vẻ tốt, nhưng nếu lạm phát thực tế 4-5%, lợi nhuận thực chỉ còn 1,5-2,5%/năm. Với 300 triệu, sau 5 năm giá trị thực chỉ tăng thêm ~23-39 triệu: không nhiều như con số tuyệt đối bạn thấy trên sổ.
Chi phí cơ hội: Năm 2020-2026, vàng tăng ~200%, chứng khoán VN-Index tăng ~80%, nhưng tiết kiệm chỉ cho ~35-40% trong 6 năm. Người gửi tiết kiệm toàn bộ đã bỏ lỡ cơ hội nhân tài sản.
6. Chiến Lược Kết Hợp Thông Minh
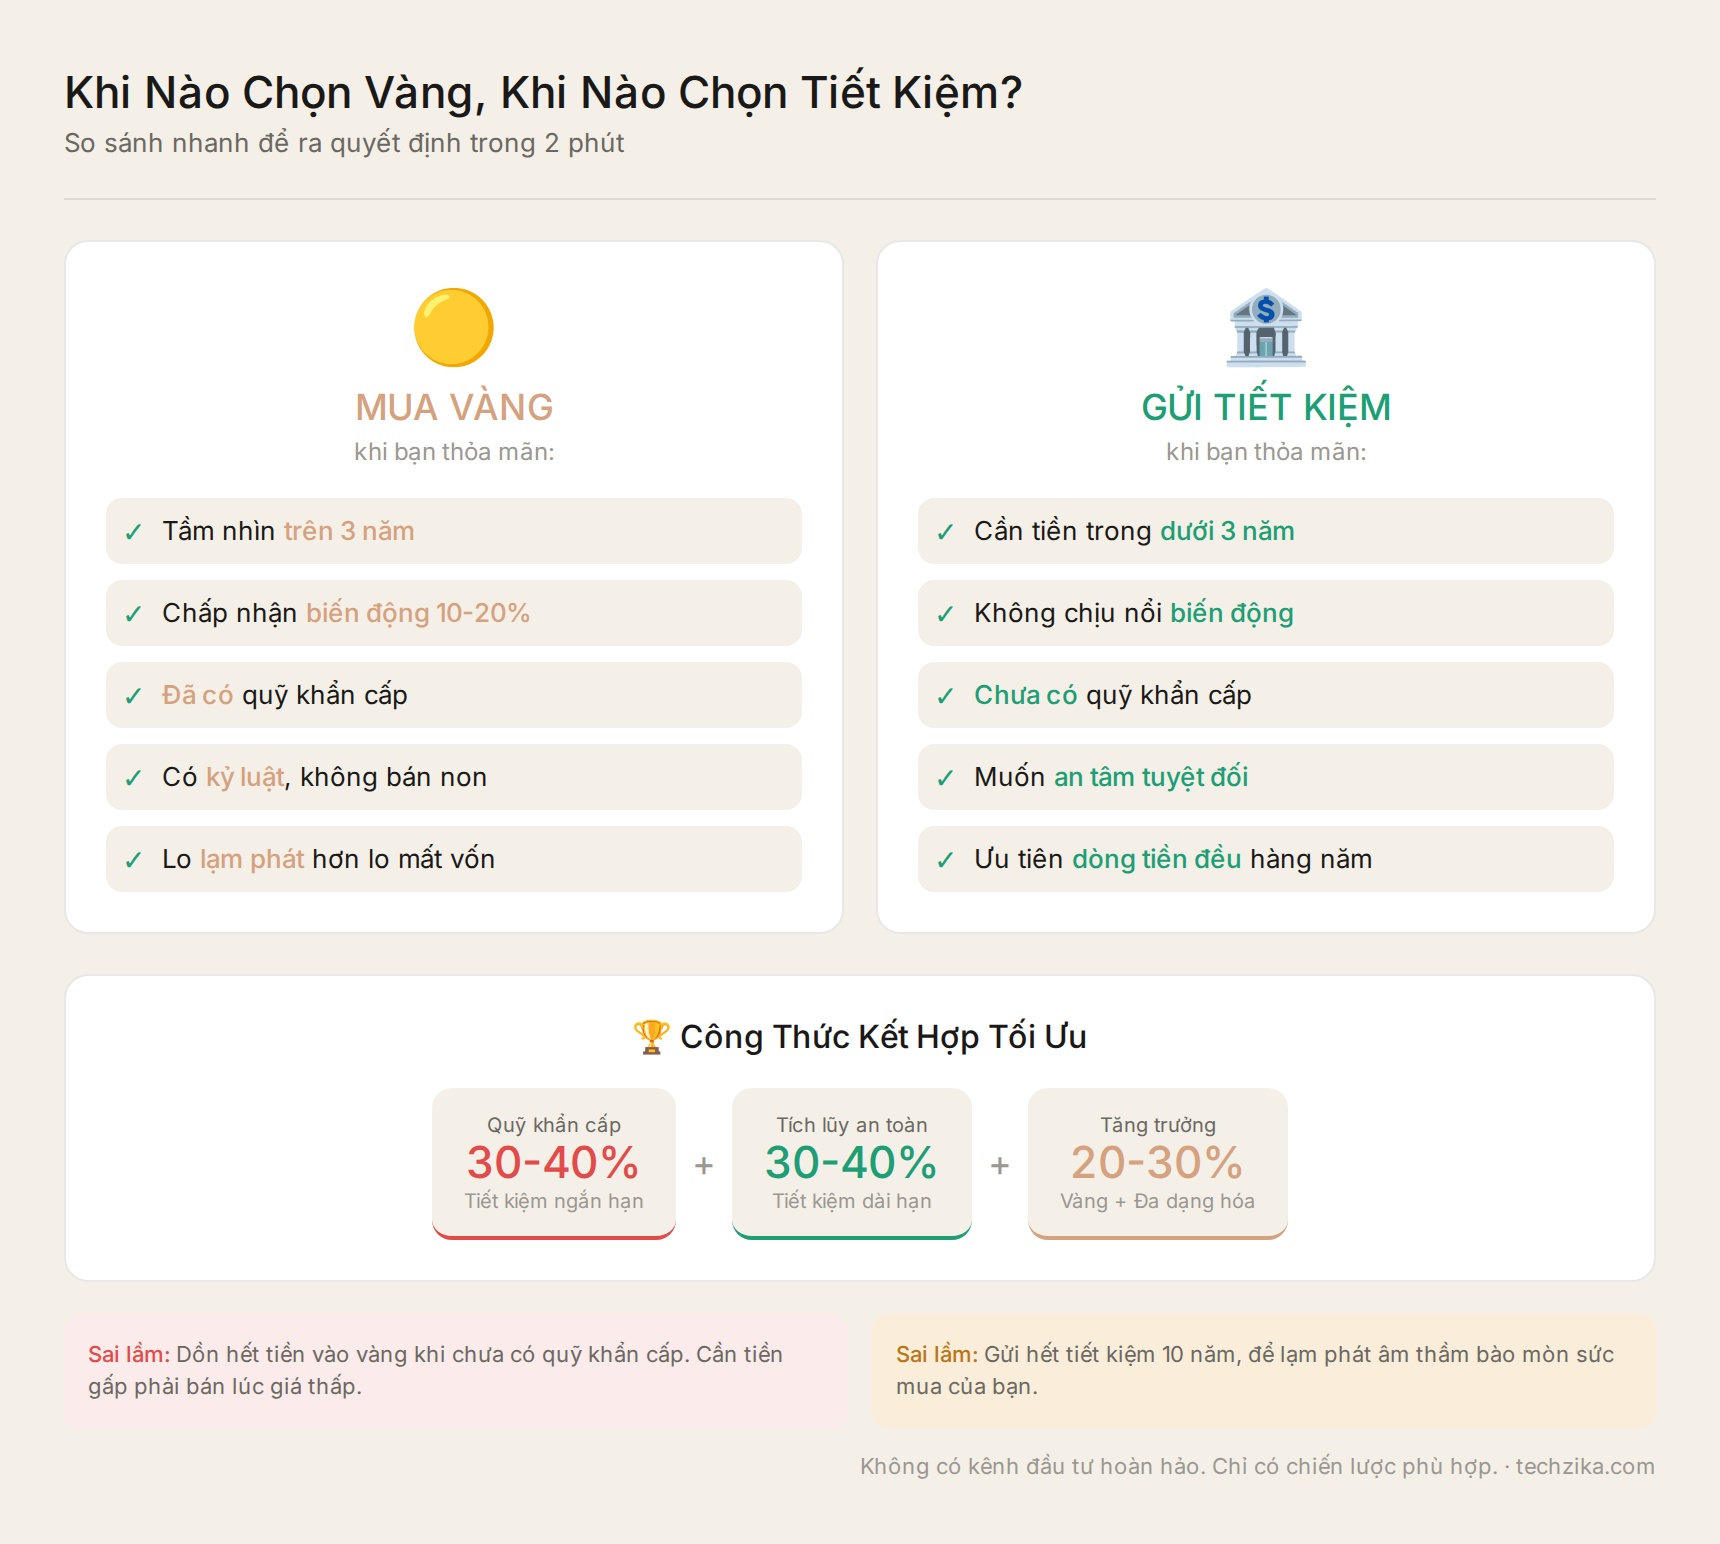
Sau nhiều năm quan sát, tôi thấy người thông minh không chọn một trong hai. Họ kết hợp cả hai:
Quỹ khẩn cấp (3-6 tháng chi tiêu): Gửi tiết kiệm không kỳ hạn hoặc kỳ hạn ngắn. Đây là tiền sống, không được đem đi đầu tư mạo hiểm. Lãi thấp nhưng tuyệt đối an toàn.
Quỹ tích lũy dài hạn (trên 3 năm): 30-50% vào vàng (ưu tiên vàng nhẫn 9999, chênh lệch thấp), 50-70% vào tiết kiệm kỳ hạn dài hoặc trái phiếu chính phủ. Đây là “lõi” danh mục của bạn.
Quỹ tăng trưởng (nếu dư dả): Có thể cân nhắc thêm chứng khoán, ETF, hoặc bất động sản nếu số tiền đủ lớn. Nhưng không quá 20% tổng tài sản cho các kênh biến động cao. Nếu chưa quen với chứng khoán, quỹ ETF là cách tiếp cận an toàn hơn cho người mới.
7. Kết Luận: Khung Ra Quyết Định 5 Bước
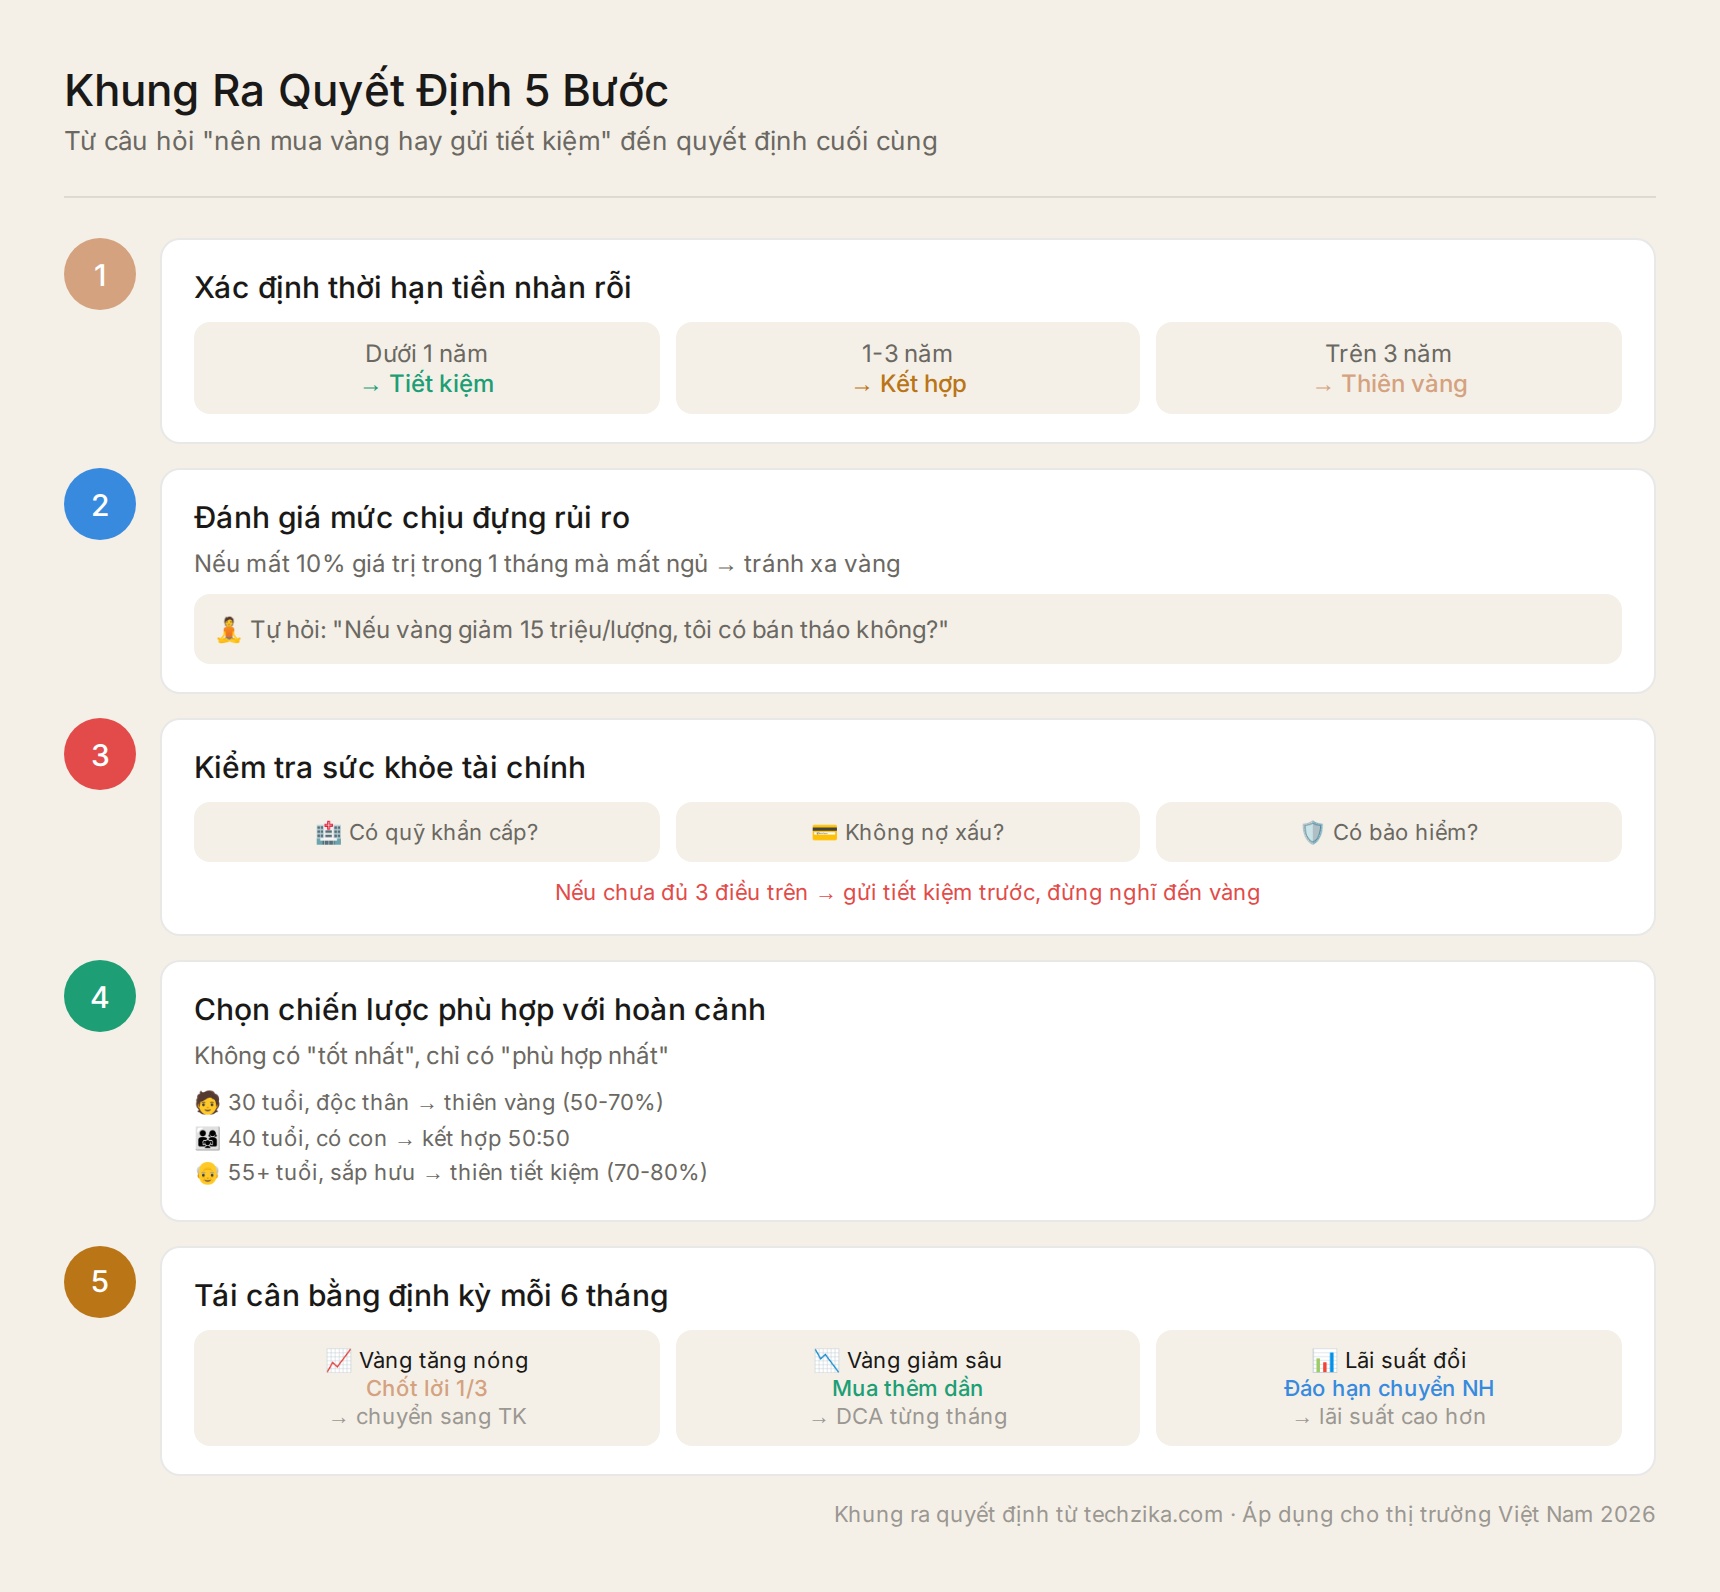
Đến đây, nếu anh chị vẫn còn phân vân, hãy làm 5 bước sau:
- Xác định thời hạn. Tiền sẽ cần dùng trong bao lâu? Dưới 1 năm: tiết kiệm. Trên 3 năm: có thể mua vàng.
- Xác định mức chịu đựng rủi ro. Nếu mất 10% giá trị trong một tháng mà không ngủ được, hãy tránh xa vàng. Hãy thành thật với chính mình.
- Kiểm tra sức khỏe tài chính. Đã có quỹ khẩn cấp chưa? Nếu chưa, hãy gửi tiết kiệm trước. Không dùng tiền ăn học, tiền thuê nhà để mua vàng.
- Không chọn cái “tốt nhất”, chọn cái “phù hợp nhất”. Vàng phù hợp với người có kiến thức và tâm lý vững; tiết kiệm phù hợp với đại đa số. Một người 30 tuổi độc thân và một người 55 tuổi sắp hưu sẽ có câu trả lời hoàn toàn khác nhau.
- Tái cân bằng định kỳ. Mỗi 6 tháng, cân nhắc lại tỷ trọng. Nếu vàng tăng quá nóng, chốt lời một phần chuyển sang tiết kiệm. Nếu lãi suất xuống thấp, mua vàng dần.
Còn câu hỏi của anh bạn tôi ở đầu bài? Tôi khuyên 100 triệu gửi tiết kiệm kỳ hạn 6 tháng (để có quỹ dự phòng), 100 triệu mua vàng nhẫn (giữ làm tài sản dài hạn), 100 triệu còn lại chia đều gửi kỳ hạn 12 tháng và 24 tháng để hưởng lãi suất cao hơn.
Ba tháng sau, vàng giảm thêm 3 triệu mỗi lượng, nhưng anh ấy không bán. Bởi vì đã có 200 triệu trong ngân hàng làm điểm tựa tinh thần.
Nếu câu hỏi của bạn không phải “vàng hay tiết kiệm” mà là “vàng có lời không”, bài Đầu tư vàng có lời không đi sâu vào hiệu suất vàng theo từng khung thời gian, bốn hình thức đầu tư vàng, và các chi phí bào mòn lợi nhuận mà phần lớn người mua không tính đến.
Tuyên bố: Bài viết mang tính chất tham khảo, không phải lời khuyên đầu tư. Hiệu quả đầu tư phụ thuộc vào thời điểm, thị trường và quyết định cá nhân. Anh chị nên tham khảo thêm chuyên gia trước khi ra quyết định.
Câu Hỏi Thường Gặp
Tôi có 50 triệu, nên chia thế nào giữa vàng và tiết kiệm?
Với 50 triệu, tôi khuyên gửi tiết kiệm toàn bộ. Lý do: (1) 50 triệu chưa đủ xây quỹ khẩn cấp 3-6 tháng cho hầu hết mọi người, (2) mua vàng với số tiền này chỉ được ~3 chỉ: chênh lệch mua-bán đã “ăn” mất ~300-400 nghìn/chỉ, (3) nếu có chuyện đột xuất phải bán vàng, bạn chịu thiệt kép. Hãy tích lũy đến 100-150 triệu rồi mới nghĩ đến việc chia tỷ lệ.
Nếu lạm phát tăng đột biến lên 10%, tôi nên làm gì với tiền tiết kiệm?
Đây là tình huống vàng tỏa sáng. Khi lạm phát tăng cao, lãi suất thực của tiết kiệm trở nên âm (6% lãi – 10% lạm phát = -4%). Lúc này: (1) rút 50-70% tiền tiết kiệm đáo hạn chuyển sang vàng, (2) giữ lại 30% tiết kiệm ngắn hạn làm quỹ khẩn cấp, (3) không mua vàng một lần mà mua dần từng tháng (DCA) để tránh mua đúng đỉnh. Theo dõi CPI hàng tháng của Tổng cục Thống kê để có dữ liệu ra quyết định.
Tôi đang có sổ tiết kiệm 500 triệu lãi 6,5%, còn 8 tháng nữa đáo hạn: có nên rút ra mua vàng không?
Tôi sẽ không rút. Rút trước hạn bạn mất toàn bộ lãi (~16 triệu cho 6 tháng đã gửi), chỉ nhận lãi không kỳ hạn ~0,2%/năm. Để hòa vốn quyết định này, vàng phải tăng ít nhất 3-4% trong 8 tháng còn lại: điều không ai dám chắc. Hãy đợi đáo hạn, rồi quyết định. Dùng 8 tháng này để nghiên cứu giá vàng, xác định vùng mua hợp lý. Đừng để FOMO điều khiển quyết định tài chính của bạn.
Làm sao biết đã đến lúc bán vàng chốt lời?
Tôi dùng 3 tín hiệu: (1) Quy tắc 30%: khi vàng tăng 30% so với giá mua, bán 1/3 số vàng để chốt lời một phần, (2) Chênh lệch SJC – thế giới: khi chênh lệch vượt 20 triệu/lượng, rủi ro điều chỉnh chính sách rất cao: cân nhắc bán, (3) Tin tức ai cũng bàn: khi bác xe ôm, chị bán rau đều khuyên mua vàng, đó là đỉnh. Ngược lại, khi không ai nhắc đến vàng, đó là đáy. Quy tắc này nghe buồn cười nhưng tôi đã kiểm chứng qua 3 chu kỳ vàng.
Sau khi đọc bài này, bước đầu tiên tôi nên làm gì vào ngày mai?
Ba việc cụ thể cho ngày mai: (1) Mở app ngân hàng, kiểm tra tổng số dư và chia thành 3 cột: tiền cần ngay (dưới 3 tháng), tiền trung hạn (1-3 năm), tiền dài hạn (trên 3 năm). (2) Kiểm tra lãi suất hiện tại trên webgia.com: nếu sổ cũ của bạn dưới 5%, cân nhắc đáo hạn chuyển sang ngân hàng có lãi suất cao hơn. (3) Nếu chưa có quỹ khẩn cấp: mở ngay một sổ tiết kiệm online kỳ hạn 1-3 tháng với số tiền bằng 3 tháng chi tiêu. Xong ba bước này rồi hãy nghĩ đến vàng.
Muốn hiểu sâu hơn về cách quản lý tiền bạc? Quản lý tài chính cá nhân cho người Việt (2026)
Cần phương pháp tiết kiệm có kỷ luật? Cách tiết kiệm tiền hiệu quả cho người Việt (2026)
Xây dựng chiến lược đầu tư tổng thể cho riêng bạn. Chiến lược đầu tư cá nhân 2026