Tháng 9/2026, nhiều nhà đầu tư đang tự hỏi: sau nhịp điệu chỉnh tháng 7 và giai đoạn tích lũy tháng 8, với VN-Index đang quanh vùng 1.800-1.900 điểm, còn cổ phiếu nào đáng mua không? Tôi đọc lại báo cáo của Agriseco Research công bố hồi tháng 3/2026 và thấy danh mục 6 mã vẫn còn nguyên giá trị tham khảo, thậm chí nhiều mã vừa công bố kết quả kinh doanh quý II khả quan. Trong bài này, tôi phân tích từng mã dựa trên dữ liệu cập nhật đến tháng 9/2026, kèm góc nhìn cá nhân sau nhiều năm theo dõi thị trường.
Agriseco Research là bộ phận phân tích của Chứng khoán Agribank (AGR), một trong những công ty chứng khoán có vốn nhà nước lớn nhất thị trường. Báo cáo tháng 3/2026 của họ chọn ra 6 cổ phiếu nên mua 2026 với upside kỳ vọng 11-13%, thuộc các ngành xây dựng, ngân hàng, thép, bán lẻ và chứng khoán.
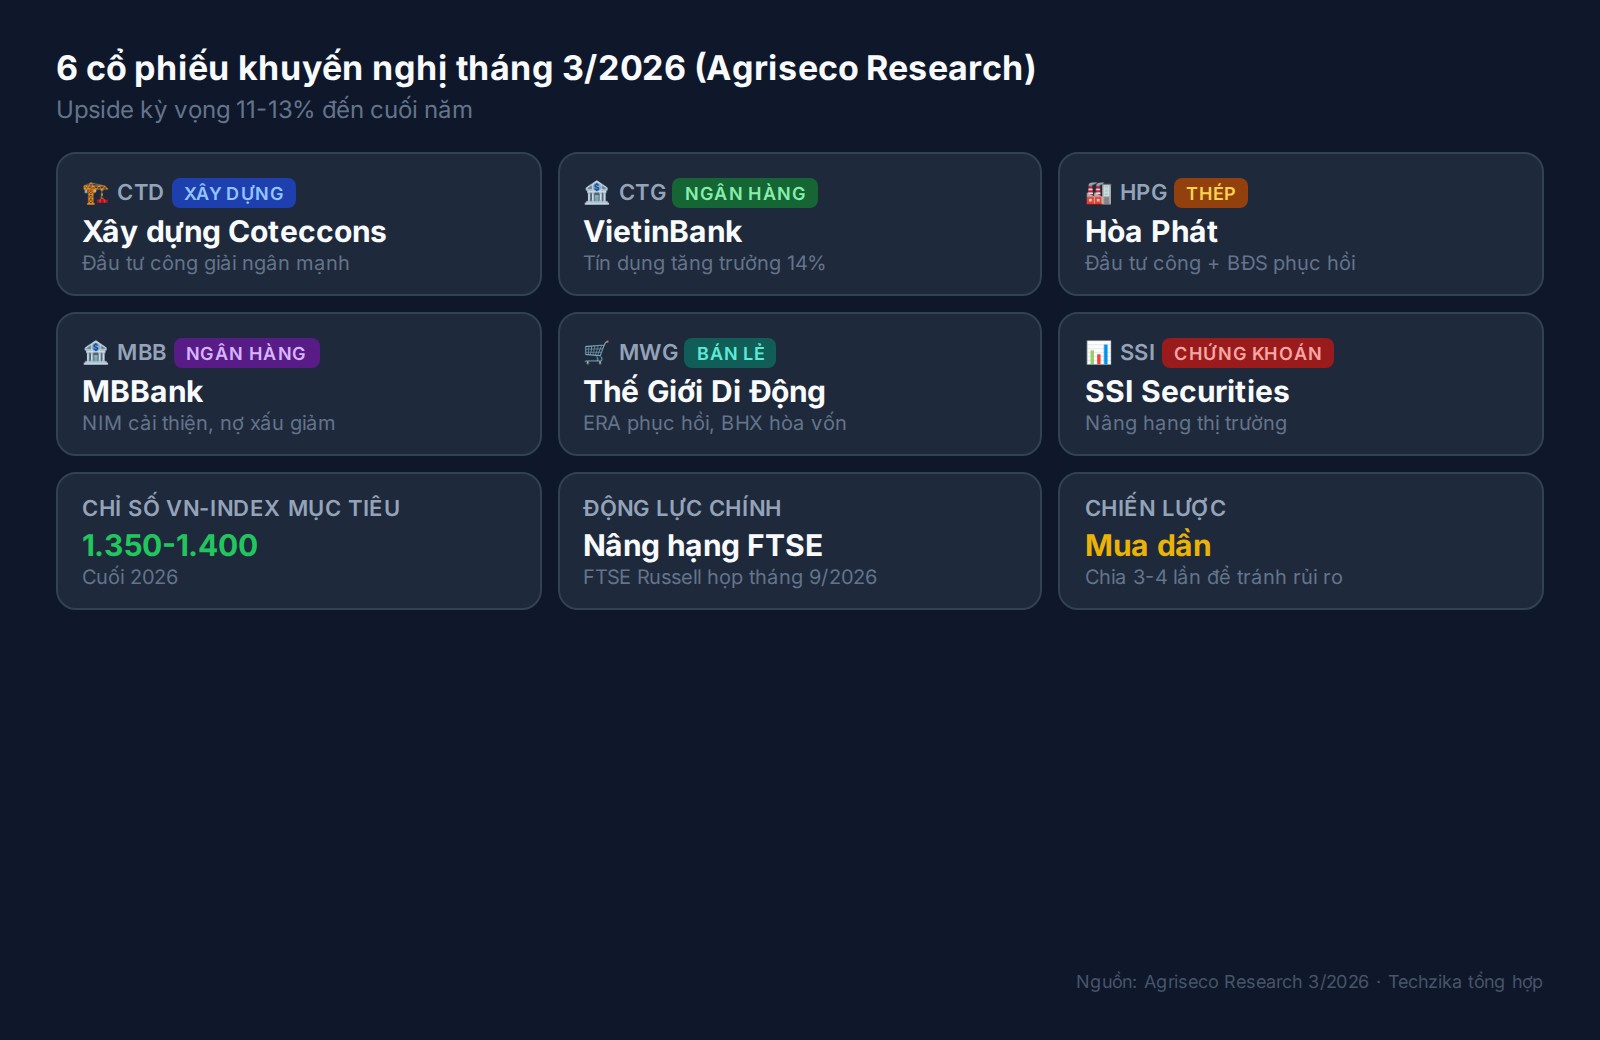
CTD (Coteccons), CTG (VietinBank), HPG (Hòa Phát), MBB (MB Bank), MWG (Thế Giới Di Động), SSI (Chứng khoán SSI). Upside kỳ vọng: 11-13%.
Tại sao Agriseco chọn 6 cổ phiếu này cho năm 2026?
Trước khi đi vào từng mã, tôi muốn nói về bối cảnh chọn lọc. Theo báo cáo của Agriseco Research tháng 3/2026, thị trường chứng khoán Việt Nam đang đứng trước ba động lực lớn:
- Nâng hạng thị trường: FTSE Russell họp đánh giá ngày 19/3, kết quả công bố tháng 4/2026, kỳ vọng thu hút dòng vốn ngoại
- Đầu tư công: Kế hoạch giải ngân hơn 1 triệu tỷ đồng trong năm 2026, tăng 10% so với 2025
- Mùa ĐHCĐ: Doanh nghiệp công bố kế hoạch kinh doanh, củng cố triển vọng tăng trưởng
Tuy nhiên, tôi cho rằng nhà đầu tư cần cẩn trọng. Thị trường tháng 3-5/2026 có thêm yếu tố căng thẳng Trung Đông và biến động giá hàng hóa toàn cầu. Danh mục này phù hợp với chiến lược mua dần trong nhịp điều chỉnh, thay vì mua một lần.
Phân tích chi tiết 6 mã cổ phiếu nên mua 2026
1. CTD (Coteccons) – Ngành xây dựng, upside 12%
Ngành: Xây dựng dân dụng và công nghiệp
Giá mục tiêu: 90.000 đồng/cp (theo Agriseco Research)
Coteccons đang sở hữu backlog kỷ lục 62.500 tỷ đồng, gấp 2,5 lần doanh thu niên độ trước. Đây là con số ấn tượng nhất trong lịch sử công ty. Kết quả kinh doanh niên độ 2025-2026 cũng phản ánh rõ đà tăng: doanh thu quý II đạt ~10.000 tỷ đồng (+45% YoY), lợi nhuận sau thuế 228 tỷ đồng (gấp đôi cùng kỳ). Theo dữ liệu Cafef, lũy kế 6 tháng đầu niên độ, doanh thu đạt 17.459 tỷ đồng (+50%), lợi nhuận 523 tỷ đồng (+164%).
Theo tôi, CTD là mã có câu chuyện tăng trưởng rõ ràng nhất trong danh mục. Backlog lớn đồng nghĩa doanh thu đã được đảm bảo 2-3 năm tới. Rủi ro chính là biên lợi nhuận mỏng của ngành xây dựng. Từng chứng kiến Coteccons giai đoạn 2019-2023 lao đao vì nợ xấu và kiện tụng, tôi cho rằng lần hồi phục này có cơ sở hơn nhờ backlog thực chất từ dự án FDI và hạ tầng.
2. HPG (Hòa Phát) – Ngành thép, upside 12%
Ngành: Sản xuất thép
Định giá: P/B ~1,65 lần, thấp hơn trung bình lịch sử
Hòa Phát là doanh nghiệp thép lớn nhất Việt Nam. Agriseco Research đánh giá HPG được hỗ trợ bởi ba yếu tố: (1) Nhu cầu thép nội địa cải thiện nhờ đầu tư công gần 1 triệu tỷ đồng, (2) Dung Quất 2 nâng công suất lên 8 triệu tấn HRC/năm, (3) Chính sách chống bán phá giá thép HRC nhập khẩu tạo lợi thế cạnh tranh. Theo Cafef, sản lượng tiêu thụ năm 2026 có thể vượt 8 triệu tấn, tăng ~60% so với 2025.
Góc nhìn cá nhân: HPG là mã “ruột” của nhiều nhà đầu tư dài hạn, nhưng tôi thấy cần chú ý đến biến động giá thép toàn cầu. Dung Quất 2 là động lực lớn, nhưng nếu nhu cầu HRC toàn cầu giảm do suy thoái, biên lợi nhuận sẽ bị ảnh hưởng. Tôi khuyên mua HPG khi giá điều chỉnh về vùng P/B 1,3-1,4 lần.
3. CTG (VietinBank) – Ngành ngân hàng, upside 12%
Ngành: Ngân hàng thương mại nhà nước
KQKD 2025: Lợi nhuận trước thuế ~43.400 tỷ đồng (+37% YoY), tỷ lệ nợ xấu giảm còn 1,1%
VietinBank là một trong ba ngân hàng quốc doanh lớn nhất. Agriseco Research kỳ vọng NIM cải thiện lên ~2,8% nhờ chi phí vốn thấp và tăng trưởng tín dụng tập trung vào thương mại, sản xuất và đầu tư công. Theo báo cáo tài chính VietinBank 2025, dư nợ cho vay đạt gần 2 triệu tỷ đồng (+15,7%), tỷ lệ CASA cải thiện lên 25,5%. Ngoài ra, ngân hàng có thể ghi nhận thêm lợi nhuận từ chuyển nhượng tòa nhà VietinBank.
Tôi đánh giá CTG là mã phòng thủ tốt: định giá thấp hơn mặt bằng nhóm ngân hàng quốc doanh, khả năng sinh lời cao, nợ xấu thấp. Điểm đáng chú ý: CTG có room ngoại còn nhiều, nếu thị trường được nâng hạng, dòng vốn ngoại có thể chảy mạnh vào mã này.
4. MBB (MB Bank) – Ngành ngân hàng, upside 11%
Ngành: Ngân hàng thương mại cổ phần
KQKD 2025: LNTT ~34.268 tỷ đồng (+19% YoY), ROE ~21%, CIR ~29%
MB Bank có lợi thế CASA cao hàng đầu hệ thống (trên 40% tổng huy động), giúp chi phí vốn thấp và NIM duy trì trên 4%, cao hơn đáng kể so với trung bình ngành. MBB đặt mục tiêu tín dụng và huy động tăng ~35%, LNTT 2026 tăng 15-20%. Theo báo cáo MBB 2025, ngân hàng mở rộng hệ sinh thái tài chính và mục tiêu tăng thêm 5 triệu khách hàng mới qua kênh số.
Theo tôi, MBB là mã tăng trưởng cao hơn CTG nhưng cũng rủi ro hơn một chút. NIM 4% là rất tốt, nhưng tín dụng 35% là mục tiêu tham vọng. Nếu thị trường bất động sản không phục hồi như kỳ vọng, nợ xấu có thể tăng. Tôi ưu tiên MBB khi thị trường chung tích cực.
5. MWG (Thế Giới Di Động) – Ngành bán lẻ, upside 11%
Ngành: Bán lẻ điện tử, hàng tiêu dùng
KQKD 2025: Doanh thu 156.458 tỷ đồng (+16%), LNST 7.076 tỷ đồng (+90%)
MWG đã có sự phục hồi mạnh sau giai đoạn tái cấu trúc. Chuỗi Thế Giới Di Động và Điện Máy Xanh tăng trưởng ~18% doanh thu, với doanh thu trên mỗi cửa hàng tăng hơn 20% nhờ chiến lược “giảm lượng tăng chất”. Bách Hóa Xanh đạt doanh thu gần 46.900 tỷ đồng với hơn 2.500 cửa hàng. MWG đặt mục tiêu 2026: doanh thu +18%, lợi nhuận +30%. Kế hoạch IPO Điện Máy Xanh trong 2026 và Bách Hóa Xanh 2028 có thể mở ra dư địa định giá mới. Chi tiết theo dữ liệu MWG trên Cafef.
Góc nhìn cá nhân: Tôi theo dõi MWG từ 2017 và đây là lần thứ ba thấy mã này hồi phục ngoạn mục sau khủng hoảng. Lần 1: 2018 (cạnh tranh từ FPT Shop), lần 2: 2023 (bão giá hàng tồn kho). Mỗi lần MWG đều thoát ra nhờ mở rộng mảng mới. Lần này là Bách Hóa Xanh – mảng mà tôi cho là có moat cạnh tranh khó sao chép hơn so với điện tử. Nếu BHX tiếp tục đà này, MWG có thể trở thành câu chuyện tăng trưởng dài hạn.
6. SSI (Chứng khoán SSI) – Ngành chứng khoán, upside 13%
Ngành: Dịch vụ tài chính, chứng khoán
KQKD 2025: Doanh thu hơn 13.000 tỷ đồng, thị phần môi giới cao nhất nhiều năm
SSI hưởng lợi từ kỳ vọng nâng hạng thị trường và dòng vốn ngoại. Agriseco Research đánh giá cao mảng tài sản số (SSI Digital với vốn điều lệ 1.000 tỷ đồng) và lợi thế tệp khách hàng tổ chức nước ngoài. Theo SSI trên Cafef, nếu thị trường được nâng hạng, mảng môi giới và cho vay ký quỹ sẽ mở rộng đáng kể.
Theo tôi, SSI là mã có beta cao nhất danh mục – lên mạnh khi thị trường tăng, nhưng cũng giảm nhanh nếu VN-Index điều chỉnh. Cơ hội từ nâng hạng là thật, nhưng thời gian chưa chắc đã xảy ra trong 2026. Tôi gọi SSI là “call option có tính phí” – ai chấp nhận rủi ro cao thì cân nhắc.
Bảng so sánh nhanh 6 mã cổ phiếu
| Mã | Ngành | Upside | LN 2025 (tỷ đồng) | Điểm mạnh chính |
|---|---|---|---|---|
| CTD | Xây dựng | 12% | 11.200+ | Backlog 62.500 tỷ – kỷ lục lịch sử |
| HPG | Thép | 12% | ~30.000 | Dung Quất 2, sản lượng 8 triệu tấn |
| CTG | Ngân hàng QD | 12% | 43.400 | NIM cải thiện, nợ xấu thấp |
| MBB | Ngân hàng CP | 11% | 34.268 | CASA cao, NIM vượt trội 4%+ |
| MWG | Bán lẻ | 11% | 7.076 | BHX mở rộng, IPO ĐMX |
| SSI | Chứng khoán | 13% | ~8.000 | SSI Digital, nâng hạng TTCK |
Diễn biến Q2-Q3/2026: Danh mục này còn phát huy tác dụng?
Đã gần 5 tháng trôi qua kể từ khi Agriseco Research công bố danh mục, tôi cập nhật lại diễn biến thực tế để bạn đọc có cái nhìn khách quan nhất. Thị trường chung không hề dễ chịu: theo Thời báo Tài chính Việt Nam, VN-Index khép lại tuần 20-24/7/2026 tại 1.686 điểm, giảm 5,67% trong tuần. Cả tháng 7, chỉ số mất hơn 124 điểm, tương đương giảm 6,68% theo VnExpress, là tháng điều chỉnh thứ hai liên tiếp và mức giảm mạnh nhất kể từ khi xung đột Trung Đông leo thang hồi đầu tháng 3/2026. Khối ngoại tiếp tục bán ròng khoảng 307 tỷ đồng trong tháng 7.
Tuy nhiên, kết quả kinh doanh quý II/2026 của các mã trong danh mục vẫn rất tích cực. Theo ước tính của SSI Research công bố tháng 7/2026: HPG đạt khoảng 6.500 tỷ đồng lợi nhuận sau thuế (+52% YoY) nhờ nhu cầu HRC cải thiện và thuế chống bán phá giá; MWG đạt khoảng 2.800 tỷ đồng (+69% YoY) nhờ Bách Hóa Xanh tối ưu vận hành; MBB có lợi nhuận trước thuế khoảng 10.000 tỷ đồng (+33% YoY). Nhóm ngân hàng nói chung dẫn dắt tăng trưởng lợi nhuận quý II, trong đó CTG cũng ghi nhận tăng trưởng dương và là một trong những mã trụ đỡ chỉ số trong tháng 7, đóng góp gần 7 điểm cho VN-Index.
Theo tôi, nhịp điều chỉnh này không làm mất giá trị luận điểm đầu tư của danh mục, nhưng nó nhắc lại đúng bài học đã nêu ở đầu bài: mua dần trong nhịp điều chỉnh, không all-in. Giá nhiều mã đã về vùng hấp dẫn hơn so với tháng 5, và định giá thị trường đang thấp hơn giai đoạn trước, mở ra kỳ vọng tích lũy và hồi phục trong tháng 9. Tôi cho rằng đây là thời điểm phù hợp để rà soát lại danh mục, không phải thời điểm hoảng loạn bán tháo.
Bước sang tháng 9/2026, bức tranh tích cực hơn rõ rệt: theo SHS Research và SSI Research (kinhtechungkhoan, 9/9/2026), VN-Index dao động vùng 1.800-1.900 điểm, nhịp tiến gần 1.900 có thể gặp áp lực chốt lời — cơ hội nhiều hơn ở cấp độ từng mã. Xúc tác quan trọng nhất là FTSE Russell nâng hạng thị trường Việt Nam lên thị trường Mới nổi: đợt 1 có hiệu lực từ 21/9/2026 với 27 cổ phiếu được bổ sung vào FTSE GEIS; SSI Research ước tính dòng vốn thụ động đợt đầu khoảng 221 triệu USD và chọn SSI, MCH, VHM, VRE, BID, FPT là nhóm hưởng lợi trực tiếp — trong đó SSI nằm ngay trong danh mục gốc của bài.
Về các mã cụ thể, giới phân tích liên tục cập nhật giá mục tiêu trong tháng 9: HPG được SHS Research đưa mục tiêu 31.000 đồng và SSI Research 32.700 đồng, khi Dung Quất 2 vận hành đầy đủ — SSI dự báo lợi nhuận HPG cả năm 2026 tăng khoảng 70%. MBB được SHS Research khuyến nghị với mục tiêu 24.800 đồng; lũy kế 6 tháng, lợi nhuận trước thuế của ngân hàng đạt 20.188 tỷ đồng (+27% so cùng kỳ), nợ xấu 1,45%. MWG được SSI Research nâng lên MUA với mục tiêu 106.000 đồng (upside khoảng 41%), cộng hưởng xúc tác IPO Điện Máy Xanh trong 2026; SHS Research đưa mục tiêu 94.000 đồng.
SSI Research hạ khuyến nghị CTG về Khả quan với mục tiêu 38.800 đồng (upside khoảng 22%), một phần do định giá P/B 2026 khoảng 1,17 lần, thấp hơn mức trung bình 5 năm (1,4 lần) — nhưng đây cũng là dư địa nếu tăng trưởng tín dụng tích cực trở lại. CTD nhận mục tiêu 100.800 đồng (+9,4%, Khả quan) từ SSI Research và khuyến nghị MUA từ BSC; điểm cần theo dõi là việc quỹ KIM Việt Nam đã rời nhóm cổ đông lớn.
Nguyên tắc chọn cổ phiếu năm 2026 – Áp dụng cho danh mục này
Dựa trên phân tích 6 mã trên, tôi đúc kết 4 nguyên tắc khi chọn cổ phiếu nên mua 2026:
- Chọn doanh nghiệp đầu ngành. Cả 6 mã đều là leader trong ngành của mình. Trong thị trường biến động, big cap có sức chống chịu tốt hơn.
- Catalyst rõ ràng. Mỗi mã có ít nhất một động lực tăng trưởng cụ thể (backlog, Dung Quất 2, BHX, nâng hạng…). Tránh cổ phiếu chỉ dựa vào “kỳ vọng chung”.
- Định giá không quá cao. HPG đang dưới P/B trung bình lịch sử, CTG thấp hơn mặt bằng nhóm quốc doanh. Upside 11-13% là mức an toàn cho chiến lược đầu tư, tránh lối đầu cơ ngắn hạn.
- Phân bổ theo ngành. Danh mục trải đều trên 5 ngành – xây dựng, thép, ngân hàng, bán lẻ, chứng khoán. Tránh dồn tiền vào một nhóm.
Tôi áp dụng nguyên tắc này khi tự mua cổ phiếu cho tài khoản cá nhân và thấy nó giúp giảm thiểu rủi ro đáng kể. Không có danh mục nào thắng mãi, nhưng nếu chọn đúng doanh nghiệp với giá hợp lý, xác suất thua lỗ sẽ thấp hơn.
Kết luận: Chiến lược đầu tư cho 3,5 tháng cuối năm 2026
6 cổ phiếu nên mua 2026 theo Agriseco Research cần nhìn nhận đúng: upside 11-13% là mức kỳ vọng cho một năm, chứ không phải một tháng hay công thức làm giàu nhanh. Nhịp điều chỉnh tháng 7/2026 đã xảy ra đúng như kịch bản thận trọng, và điều đó càng củng cố khuyến nghị chia tiền làm 3-4 lần để mua dần trong các nhịp giảm, tránh mua all-in. Trong bối cảnh thị trường còn nhiều yếu tố khó lường (xung đột địa chính trị, lãi suất Mỹ, dòng vốn nâng hạng giải ngân theo lộ trình), kỷ luật giải ngân quan trọng hơn dự đoán đúng điểm rơi. Với 3,5 tháng còn lại của năm, tinh thần danh mục không đổi: mua dần theo nhịp, ưu tiên các mã có kết quả kinh doanh thực và mục tiêu phân tích mới nhất (SSI Research, SHS Research tháng 9/2026) cao hơn giá hiện tại.
Nếu bạn mới bắt đầu, hãy đọc thêm bài Đầu tư chứng khoán cho người mới 2026 để hiểu các bước cơ bản trước khi xuống tiền.
Nội dung bài viết chỉ mang tính tham khảo, dựa trên báo cáo phân tích công khai của Agriseco Research và các nguồn dữ liệu được trích dẫn, không phải lời khuyên đầu tư cá nhân. Đầu tư chứng khoán tiềm ẩn rủi ro, giá cổ phiếu có thể giảm dưới giá mua. Nhà đầu tư cần tự nghiên cứu, đánh giá khả năng chấp nhận rủi ro và chịu trách nhiệm với quyết định của mình.
Bài viết này thuộc chủ đề Chứng khoán cơ bản. Xem thêm: Chứng khoán là gì? Hiểu Đúng Trong 15 Phút — Cổ phiếu, Trái phiếu, ETF & Cách Thị Trường VN Vận Hành
Câu hỏi thường gặp về cổ phiếu nên mua 2026
Cổ phiếu nên mua 2026 theo khuyến nghị công ty chứng khoán là những mã nào?
Agriseco Research khuyến nghị 6 mã gồm CTD (Coteccons, xây dựng), CTG (VietinBank, ngân hàng), HPG (Hòa Phát, thép), MBB (MB Bank, ngân hàng), MWG (Thế Giới Di Động, bán lẻ) và SSI (Chứng khoán SSI). Upside kỳ vọng từ 11-13%.
Agriseco Research là ai? Có uy tín không?
Agriseco Research là bộ phận phân tích của Công ty Cổ phần Chứng khoán Agribank (AGR) – công ty chứng khoán thuộc Agribank, một trong những ngân hàng thương mại nhà nước lớn nhất Việt Nam. Các báo cáo của Agriseco được giới đầu tư đánh giá cao về chất lượng phân tích cơ bản.
Có nên mua tất cả 6 cổ phiếu cùng lúc không?
Không nên mua tất cả cùng lúc. Nên mua dần trong các nhịp điều chỉnh của thị trường, chia tiền làm 3-4 lần. Mỗi mã có đặc điểm rủi ro khác nhau, cần đánh giá kỹ ngành và định giá trước khi mua.
Cổ phiếu nào có upside cao nhất trong danh mục?
SSI dẫn đầu với upside 13%, tiếp đến là CTD, CTG và HPG cùng upside 12%, cuối cùng là MBB và MWG với upside 11%. Tuy nhiên, upside cao đi kèm rủi ro cao. SSI có beta lớn nhất, biến động mạnh theo thị trường chung.
Làm sao để mua cổ phiếu Việt Nam với tư cách nhà đầu tư mới?
Để mua 6 cổ phiếu trên, nhà đầu tư cần mở tài khoản tại một công ty chứng khoán (VPS, SSI, VNDirect, TCBS…), nộp tiền và đặt lệnh qua ứng dụng hoặc web. Xem hướng dẫn chi tiết tại bài Đầu tư chứng khoán cho người mới 2026.