Dòng tiền tự do (free cash flow, FCF) là phần tiền doanh nghiệp còn lại sau khi đã trả cho hoạt động kinh doanh và cho các khoản đầu tư tài sản cần thiết để duy trì, mở rộng hoạt động. Công thức phổ biến nhất là FCF = dòng tiền từ hoạt động kinh doanh (CFO) – chi tiêu vốn (CapEx).
Nhưng giá trị thật của FCF không nằm ở phép trừ. Lợi nhuận là con số kế toán có nhiều chỗ để ước tính và làm đẹp; FCF thì khó làm đẹp liên tục trong nhiều năm. Vì vậy, câu hỏi FCF trả lời không phải là công ty có lãi không, mà là: tăng trưởng này đang được trả bằng tiền doanh nghiệp tự làm ra, hay bằng tiền vay và tiền cổ đông?
Bài viết đi từ công thức (gồm FCF, FCFF, FCFE), cách lấy số theo đúng mã chỉ tiêu trên báo cáo lưu chuyển tiền tệ Việt Nam, bộ chỉ số đi kèm, cách đọc theo ngành, một case thực tế và các red flag đặc thù của doanh nghiệp niêm yết trong nước.
FCF đáng tin khi dương qua nhiều kỳ, đến từ CFO bền vững chứ không từ việc ép công nợ nhà cung cấp, và CapEx không bị cắt xuống dưới mức khấu hao. FCF âm không đáng sợ nếu là CapEx mở rộng có kế hoạch tài trợ rõ ràng; FCF dương đáng nghi nếu đi kèm phải thu khác, trả trước người bán hoặc cho vay bên liên quan tăng mạnh.
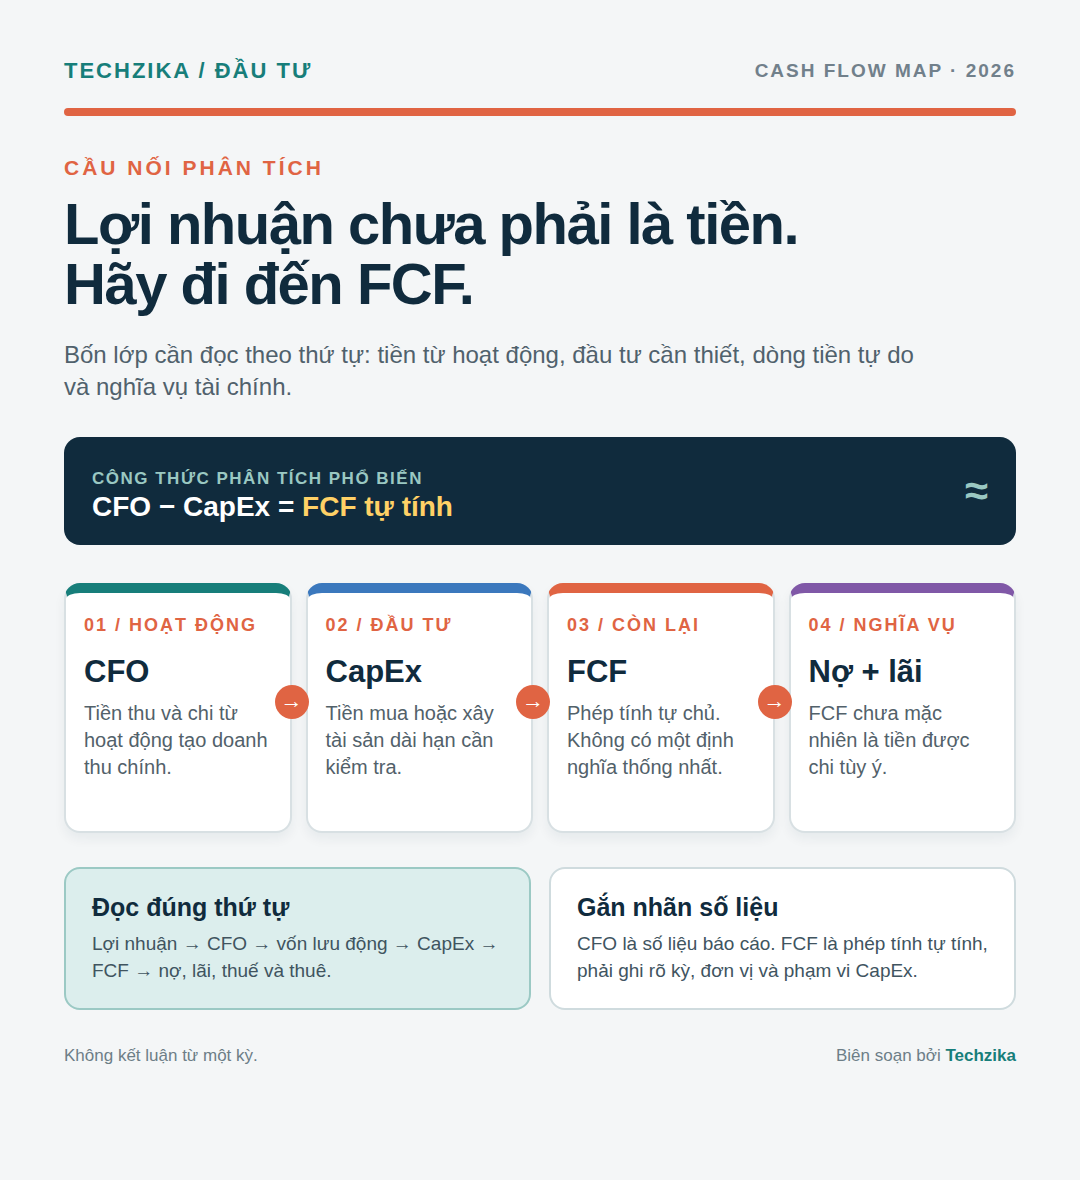
Dòng tiền tự do là gì?
Doanh nghiệp có thể báo lãi nhưng vẫn thiếu tiền. Lợi nhuận kế toán ghi nhận doanh thu và chi phí theo nguyên tắc dồn tích, còn báo cáo lưu chuyển tiền tệ theo dõi thời điểm tiền thực sự đi vào hoặc đi ra. Một hợp đồng đã xuất hóa đơn nhưng chưa thu tiền làm doanh thu tăng, tiền mặt thì chưa. Ngược lại, khấu hao làm giảm lợi nhuận nhưng không phải khoản chi tiền trong kỳ.
FCF đặt hai lớp này cạnh nhau: lấy tiền thật từ kinh doanh, trừ đi tiền phải bỏ ra để giữ và phát triển năng lực sản xuất. Phần còn lại là tiền doanh nghiệp có thể dùng để trả nợ, chia cổ tức, mua lại cổ phiếu, tích lũy hoặc đầu tư thêm mà không cần huy động.
Cần nhớ hai điều. Thứ nhất, FCF không phải chỉ tiêu bắt buộc trên báo cáo tài chính; không có dòng nào tên là FCF, nhà phân tích phải tự tính. Thứ hai, FCF không có định nghĩa thống nhất. SEC lưu ý doanh nghiệp công bố FCF theo những cách khác nhau, và FCF thường chưa trừ các khoản bắt buộc như trả nợ gốc [SEC]. Vì vậy, mỗi khi đọc một con số FCF, câu hỏi đầu tiên phải là: tính theo công thức nào?
Công thức tính dòng tiền tự do
FCF cơ bản: CFO – CapEx
FCF = CFO – CapEx
CFO là lưu chuyển tiền thuần từ hoạt động kinh doanh. CapEx là tiền chi mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác: nhà xưởng, máy móc, xây dựng cơ bản dở dang, phần mềm được vốn hóa. Không phải mọi dòng chi trong hoạt động đầu tư đều là CapEx; tiền gửi có kỳ hạn, cho vay, mua công cụ nợ hay góp vốn vào đơn vị khác phải được tách riêng.
Một số nhà phân tích dùng CapEx ròng, tức trừ thêm tiền thu từ thanh lý tài sản. Cách này chỉ hợp lý khi thanh lý là hoạt động lặp lại; một lần bán đất hay nhà máy cũ không nên được dùng để làm FCF đẹp hơn.
Lấy số từ báo cáo lưu chuyển tiền tệ Việt Nam
Doanh nghiệp Việt Nam lập báo cáo lưu chuyển tiền tệ theo mẫu B03-DN. Từ năm tài chính bắt đầu ngày 01/01/2026, Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC; mẫu B03-DN giữ nguyên cấu trúc mã số, chỉ đổi tên một số chỉ tiêu [MISA AMIS]. Báo cáo năm 2025 trở về trước vẫn theo Thông tư 200.
| Mã số | Chỉ tiêu trên B03-DN | Dùng để làm gì |
|---|---|---|
| 20 | Lưu chuyển tiền thuần từ hoạt động kinh doanh | CFO |
| 14 | Chi phí đi vay đã trả (TT200: Tiền lãi vay đã trả) | Cộng lại khi tính FCFF |
| 21 | Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác | CapEx |
| 22 | Tiền thu từ thanh lý, nhượng bán TSCĐ và tài sản dài hạn khác | Chỉ dùng nếu tính CapEx ròng |
| 23, 25 | Tiền chi cho vay, mua công cụ nợ; chi đầu tư góp vốn vào đơn vị khác | Không phải CapEx, nhưng phải soi (xem phần red flag) |
| 33, 34, 35 | Tiền thu từ đi vay; tiền trả nợ gốc vay; trả nợ gốc thuê tài chính | Tính vay ròng cho FCFE |
| 36 | Cổ tức, lợi nhuận đã trả cho chủ sở hữu | Kiểm tra FCF có đủ trả cổ tức không |
Trên B03-DN, các khoản chi được ghi bằng số âm (trong ngoặc đơn). Vì mã 21 đã mang dấu âm, công thức áp dụng trực tiếp là FCF = Mã 20 + Mã 21. Nếu lấy mã 20 trừ đi mã 21 nguyên dấu, bạn sẽ cộng CapEx vào thay vì trừ đi.
FCFF và FCFE: dòng tiền của ai?
Bản chất của hai biến thể này là trả lời câu hỏi: tiền còn lại thuộc về ai.
- FCFF (free cash flow to the firm) là dòng tiền cho toàn bộ người cấp vốn, gồm cả chủ nợ và cổ đông. Dùng khi định giá toàn doanh nghiệp (chiết khấu bằng WACC, so với EV) hoặc khi so sánh các công ty có mức vay nợ khác nhau.
- FCFE (free cash flow to equity) là dòng tiền còn lại cho cổ đông sau khi đã trả lãi và xử lý nợ vay. Dùng khi định giá vốn chủ, đánh giá khả năng chia cổ tức hoặc mua lại cổ phiếu.
Áp dụng trên B03-DN Việt Nam, nơi chi phí đi vay đã trả nằm trong CFO:
FCFF ≈ Mã 20 + |Mã 14| × (1 – t) + Mã 21
FCFE ≈ Mã 20 + Mã 21 + Mã 33 + Mã 34 + Mã 35
Trong đó t là thuế suất thuế TNDN (phổ thông 20%). Phần |Mã 14| × (1 – t) cộng lại lãi vay sau thuế, vì lãi vay là dòng tiền thuộc về chủ nợ. Ở FCFE, vay mới làm FCFE tăng và trả nợ gốc làm FCFE giảm; cũng vì thế, FCFE có thể bị đẩy lên tạm thời chỉ nhờ vay thêm.
Lãi vay nằm ở đâu? Lý do FCF giữa các công ty khó so sánh
Đây là chi tiết khiến nhiều phép so sánh FCF bị sai mà người đọc không biết.
- Theo mẫu B03-DN Việt Nam, chi phí đi vay đã trả nằm trong CFO (mã 14). Nghĩa là FCF cơ bản của doanh nghiệp Việt Nam đã là con số sau lãi vay.
- Theo IFRS trước đây, IAS 7 cho doanh nghiệp tự chọn xếp lãi vay đã trả vào hoạt động kinh doanh hoặc tài chính [IFRS Foundation]. Từ niên độ bắt đầu ngày 01/01/2027, các sửa đổi IAS 7 đi kèm IFRS 18 bỏ quyền chọn này: phần lớn doanh nghiệp phi tài chính phải xếp lãi vay đã trả vào hoạt động tài chính [IAS Plus].
- Hệ quả: hai công ty có cùng hoạt động, cùng mức vay, nhưng một công ty xếp lãi vay vào CFF sẽ có CFO và FCF cao hơn. Khi so sánh một doanh nghiệp Việt Nam với doanh nghiệp lập báo cáo IFRS, hãy đưa cả hai về cùng một định nghĩa, tốt nhất là FCFF, trước khi kết luận.
Một biến thể khác cần để ý là lãi vay vốn hóa. Với dự án lớn đang xây dựng, chi phí đi vay có thể được vốn hóa vào giá trị tài sản thay vì đi qua báo cáo kết quả kinh doanh. Khi đó, lợi nhuận trông tốt hơn và một phần tiền lãi có thể nằm trong dòng chi đầu tư. Thuyết minh về chi phí đi vay vốn hóa là nơi cần đọc.
Ba nhóm dòng tiền cần đọc trước khi tính FCF
| Nhóm | Câu hỏi chính | Dấu hiệu cần kiểm tra |
|---|---|---|
| CFO (mã 20) Hoạt động kinh doanh | Hoạt động cốt lõi có thật sự tạo ra tiền không? | CFO so với lợi nhuận, biến động phải thu, tồn kho, phải trả và xu hướng nhiều năm. |
| CFI (mã 30) Hoạt động đầu tư | Doanh nghiệp đang đầu tư để duy trì hay mở rộng? Tiền đang đi đâu? | CapEx, tiền gửi có kỳ hạn, cho vay, góp vốn, tiền thu thanh lý và thuyết minh liên quan. |
| CFF (mã 40) Hoạt động tài chính | Tiền đến từ hoạt động hay từ huy động vốn? | Vay mới, trả nợ gốc, phát hành cổ phiếu, cổ tức và lịch đáo hạn. |
Ba nhóm phải được đọc cùng nhau. CFO âm nhưng CFF dương mạnh cho thấy doanh nghiệp đang vay để bù thiếu hụt vận hành. CFI âm lớn chưa chắc là đầu tư mạnh: có thể chỉ là tiền được chuyển sang gửi có kỳ hạn trên ba tháng, vốn vẫn là tiền của doanh nghiệp nhưng không còn nằm trong khoản mục tiền. Vì vậy, đừng bao giờ dùng tổng CFI thay cho CapEx.
Từ lợi nhuận đến CFO: vì sao vốn lưu động quyết định chất lượng FCF?
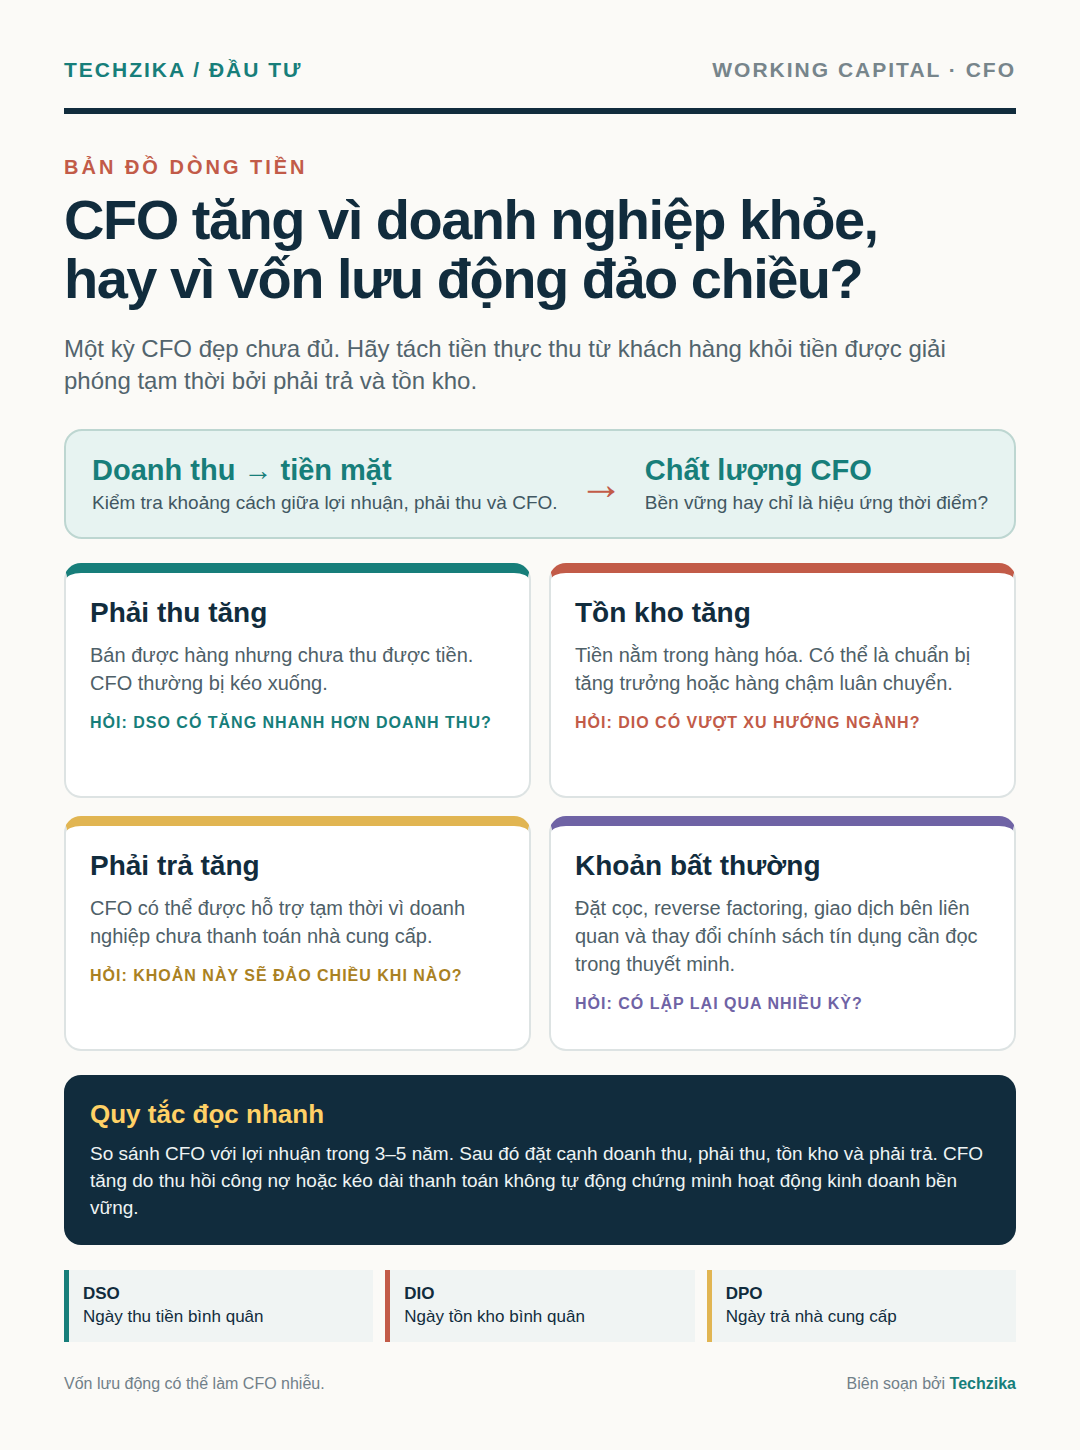
Theo phương pháp gián tiếp, CFO bắt đầu từ lợi nhuận trước thuế rồi điều chỉnh khấu hao, các khoản không dùng tiền và biến động vốn lưu động. Đây là nơi nhìn thấy khoảng cách giữa có lãi và thu được tiền.
| Khoản mục tăng | Ảnh hưởng đến CFO | Câu hỏi cần đặt |
|---|---|---|
| Phải thu khách hàng | Hút tiền | Doanh thu tăng vì bán được hàng hay vì nới tín dụng cho khách? |
| Hàng tồn kho | Hút tiền | Tồn kho phục vụ đơn hàng mới hay hàng chậm luân chuyển? |
| Phải trả nhà cung cấp | Giải phóng tiền tạm thời | Có đang kéo dài thời gian thanh toán để làm CFO đẹp hơn? |
| Người mua trả tiền trước | Giải phóng tiền tạm thời | Đây là nghĩa vụ phải giao hàng; khi giao xong, dòng tiền có đảo chiều không? |
Công cụ gọn nhất để theo dõi là chu kỳ chuyển đổi tiền mặt (CCC) = số ngày phải thu + số ngày tồn kho – số ngày phải trả. CCC kéo dài qua nhiều năm nghĩa là mỗi đồng doanh thu tăng thêm cần nhiều vốn lưu động hơn, và FCF sẽ tụt dù lợi nhuận tăng.
CFO tăng chưa chắc đã bền vững. CFO có thể được hỗ trợ nhất thời bởi thu hồi công nợ cũ, xả tồn kho hoặc chậm trả nhà cung cấp; những nguồn này cạn dần và có xu hướng đảo chiều. Ngược lại, CFO giảm trong năm mở rộng có thể chỉ phản ánh việc tích trữ hàng cho công suất mới. Luôn đọc chuỗi ít nhất 3–5 năm.
FCF âm vì đầu tư lớn có phải tín hiệu xấu?
Không nhất thiết. Một nhà máy mới, trung tâm dữ liệu hay chuỗi cửa hàng mở rộng có thể khiến FCF âm vài năm. Nếu khoản đầu tư tạo ra công suất và dòng tiền trong tương lai, FCF âm là giai đoạn tất yếu của tăng trưởng, không phải thất bại.
Điều cần phân biệt là CapEx duy trì (giữ năng lực hiện có) và CapEx tăng trưởng (mở rộng năng lực). Doanh nghiệp Việt Nam hiếm khi công bố tách bạch, nên một proxy thực dụng là tỷ lệ CapEx/khấu hao:
- Khoảng 1 lần: doanh nghiệp đầu tư vừa đủ bù hao mòn, gần với trạng thái duy trì.
- Trên 1 lần rõ rệt: đang mở rộng. Cần hỏi dự án là gì, khi nào chạy, tài trợ bằng nguồn nào.
- Dưới 1 lần kéo dài nhiều năm: FCF đang được làm đẹp bằng cách không thay thế tài sản. Năng lực sản xuất sẽ bào mòn và một đợt CapEx lớn sẽ đến sau.
Proxy này kém chính xác khi lạm phát cao (giá thay thế tài sản cao hơn nguyên giá) hoặc khi doanh nghiệp vừa mua lại công ty khác. Hãy kết hợp với thuyết minh tài sản cố định, xây dựng cơ bản dở dang và kế hoạch đầu tư trong báo cáo thường niên.
Bộ chỉ số đi kèm FCF
Một con số FCF tuyệt đối gần như không nói được gì. Nó chỉ có nghĩa khi đặt trong tỷ lệ:
| Chỉ số | Công thức | Cách đọc |
|---|---|---|
| Tỷ lệ chuyển đổi FCF | FCF / LNST | Bao nhiêu phần lợi nhuận biến thành tiền thật. Thấp hơn 1 kéo dài mà không có dự án mở rộng giải thích được là cảnh báo về chất lượng lợi nhuận. |
| CFO / LNST | Mã 20 / LNST | Tách riêng chất lượng lợi nhuận khỏi quyết định đầu tư. Dùng khi FCF bị CapEx bóp méo. |
| Biên FCF | FCF / Doanh thu thuần | Mỗi 100 đồng doanh thu để lại bao nhiêu tiền tự do. So sánh tốt giữa các doanh nghiệp cùng ngành. |
| CapEx / Khấu hao | |Mã 21| / Khấu hao | Proxy cho giai đoạn đầu tư: duy trì, mở rộng hay đang cắt giảm. |
| FCF yield | FCFE / Vốn hóa, hoặc FCFF / EV | Nối FCF với định giá. Có thể so với lãi suất tiền gửi hoặc lợi suất trái phiếu chính phủ để xem giá đang trả cho mỗi đồng tiền tự do là bao nhiêu. |
Ví dụ minh họa: lợi nhuận tăng, FCF đi ngang
Số liệu giả định, không đại diện cho doanh nghiệp cụ thể nào (đơn vị: tỷ đồng):
| Khoản mục | Năm 1 | Năm 2 | Năm 3 |
|---|---|---|---|
| Doanh thu thuần | 1.000 | 1.150 | 1.300 |
| Lợi nhuận sau thuế | 100 | 125 | 140 |
| Khấu hao | 40 | 42 | 45 |
| CFO (mã 20) | 115 | 108 | 152 |
| CapEx (mã 21) | (45) | (30) | (85) |
| FCF = Mã 20 + Mã 21 | 70 | 78 | 67 |
| FCF / LNST | 0,70 | 0,62 | 0,48 |
| Biên FCF | 7,0% | 6,8% | 5,2% |
| CapEx / Khấu hao | 1,13 | 0,71 | 1,89 |
Lợi nhuận tăng 40% sau hai năm nhưng FCF gần như đứng yên. Đọc qua bộ chỉ số, câu chuyện hiện ra rõ hơn:
- Năm 2 FCF cao nhất, nhưng là con số đẹp giả. CFO giảm dù lợi nhuận tăng (vốn lưu động hút tiền), còn FCF chỉ tăng nhờ CapEx bị cắt xuống 0,71 lần khấu hao. Đây là năm cần mở thuyết minh phải thu và tồn kho.
- Năm 3 CFO hồi phục mạnh, nhưng CapEx gần gấp đôi khấu hao. Có thể là bù phần đầu tư bị hoãn từ năm 2, có thể là mở rộng. Câu trả lời nằm ở thuyết minh xây dựng cơ bản dở dang.
- Tỷ lệ chuyển đổi FCF giảm liên tục từ 0,70 xuống 0,48. Nếu không có dự án mở rộng giải thích được, đây là tín hiệu lợi nhuận đang tăng nhanh hơn khả năng thu tiền.
Case thực tế: Hòa Phát năm 2024
Số liệu báo cáo tài chính hợp nhất năm 2024 của Tập đoàn Hòa Phát (HPG), tổng hợp từ bài phân tích của MISA AMIS [MISA AMIS]. Đây là ví dụ minh họa cách đọc, không phải khuyến nghị đầu tư; nên đối chiếu với báo cáo kiểm toán gốc trước khi sử dụng.
| Chỉ tiêu (tỷ đồng) | 2024 |
|---|---|
| Lợi nhuận sau thuế hợp nhất | 12.020 |
| Khấu hao | 6.973 |
| Biến động tồn kho (hút tiền) | (10.759) |
| Lãi vay đã trả | (2.332) |
| CFO (mã 20) | 7.026 |
| Chi mua sắm, xây dựng TSCĐ (mã 21) | (35.478) |
| FCF = Mã 20 + Mã 21 | ≈ (28.452) |
| Lưu chuyển tiền thuần từ hoạt động tài chính (mã 40) | 17.752 |
Đọc theo khung của bài:
- CFO / LNST ≈ 0,58. Lợi nhuận chỉ khoảng 58% chuyển thành tiền, chủ yếu vì tồn kho hút hơn 10,7 nghìn tỷ đồng. Câu hỏi cần đặt: tồn kho tăng là nguyên liệu chuẩn bị cho công suất mới hay thành phẩm khó bán?
- CapEx / Khấu hao ≈ 5,1 lần. Mức này rõ ràng là CapEx tăng trưởng, gắn với Khu liên hợp gang thép Dung Quất 2, chứ không phải đầu tư duy trì.
- FCF âm khoảng 28,5 nghìn tỷ đồng được tài trợ bằng vay và tiền tích lũy: CFF dương 17,7 nghìn tỷ, tiền và tương đương tiền giảm từ khoảng 12,3 xuống 6,9 nghìn tỷ, vay dài hạn tăng từ khoảng 10,4 lên 27,1 nghìn tỷ đồng.
Kết luận đúng ở đây không phải là “FCF âm nên xấu”. Câu hỏi đáng theo dõi là: khi dự án chạy hết công suất, CapEx có quay về gần mức khấu hao không, CFO có tăng đủ để FCF chuyển dương và trả được nợ vay dài hạn đã tăng không. Đó mới là phần phân tích quyết định.
Đọc FCF theo ngành
Công thức CFO – CapEx giả định doanh nghiệp tạo tiền bằng tài sản cố định. Với nhiều ngành, giả định này sai, và FCF cần được đọc khác đi:
| Ngành | Đặc điểm dòng tiền | Cách đọc FCF |
|---|---|---|
| Sản xuất thâm dụng vốn (thép, xi măng, điện) | CapEx lớn theo chu kỳ dự án | Nhìn FCF trung bình cả chu kỳ 5–7 năm, theo dõi CapEx/khấu hao và nợ vay dự án. |
| Bán lẻ, chuỗi F&B | Vốn lưu động có thể âm nhờ chiếm dụng nhà cung cấp | CFO đẹp khi tăng trưởng nhưng đảo chiều khi doanh thu chững lại. Theo dõi số ngày phải trả và nghĩa vụ thuê mặt bằng. |
| Bất động sản | Chi phát triển dự án nằm trong tồn kho, đi qua CFO chứ không phải CapEx | CFO – CapEx gần như mất ý nghĩa. Đọc theo vòng đời dự án, người mua trả tiền trước và nợ đến hạn. |
| Ngân hàng, chứng khoán, bảo hiểm | Cho vay và nhận tiền gửi chính là hoạt động kinh doanh | Không dùng FCF. Dùng các chỉ số đặc thù như an toàn vốn, biên lãi ròng, chất lượng tài sản. |
| Công nghệ, phần mềm | Ít tài sản hữu hình nhưng có thể vốn hóa chi phí phát triển | Đưa chi phí phát triển phần mềm được vốn hóa (TSCĐ vô hình) vào CapEx để FCF không bị thổi phồng. |
Red flag trên báo cáo doanh nghiệp Việt Nam
Những dấu hiệu dưới đây thường không làm thay đổi con số FCF theo công thức, nhưng cho thấy tiền đang rời doanh nghiệp theo đường khác. Đây là phần nhà đầu tư cá nhân hay bỏ qua nhất:
- Phải thu khác và trả trước cho người bán phình to. Đặc biệt khi đối tượng là bên liên quan. Tiền đã ra khỏi doanh nghiệp, nằm dưới dạng một tài sản khó kiểm chứng, và có thể kéo CFO xuống trong khi lợi nhuận vẫn đẹp.
- Chi cho vay, góp vốn, hợp tác kinh doanh với bên liên quan (mã 23, 25). Các khoản này nằm ở hoạt động đầu tư nhưng không phải CapEx, nên FCF tính theo công thức không bị ảnh hưởng. Tiền vẫn rời doanh nghiệp. Đọc kỹ thuyết minh giao dịch bên liên quan.
- CFO dương nhờ người mua trả tiền trước. Phổ biến ở bất động sản và hợp đồng xây dựng. Đây là khoản nợ phải giao sản phẩm, không phải năng lực tạo tiền lặp lại.
- CFO nhảy vọt nhờ tăng phải trả nhà cung cấp. Nếu số ngày phải trả kéo dài bất thường, CFO đang được vay từ nhà cung cấp.
- Lãi vay được vốn hóa lớn. Lợi nhuận được bảo vệ, chi phí lãi thật nằm ở dòng chi đầu tư. So sánh tổng chi phí đi vay trong thuyết minh với chi phí lãi vay trên báo cáo kết quả kinh doanh.
- Doanh nghiệp tự công bố “FCF điều chỉnh”. Hãy xem khoản nào bị loại ra và có lặp lại hằng năm không. Một khoản “bất thường” xuất hiện mỗi năm thì không còn là bất thường.
Đọc FCF cùng nợ và nghĩa vụ bắt buộc
FCF dương không đồng nghĩa với an toàn. Một công ty có FCF 100 tỷ đồng nhưng phải trả 90 tỷ đồng nợ gốc đến hạn và đang chia cổ tức 40 tỷ đồng vẫn có thể thiếu tiền. Hãy đặt FCF cạnh:
- Tiền và tương đương tiền, cùng tiền gửi có kỳ hạn có thể rút.
- Nợ vay có lãi, lịch đáo hạn, lãi suất, điều kiện ràng buộc với ngân hàng hoặc trái chủ, tài sản bảo đảm.
- Nợ thuê tài chính, cổ tức đã cam kết và nhu cầu tái cấp vốn.
Một phép thử nhanh: lấy tổng FCF của 3 năm gần nhất so với tổng cổ tức đã trả (mã 36) trong cùng kỳ. Nếu cổ tức liên tục lớn hơn FCF, doanh nghiệp đang chia cổ tức bằng tiền vay hoặc tiền tích lũy, và chính sách đó khó duy trì.
Investor.gov khuyến nghị đọc báo cáo tài chính cùng thuyết minh, phần phân tích của ban điều hành và ý kiến kiểm toán, không dừng ở các bảng số [Investor.gov].
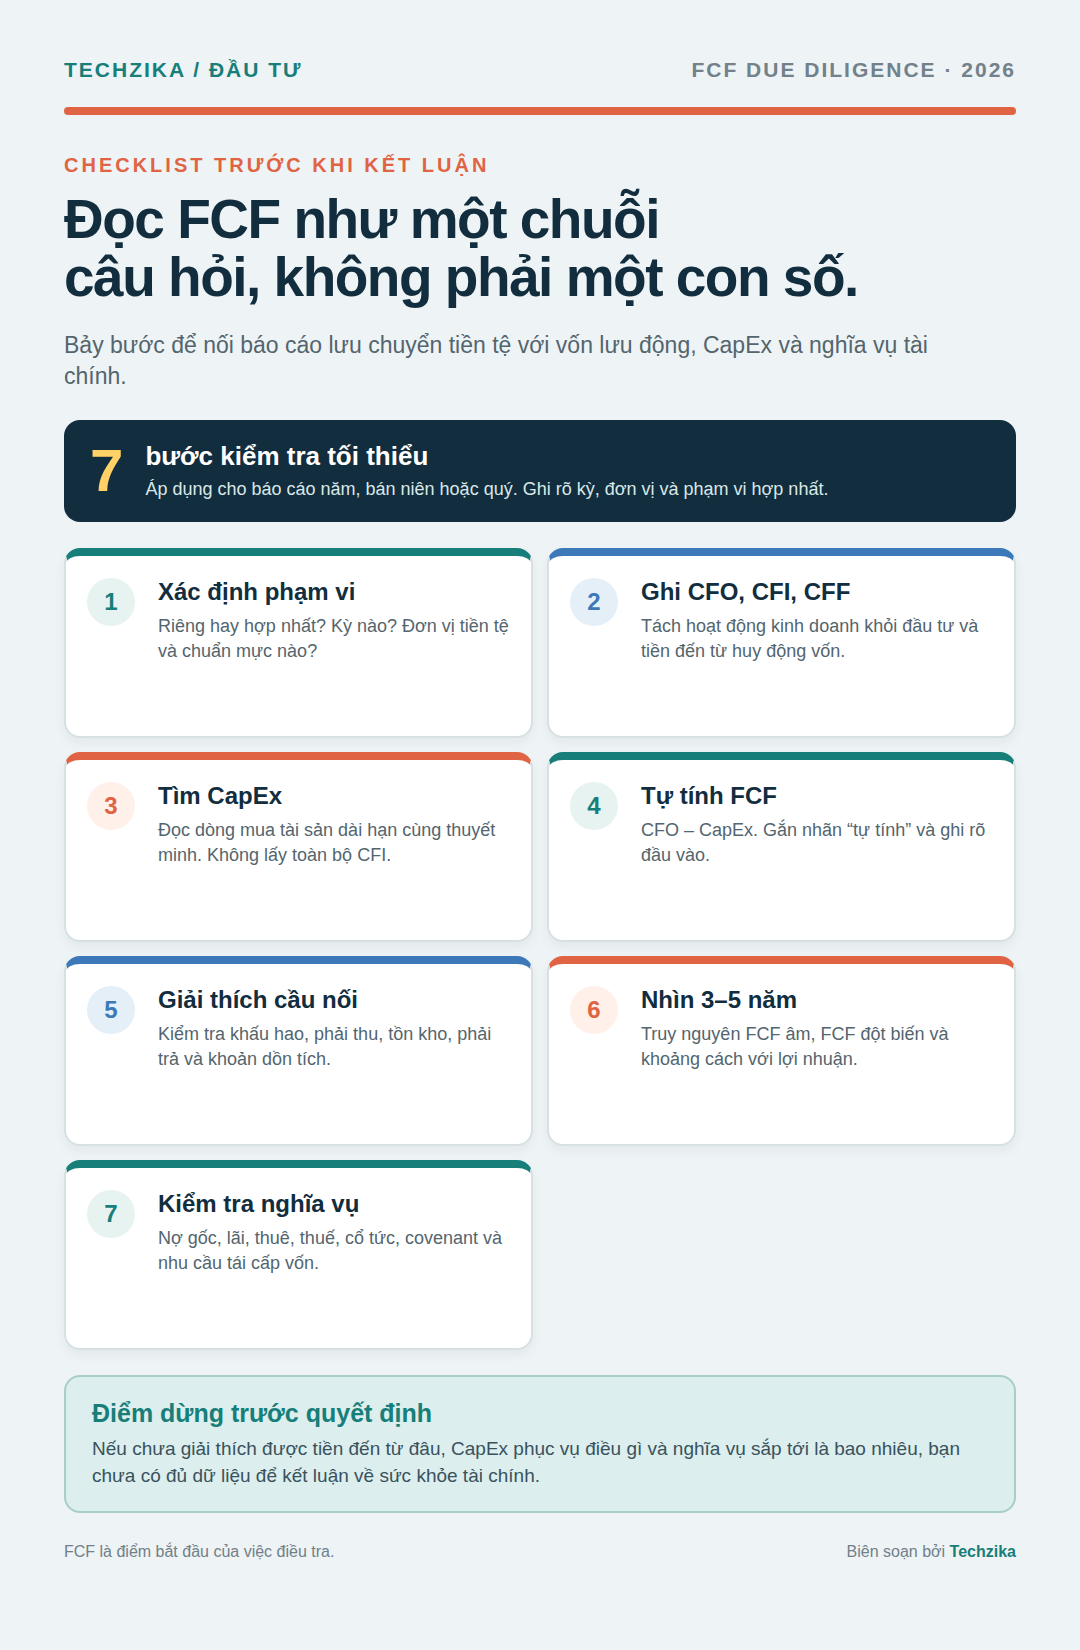
Checklist 7 bước đọc FCF
- Xác định phạm vi: báo cáo riêng hay hợp nhất, kỳ báo cáo, đã kiểm toán chưa, theo Thông tư 200 hay Thông tư 99.
- Ghi mã 20, 30, 40: không trộn tiền từ hoạt động với tiền vay, phát hành hay thanh lý tài sản.
- Tách CapEx thật: lấy mã 21, đối chiếu thuyết minh tài sản cố định và xây dựng cơ bản dở dang; không dùng tổng CFI.
- Tính FCF, FCFF, FCFE: chú ý dấu âm, ghi rõ công thức và nguồn số.
- Giải thích cầu nối: CFO/LNST, chu kỳ chuyển đổi tiền mặt, biến động phải thu, tồn kho, phải trả, người mua trả trước.
- Nhìn 3–5 năm và theo ngành: FCF/LNST, biên FCF, CapEx/khấu hao; truy nguyên mọi năm đột biến.
- Soi red flag và nghĩa vụ: phải thu khác, cho vay bên liên quan, lãi vay vốn hóa, lịch nợ, cổ tức so với FCF.
Kết luận
FCF là lăng kính tốt nhất để nhìn chất lượng tăng trưởng, vì nó buộc lợi nhuận phải chứng minh bằng tiền. Công thức CFO – CapEx chỉ là điểm xuất phát. Phần tạo ra khác biệt là biết lấy đúng số trên B03-DN, chọn đúng biến thể FCFF hay FCFE cho câu hỏi đang hỏi, đọc FCF qua tỷ lệ thay vì số tuyệt đối, điều chỉnh theo ngành và soi những đường tiền rời doanh nghiệp mà công thức không bắt được.
Để nối phân tích dòng tiền với bức tranh định giá rộng hơn, đọc tiếp Phân tích cơ bản cổ phiếu: 5 chỉ số tài chính cốt lõi. Nếu cần củng cố nền tảng, xem cách đọc báo cáo tài chính. Với doanh nghiệp chưa có lãi, khung tương ứng là burn rate và runway; còn ở cấp độ từng khách hàng, xem unit economics: CAC, LTV và điểm hòa vốn.
Nội dung giáo dục về cách đọc báo cáo tài chính, không phải tư vấn đầu tư, kiểm toán hay pháp lý. Số liệu minh họa không đại diện cho doanh nghiệp cụ thể; số liệu case thực tế cần được đối chiếu với báo cáo tài chính kiểm toán gốc.
Câu hỏi thường gặp
Công thức tính dòng tiền tự do đơn giản nhất là gì?
FCF = CFO – CapEx. Trên báo cáo lưu chuyển tiền tệ mẫu B03-DN của Việt Nam, vì khoản chi mua sắm tài sản cố định (mã 21) đã mang dấu âm, công thức áp dụng trực tiếp là FCF = Mã 20 + Mã 21.
Dòng tiền tự do khác lợi nhuận sau thuế như thế nào?
Lợi nhuận ghi nhận doanh thu và chi phí theo nguyên tắc dồn tích, có khấu hao và các ước tính kế toán. FCF đo tiền thực thu, thực chi sau khi đã trừ đầu tư tài sản. Tỷ lệ FCF/LNST cho biết bao nhiêu phần lợi nhuận thực sự chuyển thành tiền.
FCF âm có phải là dấu hiệu nên tránh doanh nghiệp?
Không nhất thiết. FCF âm do CapEx mở rộng (CapEx lớn hơn nhiều lần khấu hao) có thể là giai đoạn tăng trưởng bình thường. Cần kiểm tra mục đích dự án, tiến độ, nguồn tài trợ và khả năng trả nợ khi dự án vận hành.
FCFF và FCFE khác nhau thế nào?
FCFF là dòng tiền cho toàn bộ người cấp vốn (chủ nợ và cổ đông), dùng khi định giá toàn doanh nghiệp. FCFE là dòng tiền còn lại cho cổ đông sau khi đã trả lãi và xử lý nợ vay, dùng khi định giá vốn chủ hoặc đánh giá khả năng chia cổ tức.
Vì sao không tính dòng tiền tự do cho ngân hàng?
Với ngân hàng, nhận tiền gửi và cho vay chính là hoạt động kinh doanh, nên ranh giới giữa dòng tiền hoạt động và tài chính không còn ý nghĩa như doanh nghiệp sản xuất. Ngân hàng được phân tích bằng các chỉ số đặc thù như an toàn vốn, biên lãi ròng và chất lượng tài sản.
Lấy số liệu tính FCF ở đâu trên báo cáo tài chính Việt Nam?
Trên báo cáo lưu chuyển tiền tệ (mẫu B03-DN): CFO ở mã 20, CapEx ở mã 21, chi phí đi vay đã trả ở mã 14, vay và trả nợ gốc ở mã 33, 34, 35. Sau đó đối chiếu với thuyết minh tài sản cố định, xây dựng cơ bản dở dang và giao dịch bên liên quan.
Nguồn tham khảo
- IFRS Foundation — IAS 7 Statement of Cash Flows.
- IAS Plus (Deloitte) — IAS 7 và sửa đổi theo IFRS 18.
- U.S. SEC — Non-GAAP Financial Measures.
- Investor.gov — Free Cash Flow.
- Investor.gov — How to Read Financial Statements.
- MISA AMIS — So sánh biểu mẫu BCTC giữa Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC.
- MISA AMIS — Phân tích báo cáo tài chính Tập đoàn Hòa Phát 2024.