Cập nhật: 09/2026
Những kênh đầu tư phổ biến tại Việt Nam
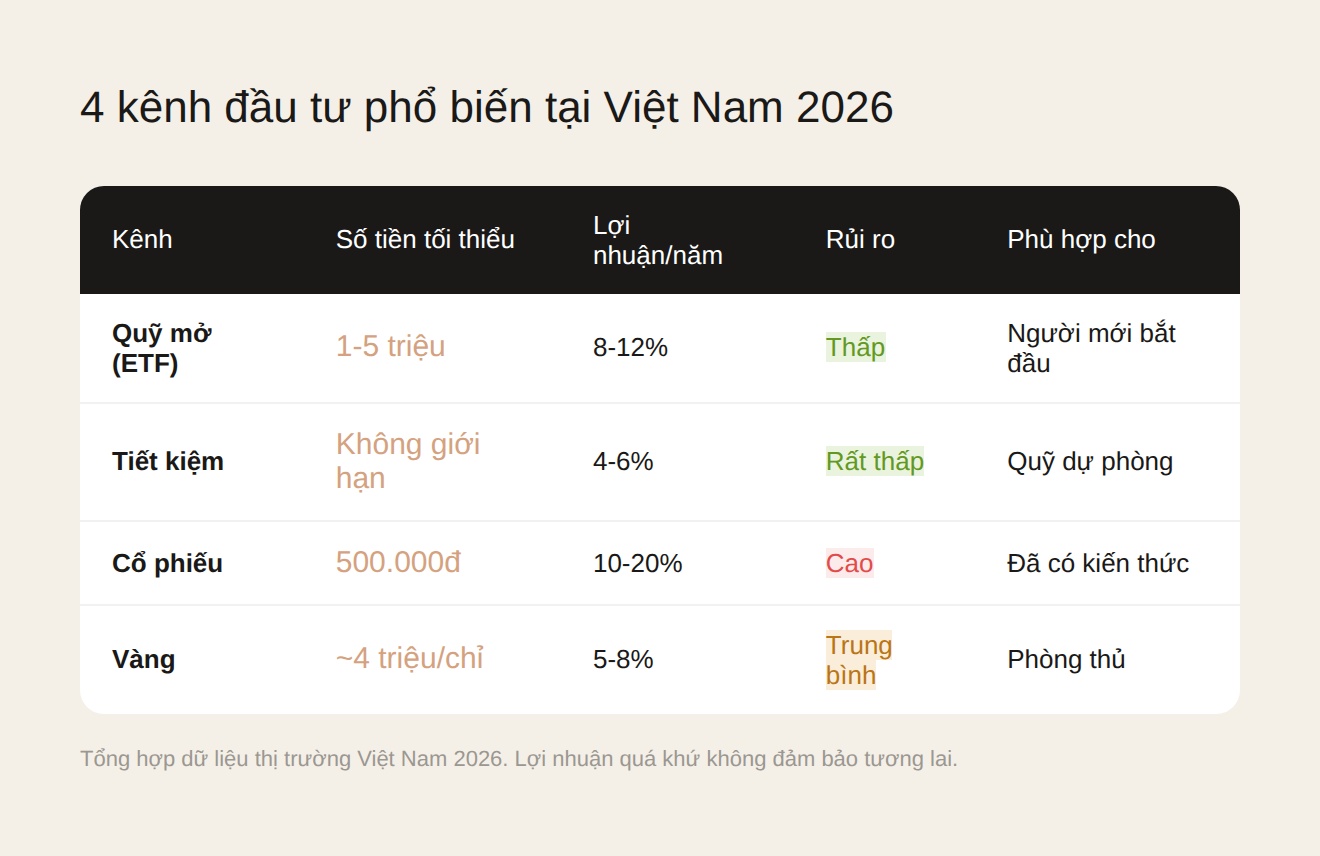
Người mới thường hoang mang vì có quá nhiều lựa chọn. Dưới đây là 4 kênh phổ biến, xếp theo mức độ phù hợp cho người mới:
1. Quỹ mở (ETF/Index Fund) — ⭐ Phù hợp nhất
Mua qua công ty quản lý quỹ như VinaCapital, Dragon Capital, SSIAM. Số tiền tối thiểu: 1-5 triệu. Lợi nhuận trung bình 8-12%/năm (ước tính dựa trên lợi suất bình quân nhiều năm của các kênh tương ứng, không phải con số chính thức). Phí quản lý thường 1-2%/năm. Rủi ro: thấp vì danh mục đa dạng.
2. Gửi tiết kiệm
Phù hợp cho quỹ dự phòng và tiền ngắn hạn. Lãi suất 2026: 4-6%/năm. Rủi ro: gần như bằng 0 (có bảo hiểm tiền gửi dưới 125 triệu).
3. Cổ phiếu niêm yết
Mua qua công ty chứng khoán. Yêu cầu kiến thức phân tích cơ bản. Rủi ro: cao — có thể mất 20-50% trong 1 năm nếu không biết cách (ước tính, không phải con số chính thức). Chỉ nên đầu tư sau 6-12 tháng tìm hiểu.
4. Vàng
Vàng vừa là kênh đầu tư vừa là kênh trú ẩn. Tại Việt Nam, vàng miếng SJC thường được ưa chuộng. Rủi ro: thấp nhưng biến động giá ngắn hạn. Lợi nhuận dài hạn: 5-8%/năm (tùy thời điểm; ước tính dựa trên dữ liệu giá vàng nhiều năm, không phải con số chính thức).
Tỷ lệ gợi ý minh hoạ (điều chỉnh theo mục tiêu và khả năng chịu rủi ro của bạn):
50% vào quỹ mở / ETF dài hạn
30% vào tiết kiệm (quỹ dự phòng)
10% vào cổ phiếu để học hỏi
10% vào vàng hoặc các kênh khác
4 sai lầm của người mới khi đầu tư
Từ kinh nghiệm của bản thân và quan sát những người xung quanh, tôi thấy 4 sai lầm sau đây lặp đi lặp lại ở hầu hết người mới bắt đầu.
Sai lầm 1: “FOMO” — Sợ bỏ lỡ cơ hội
Thấy cổ phiếu tăng 30% trong 1 tháng, bạn sợ không mua sẽ lỡ. Nghiên cứu từ Đại học California cho thấy nhà đầu tư cá nhân thường mua ở đỉnh và bán ở đáy — chính xác ngược lại với những gì nhà đầu tư chuyên nghiệp làm. Giải pháp: không bao giờ mua một tài sản đã tăng hơn 20% trong 1 tháng mà không hiểu lý do.
Sai lầm 2: Thiếu kỷ luật — Bán khi sợ hãi
Khi thị trường giảm 5-10%, nhiều người mới hoảng loạn bán tháo. Đây là lúc nhà đầu tư dài hạn nên mua thêm, không phải bán. Warren Buffett nói: “Hãy sợ hãi khi người khác tham lam và tham lam khi người khác sợ hãi.” Hãy ghi nhớ điều này.
Sai lầm 3: Đầu tư theo tip — Không tự nghiên cứu
Nghe người quen “má” một mã cổ phiếu, bạn mua theo mà không biết doanh nghiệp đó làm gì. Kết quả thường là thua lỗ, vì người “má” cũng không biết họ đang nói gì. Nguyên tắc: không bao giờ mua thứ bạn không hiểu. Nếu không thể giải thích khoản đầu tư của mình trong 1 câu — đừng mua nó.
Sai lầm 4: Không tái đầu tư lợi nhuận
Nhận được cổ tức hoặc lời 10%, bạn rút tiền ra tiêu. Sai lầm. Sức mạnh của đầu tư dài hạn nằm ở lãi kép — để lợi nhuận tiếp tục sinh lợi nhuận. Với 10 triệu, lãi 12%/năm và không rút ra: sau 10 năm bạn có 31 triệu. Sau 20 năm: 96 triệu. Sau 30 năm: 300 triệu.
Xây quỹ dự phòng trước khi đầu tư
Đây là nguyên tắc quan trọng nhất mà người mới thường bỏ qua: Đừng đầu tư nếu chưa có quỹ dự phòng.
Quỹ dự phòng là khoản tiền bạn để dành cho trường hợp khẩn cấp — mất việc, ốm đau, sửa xe… Một quy tắc phổ biến là để dành 3-6 tháng chi phí sinh hoạt. Nếu mỗi tháng bạn tiêu 10 triệu, hãy để dành 30-60 triệu vào sổ tiết kiệm riêng trước khi nghĩ đến đầu tư.
Nhiều người mới mắc sai lầm dùng tiền cần dùng trong 1-2 năm tới — như tiền mua nhà, tiền học phí — để đầu tư vào cổ phiếu. Khi thị trường giảm, họ buộc phải bán lỗ vì cần tiền gấp. Nguyên tắc vàng: chỉ đầu tư tiền bạn có thể để yên ít nhất 3 năm.
Nếu bạn chưa có quỹ dự phòng, hãy tập trung vào tiết kiệm trước. Đọc bài Cách tiết kiệm tiền và Quy tắc 50 30 20 để xây dựng thói quen tài chính lành mạnh.
Người mới nên bắt đầu đầu tư từ đâu?
Có 3 cấp độ đầu tư, từ dễ đến khó. Người mới nên bắt đầu từ cấp độ 1, không nhảy cóc.
| Cấp độ | Loại hình | Rủi ro | Lợi nhuận kỳ vọng | Thời gian tìm hiểu |
|---|---|---|---|---|
| 1 — An toàn | Gửi tiết kiệm, vàng | Rất thấp | 3-6%/năm | 1-2 ngày |
| 2 — Trung bình | Quỹ mở (ETF), trái phiếu | Thấp-Trung bình | 8-12%/năm | 1-2 tuần |
| 3 — Cơ hội cao | Cổ phiếu, crypto | Cao | 15-30%/năm hoặc mất 50% | 3-6 tháng |
(Lợi nhuận kỳ vọng là ước tính dựa trên lợi suất bình quân nhiều năm của từng kênh, không phải con số chính thức)
Tôi khuyên người mới bắt đầu với cấp độ 2 — quỹ mở (ETF). Tại Việt Nam, bạn có thể mua chứng chỉ quỹ VFM VN30, DCVFM VNDiamond hay SSIAM VNFinLead với số tiền từ 1 triệu đồng. Không cần mở tài khoản chứng khoán, không cần theo dõi thị trường hàng ngày. Chỉ cần mua và nắm giữ dài hạn.
Theo tôi, lợi thế lớn nhất của quỹ mở là bạn không cần kiến thức chuyên sâu. Quỹ đã có đội ngũ phân tích chuyên nghiệp chọn danh mục — việc của bạn là góp tiền và kiên nhẫn chờ ít nhất 2-3 năm.
Bắt đầu với 1 triệu đồng — Lộ trình cụ thể
Bạn có 1 triệu đồng và muốn bắt đầu đầu tư ngay. Đây là các bước cụ thể:
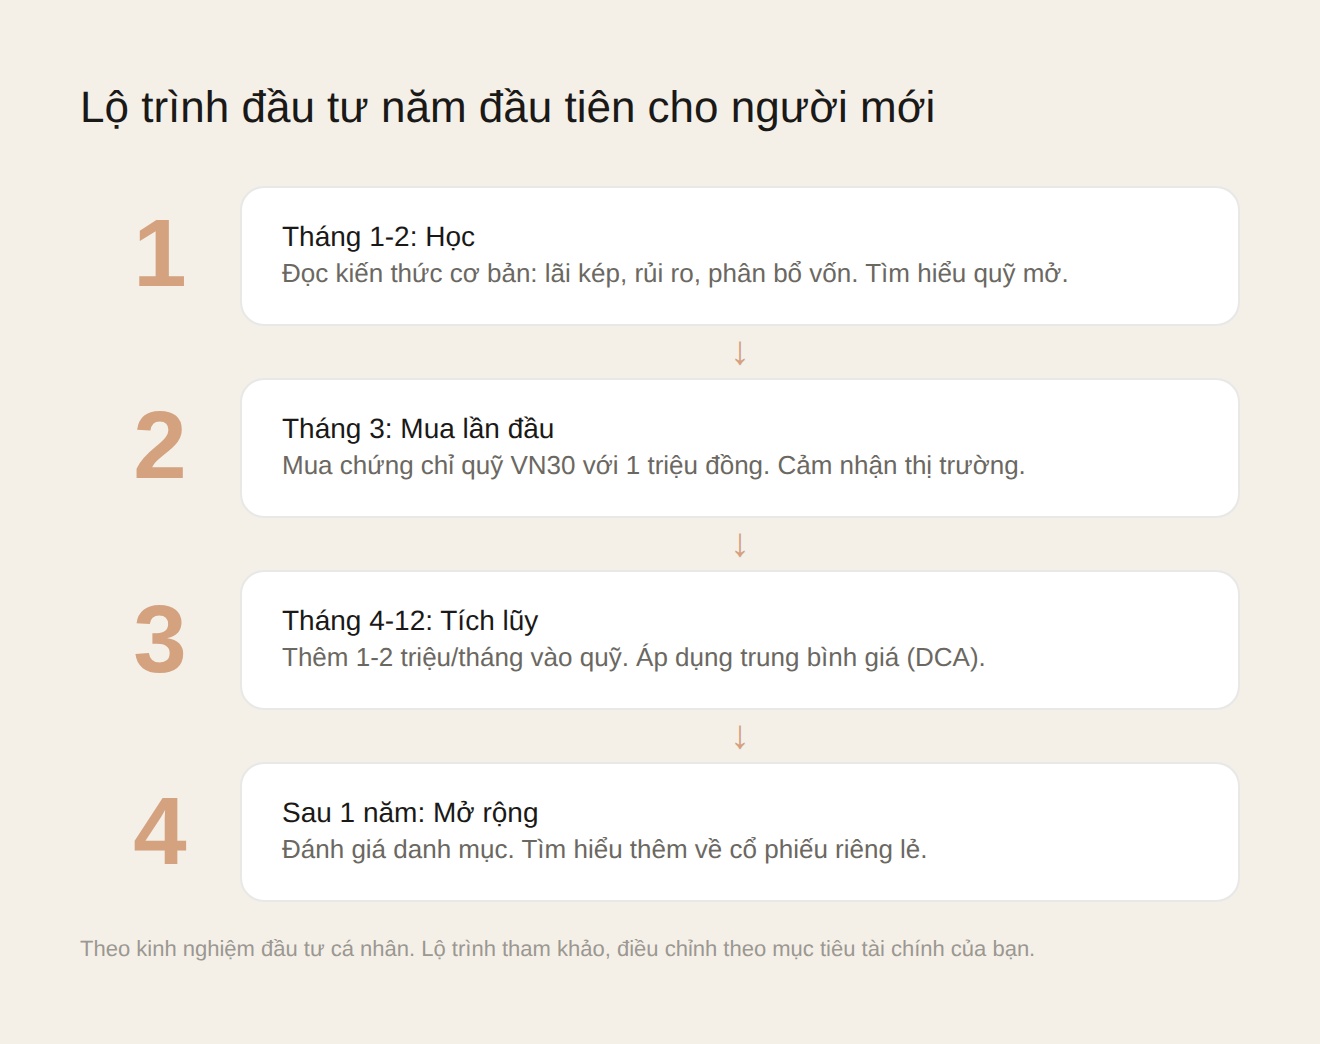
Tháng 1-2: Học và quan sát
Dành 1-2 tháng để đọc kiến thức cơ bản. Cụ thể: (1) Hiểu khái niệm lợi nhuận kép (compound interest) — đây là sức mạnh lớn nhất của đầu tư dài hạn. (2) Phân biệt giữa đầu tư và đầu cơ — đầu tư là mua tài sản có giá trị nội tại, đầu cơ là mua vì kỳ vọng giá lên. (3) Tìm hiểu kênh quỹ mở: VietFund Management (VFM), Dragon Capital, SSIAM.
Tháng 3: Mua quỹ mở đầu tiên
Dùng app của các công ty quản lý quỹ (VinaCapital, Dragon Capital) hoặc qua ví điện tử như VNDirect, FiinTrade. Mua chứng chỉ quỹ VFM VN30 với số tiền từ 1 triệu. Giữ ít nhất 3 tháng và theo dõi.
Tháng 4-12: Tích lũy và tái đầu tư
Mỗi tháng thêm 1-2 triệu vào quỹ. Đây chính là phương pháp trung bình giá (Dollar-Cost Averaging) — mua định kỳ bất kể giá cao hay thấp. Trong 1 năm, với 2 triệu/tháng, bạn đã tích lũy được 24 triệu — và lợi nhuận kép bắt đầu phát huy tác dụng.
Sau 1 năm: Đánh giá và mở rộng
Sau 1 năm, bạn đã có kiến thức và kỷ luật. Lúc này mới nên tìm hiểu thêm về cổ phiếu riêng lẻ. Đọc tiếp bài Chiến lược đầu tư cá nhân 2026 để xây dựng danh mục đầu tư hoàn chỉnh.
Kết luận
Đầu tư không phải là đánh bạc. Đó là kỹ năng có thể học được. Bắt đầu với số tiền nhỏ, học từ quỹ mở, xây quỹ dự phòng, và kiên nhẫn. 3 năm nữa nhìn lại, bạn sẽ thấy sự khác biệt giữa người bắt đầu hôm nay và người để dành “đến khi có nhiều tiền rồi hãy đầu tư”.
Hãy hành động hôm nay: mua chứng chỉ quỹ mở đầu tiên với 1 triệu đồng. Chặng đường dài bắt đầu từ một bước nhỏ. Nếu muốn tìm hiểu thêm về tự do tài chính, đọc bài Tự do tài chính là gì — đó là đích đến của mọi hành trình đầu tư.
Câu hỏi thường gặp
Đầu tư 1 triệu đồng mỗi tháng thì sau 5 năm được bao nhiêu?
Với lợi suất 10%/năm (quỹ mở tại VN trung bình 8-12%/năm), đầu tư 1 triệu/tháng trong 5 năm — tổng gốc 60 triệu, sau 5 năm bạn có khoảng 78-82 triệu. Lợi nhuận 18-22 triệu. Công thức lãi kép: càng để lâu, sức mạnh càng lớn. Sau 10 năm: 200-210 triệu với cùng mức đóng 1 triệu/tháng.
Nên mua quỹ mở ở công ty nào tại Việt Nam?
Các công ty quản lý quỹ uy tín tại Việt Nam: VinaCapital (quỹ VFM VN30, VFM VNDiamond), Dragon Capital (DCVFM VN30, DCVFM VNDiamond), SSIAM (SSIAM VNFinLead, SSIAM VNX50). Phí quản lý 1-2%/năm. Bạn có thể mua qua app của các công ty này hoặc qua các kênh trung gian như VNDirect, FiinTrade, hoặc ngân hàng số đối tác.
Khi nào KHÔNG NÊN bắt đầu đầu tư?
Có 3 trường hợp bạn chưa nên đầu tư: (1) Bạn đang có nợ lãi suất cao (thẻ tín dụng, vay nóng) — trả nợ trước khi đầu tư. (2) Bạn chưa có quỹ dự phòng 3-6 tháng chi phí. (3) Bạn cần số tiền đó trong 1-2 năm tới. Đầu tư là dành cho tiền nhàn rỗi dài hạn, không phải tiền cần dùng ngắn hạn.
Cần học những gì trong 3 tháng đầu tiên?
Tháng 1: Hiểu lãi kép, lạm phát, rủi ro/lợi nhuận. Tháng 2: Tìm hiểu các kênh đầu tư (quỹ mở, cổ phiếu, trái phiếu) — ưu và nhược điểm. Tháng 3: Mở tài khoản và mua quỹ mở đầu tiên. Đừng học quá nhiều lý thuyết mà không thực hành — mua 1 triệu quỹ mở dạy bạn nhiều hơn đọc 10 cuốn sách.
Làm sao để kiểm tra tiến độ đầu tư của mình?
Đặt mục tiêu cụ thể theo thời gian: (1) Sau 3 tháng: đã mua quỹ mở và hiểu các khái niệm cơ bản. (2) Sau 1 năm: tổng tài sản đầu tư đạt 12-24 tháng đóng góp. (3) Sau 3 năm: tổng tài sản gấp 3-3,5 lần tổng tiền gốc đã đóng (với lợi suất 10%/năm). Dùng app hoặc Excel để theo dõi mỗi quý — không cần theo dõi hàng ngày.
Phương Thảo — Ban biên tập Techzika. Nội dung về đầu tư, tài chính và thuế được tổng hợp và đối chiếu với văn bản pháp luật hiện hành, dữ liệu từ nguồn chính (SSC/UBCK, NHNN, GDT, SJC/DOJI, HOSE/HNX) trước khi đăng. Mọi số liệu đều ghi mốc thời gian cập nhật.
Nội dung mang tính tham khảo, không phải lời khuyên đầu tư hay tư vấn thuế — pháp lý, và không phải khuyến nghị mua/bán bất kỳ tài sản nào. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.