Quy tắc 50 30 20 là gì? Hướng dẫn quản lý tài chính cá nhân đơn giản
Bạn nhận lương 15 triệu, cuối tháng nhìn tài khoản còn 0 đồng. Không biết tiền đi đâu, không biết bắt đầu tiết kiệm thế nào. Quy tắc 50 30 20 là câu trả lời đơn giản nhất.
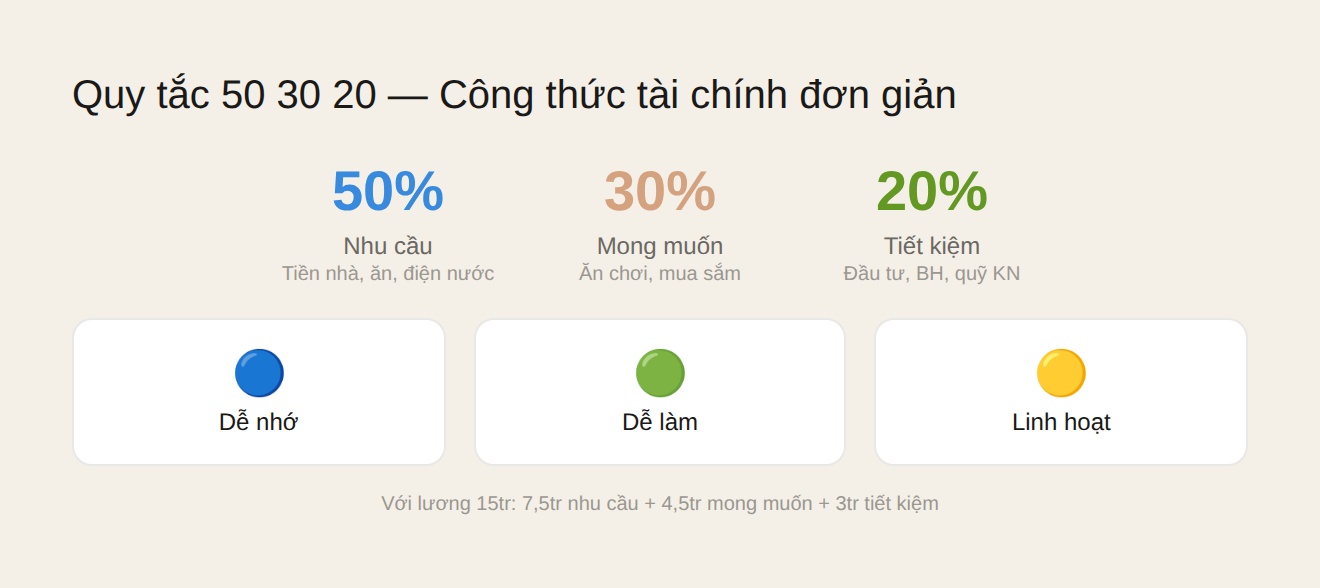
Quy tắc 50 30 20 là phương pháp quản lý tài chính cá nhân do Thượng nghị sĩ Elizabeth Warren đề xuất: 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân, 20% cho tiết kiệm và đầu tư.
Chia lương thành 3 phần: một nửa lo ăn ở đi lại, 30% tiêu thoải mái, 20% để dành. Không cần Excel phức tạp — chỉ cần giữ đúng tỷ lệ là tự động có kỷ luật tài chính.
Cách áp dụng quy tắc 50 30 20 với thu nhập người Việt
Với thu nhập 15 triệu/tháng, quy tắc này hoạt động thế nào trong thực tế tại Việt Nam?
| Khoản mục | 50% Nhu cầu (7,5tr) | 30% Mong muốn (4,5tr) | 20% Tiết kiệm (3tr) |
|---|---|---|---|
| Thuê nhà | 3.000.000 | — | — |
| Ăn uống | 2.500.000 | — | — |
| Điện nước, Internet | 700.000 | — | — |
| Xăng xe, đi lại | 800.000 | — | — |
| Chi phí khác (điện thoại, hiếu hỉ) | 500.000 | — | — |
| Ăn chơi, cà phê | — | 2.000.000 | — |
| Mua sắm, du lịch | — | 2.000.000 | — |
| Học tập, phát triển | — | 500.000 | — |
| Quỹ khẩn cấp | — | — | 1.000.000 |
| Đầu tư (chứng khoán, vàng) | — | — | 1.500.000 |
| Bảo hiểm | — | — | 500.000 |
Theo tôi, quy tắc này hợp lý với người độc thân, có thu nhập ổn định. Nếu bạn có gia đình hoặc thu nhập thấp hơn, tỷ lệ có thể cần điều chỉnh — nhưng nguyên tắc “tách riêng tiết kiệm” vẫn là quan trọng nhất.
Lợi ích của quy tắc 50 30 20
- Dễ nhớ, dễ làm: Không cần Excel, app phức tạp — chỉ cần 3 con số. Nhận lương, chia ngay 3 phần là xong.
- Tự động có kỷ luật: Bí quyết tránh tình trạng “cuối tháng hết tiền” là ưu tiên tiết kiệm ngay khi nhận lương, không đợi đến dư.
- Linh hoạt điều chỉnh: Nếu bạn đang trả nợ, có thể tạm thời điều chỉnh thành 50-20-30 (ưu tiên trả nợ). Khi hết nợ, quay lại tỷ lệ ban đầu.
- Tạo thói quen đầu tư: 20% tiết kiệm không để trong tài khoản — hãy dùng để đầu tư. Đọc thêm bài quản lý tài chính cá nhân và đầu tư cho người mới bắt đầu.
Khi nào KHÔNG nên áp dụng quy tắc này?
Tôi cho rằng quy tắc 50 30 20 không phù hợp với tất cả mọi người. Cụ thể:
- Thu nhập dưới 7-8 triệu: 50% cho nhu cầu sẽ là 3,5-4 triệu — không đủ sống tại thành phố lớn. Hãy tập trung tăng thu nhập thay vì cố áp dụng quy tắc
- Đang có nợ lãi suất cao (thẻ tín dụng, vay nóng): Ưu tiên trả nợ trước khi tiết kiệm. Điều chỉnh thành 50-20-30 (30% trả nợ)
- Thu nhập không ổn định (freelancer, bán hàng): Thay vì tỷ lệ cố định, hãy áp dụng “trả lương cho bản thân trước” — cố định 20% dù thu nhập thế nào
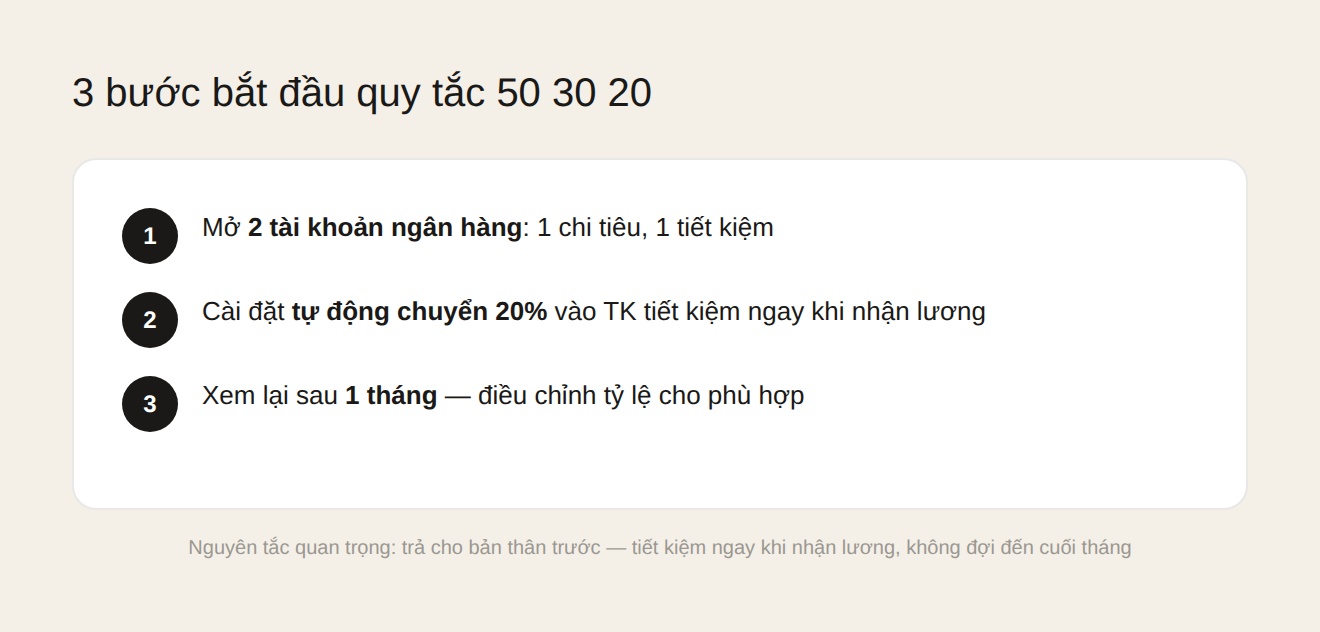
1. Mở 2 tài khoản ngân hàng riêng: 1 cho chi tiêu, 1 cho tiết kiệm
2. Cài đặt tự động chuyển 20% sang tài khoản tiết kiệm ngay khi nhận lương
3. Xem lại sau 1 tháng — điều chỉnh tỷ lệ nếu cần
Kết luận
Quy tắc 50 30 20 là phương pháp đơn giản nhất để bắt đầu quản lý tài chính cá nhân. Nó không hoàn hảo, nhưng nó hiệu quả vì dễ làm. Bắt đầu hôm nay — ngay cả khi bạn chỉ tiết kiệm được 10% thay vì 20%, điều đó vẫn tốt hơn không làm gì.
Câu hỏi thường gặp về quy tắc 50 30 20
Có nên bao gồm khoản đầu tư trong 20% tiết kiệm không?
Có. 20% này bao gồm tất cả: tiết kiệm khẩn cấp, đầu tư (chứng khoán, vàng, crypto), bảo hiểm, trả nợ. Thứ tự ưu tiên: (1) quỹ khẩn cấp 3-6 tháng chi tiêu, (2) bảo hiểm sức khỏe, (3) đầu tư dài hạn. Không nên dồn hết 20% vào đầu tư rủi ro cao khi chưa có quỹ khẩn cấp.
Nếu thu nhập tăng, có nên tăng tỷ lệ tiết kiệm lên không?
Đây là sai lầm phổ biến — thu nhập tăng thường đi kèm chi tiêu tăng. Nguyên tắc: mỗi lần tăng lương, hãy giữ nguyên mức chi tiêu cũ và dồn phần tăng thêm vào tiết kiệm/đầu tư. Nếu lương 15tr lên 20tr, hãy tăng tiết kiệm từ 3tr lên 8tr — đừng tăng chi tiêu lên tương ứng.
Làm sao để bắt đầu nếu tôi đang âm tiền mỗi tháng?
Bước 1: Ghi lại tất cả chi tiêu trong 1 tháng — không bỏ sót khoản nào. Bước 2: Xác định 3 khoản chi lớn nhất có thể cắt giảm (ăn ngoài, Grab, cà phê). Bước 3: Tạm thời điều chỉnh thành 60-30-10 (60% nhu cầu, 30% mong muốn, 10% tiết kiệm). Mục tiêu: từ âm → hòa → 10% → 20%. Đừng cố nhảy từ âm lên 20% ngay — không bền.